计算分析题
若年收益的标准差不变,利用两期二叉树模型计算股价上行乘数与下行乘数,并确定以该股票为标的资产的看涨期权的价格,直接将结果填入表格内: 单位:元
题干
D股票当前市价为25.00元/股,市场上有以该股票为标的资产的期权交易,有关资料如下: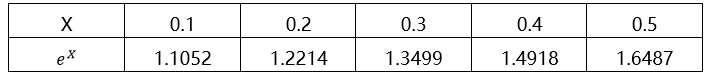
(1)D股票的到期时间为半年的看涨期权和看跌期权的执行价格均为25.30元;
(2)根据D股票历史数据测算的连续复利报酬率的标准差为0.4;
(3)无风险年利率4%;
(4)
解析

d=1/1.2214=0.8187

【计算说明】
第一期上行股价=25.00×1.2214=30.54(元);
第一期下行股价=25.00×0.8187=20.47(元);
Suu=30.54×1.2214=37.30(元);
Sud=20.47×1.2214=25.00(元);
Sdd=20.47×0.8187=16.76(元)。
上行概率:
下行概率:
Cu=(12.00×0.4750+0×0.5250)/(1+1%)=5.64(元);
C0=(5.64×0.4750+0×0.5250)/(1+1%)=2.65(元)。
知识点: 二叉树期权定价模型|期权估值原理|收录时间: 2020-06-05 21:38:47