长期借款会计如何处理?
333 播放时长:426
加载播放器...
长期借款会计如何处理?
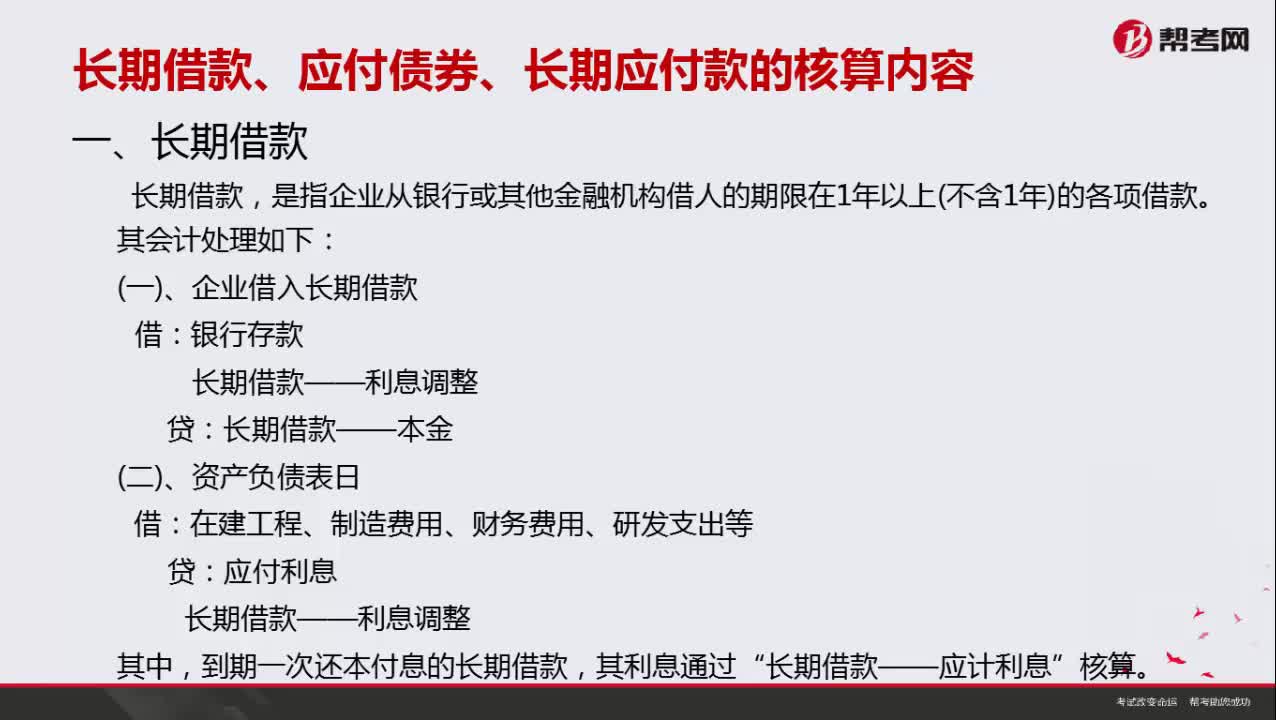
长期借款是指借款期限超过一年的借款,通常用于企业的资金筹措。在会计处理中,需要将长期借款分为两部分:长期借款本金和长期借款利息。
1. 长期借款本金的会计处理
长期借款本金应当在借款到账时计入负债,借款到期时应当偿还。在会计处理中,应当将长期借款本金列入负债类科目中,例如“长期借款”、“应付债券”等。
2. 长期借款利息的会计处理
长期借款利息是指借款人在借款期限内支付的利息。在会计处理中,应当将长期借款利息列入财务费用类科目中,例如“利息支出”等。
需要注意的是,长期借款的利息支出应当按照借款期限平均分摊到每个会计期间中,而不是在借款到期时一次性计入财务费用中。因此,在每个会计期间结束时,应当根据借款期限和利率计算应当分摊的利息支出,并计入当期的财务费用中。
1. 长期借款本金的会计处理
长期借款本金应当在借款到账时计入负债,借款到期时应当偿还。在会计处理中,应当将长期借款本金列入负债类科目中,例如“长期借款”、“应付债券”等。
2. 长期借款利息的会计处理
长期借款利息是指借款人在借款期限内支付的利息。在会计处理中,应当将长期借款利息列入财务费用类科目中,例如“利息支出”等。
需要注意的是,长期借款的利息支出应当按照借款期限平均分摊到每个会计期间中,而不是在借款到期时一次性计入财务费用中。因此,在每个会计期间结束时,应当根据借款期限和利率计算应当分摊的利息支出,并计入当期的财务费用中。
保荐代表人考试视频长期借款会计如何处理?投资银行业务视频