可供出售的金融资产会计分录如何处理?
589 播放时长:232
加载播放器...
可供出售的金融资产会计分录如何处理?
可供出售的金融资产的会计处理分为两个阶段:
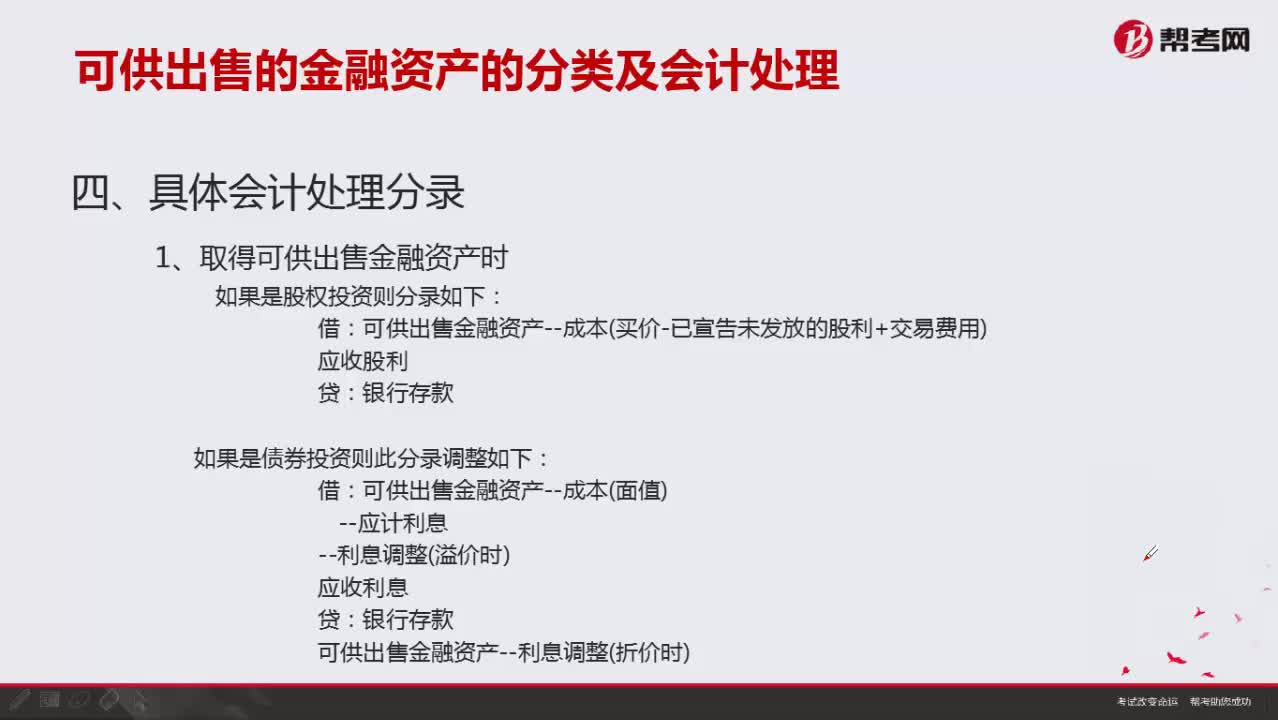
1. 购买阶段
当公司购买可供出售的金融资产时,应该按照购买价格确认资产的成本。此时,应该将资产的成本计入资产负债表中,并将其列入可供出售的金融资产的账面价值中。
会计分录如下:
借:可供出售的金融资产 xxx
贷:银行存款(或其他支付方式) xxx
2. 持有阶段
在持有可供出售的金融资产期间,公司应该按照公允价值计量资产,并将其列入可供出售的金融资产的账面价值中。公允价值的变动应该计入综合收益中。
会计分录如下:
借:可供出售的金融资产公允价值变动 xxx
贷:其他综合收益(公允价值储备) xxx
当公司决定出售可供出售的金融资产时,应该将其转移至交易性金融资产或持有至到期投资。在转移时,应该将公允价值的变动计入损益中。
会计分录如下:
借:交易性金融资产(或持有至到期投资) xxx
贷:可供出售的金融资产 xxx
借:可供出售的金融资产公允价值变动 xxx
贷:损益 xxx
1. 购买阶段
当公司购买可供出售的金融资产时,应该按照购买价格确认资产的成本。此时,应该将资产的成本计入资产负债表中,并将其列入可供出售的金融资产的账面价值中。
会计分录如下:
借:可供出售的金融资产 xxx
贷:银行存款(或其他支付方式) xxx
2. 持有阶段
在持有可供出售的金融资产期间,公司应该按照公允价值计量资产,并将其列入可供出售的金融资产的账面价值中。公允价值的变动应该计入综合收益中。
会计分录如下:
借:可供出售的金融资产公允价值变动 xxx
贷:其他综合收益(公允价值储备) xxx
当公司决定出售可供出售的金融资产时,应该将其转移至交易性金融资产或持有至到期投资。在转移时,应该将公允价值的变动计入损益中。
会计分录如下:
借:交易性金融资产(或持有至到期投资) xxx
贷:可供出售的金融资产 xxx
借:可供出售的金融资产公允价值变动 xxx
贷:损益 xxx
保荐代表人考试视频可供出售的金融资产会计分录如何处理?投资银行业务视频