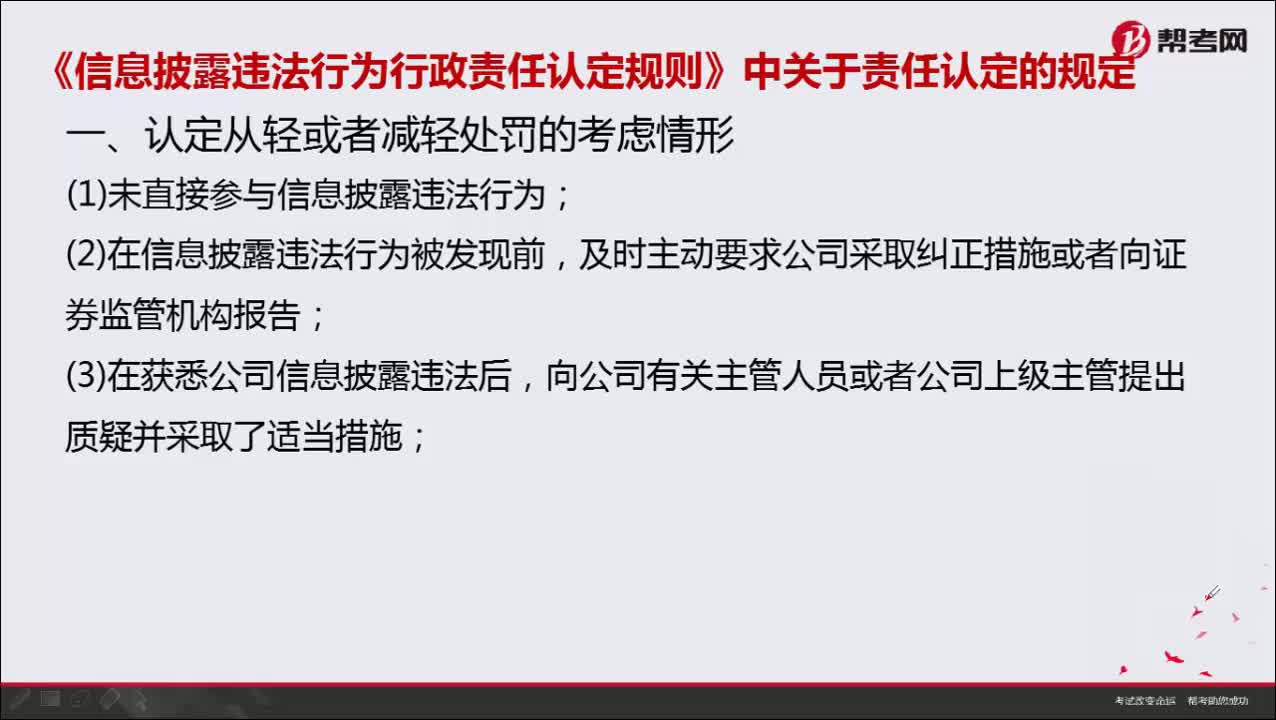
《信息披露违法行为行政责任认定规则》中认定为不予行政处罚的考虑情形有哪些?
573 播放时长:268
加载播放器...
《信息披露违法行为行政责任认定规则》中认定为不予行政处罚的考虑情形有哪些?
根据《信息披露违法行为行政责任认定规则》,以下情形可以被认定为不予行政处罚:
1. 信息披露违法行为对社会没有造成重大危害或者已经消除或减轻了其危害后果;
2. 信息披露违法行为是由于客观原因或者不可抗力所致;
3. 信息披露违法行为是由于被侵权人或者其他利益相关人事先知悉或者同意的;
4. 信息披露违法行为是由于受害人或者其他利益相关人的过错所致;
5. 信息披露违法行为是由于信息披露人积极采取措施进行纠正或者消除其违法行为后果;
6. 信息披露违法行为是由于信息披露人积极配合监管部门依法查处违法行为的;
7. 信息披露违法行为是由于信息披露人自行纠正并消除其违法行为后果的。
以上情形仅供参考,具体情况需要根据实际情况进行判断。
1. 信息披露违法行为对社会没有造成重大危害或者已经消除或减轻了其危害后果;
2. 信息披露违法行为是由于客观原因或者不可抗力所致;
3. 信息披露违法行为是由于被侵权人或者其他利益相关人事先知悉或者同意的;
4. 信息披露违法行为是由于受害人或者其他利益相关人的过错所致;
5. 信息披露违法行为是由于信息披露人积极采取措施进行纠正或者消除其违法行为后果;
6. 信息披露违法行为是由于信息披露人积极配合监管部门依法查处违法行为的;
7. 信息披露违法行为是由于信息披露人自行纠正并消除其违法行为后果的。
以上情形仅供参考,具体情况需要根据实际情况进行判断。
保荐代表人考试视频《信息披露违法行为行政责任认定规则》中认定为不予行政处罚的考虑情形有哪些?投资银行业务视频