以公允价值计量且其变动计入当期损益的金融资产如何进行具体会计处理分录?
341 播放时长:262
加载播放器...
以公允价值计量且其变动计入当期损益的金融资产如何进行具体会计处理分录?
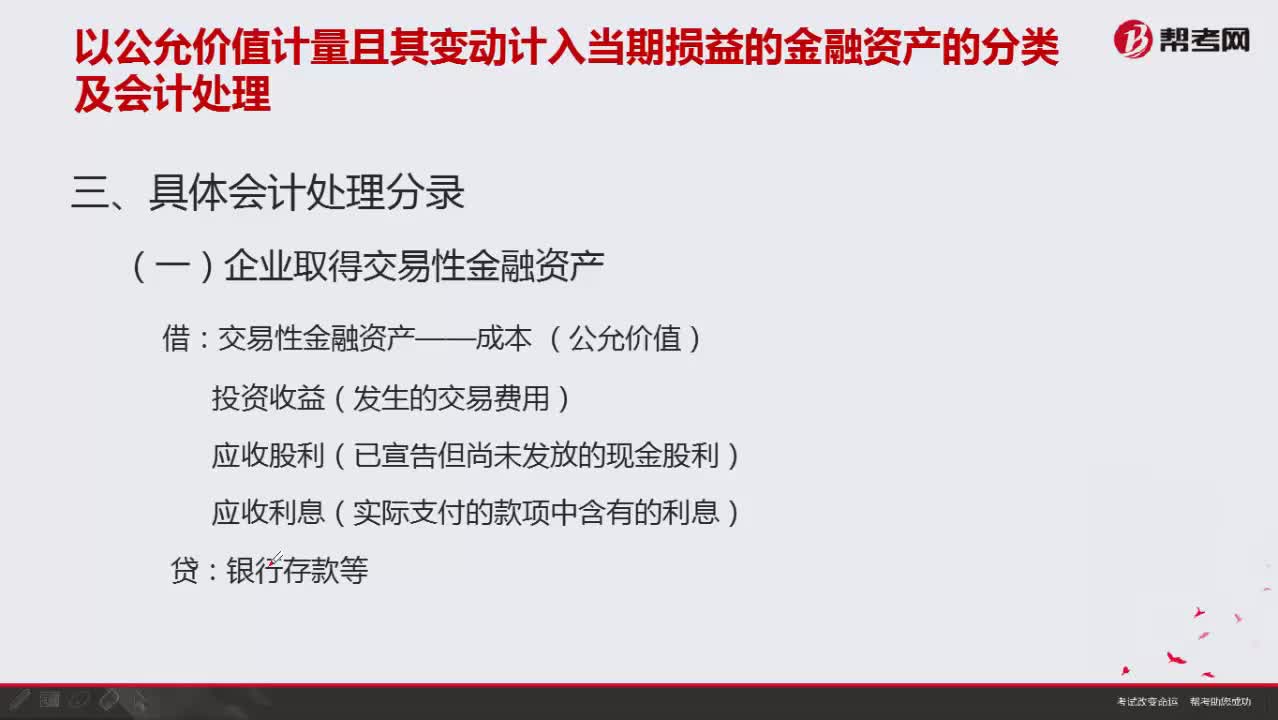
假设以公允价值计量且其变动计入当期损益的金融资产为股票投资,其会计处理分录如下:
1. 购入股票投资时的会计处理分录:
借:股票投资账户 金额
贷:银行存款账户 金额
2. 股票投资公允价值变动计入当期损益时的会计处理分录:
借:公允价值变动损益账户 金额
贷:股票投资账户 金额
3. 出售股票投资时的会计处理分录:
借:银行存款账户 金额
贷:股票投资账户 金额
其中,公允价值变动损益账户为损益类科目,用于记录股票投资公允价值变动对当期损益的影响。
1. 购入股票投资时的会计处理分录:
借:股票投资账户 金额
贷:银行存款账户 金额
2. 股票投资公允价值变动计入当期损益时的会计处理分录:
借:公允价值变动损益账户 金额
贷:股票投资账户 金额
3. 出售股票投资时的会计处理分录:
借:银行存款账户 金额
贷:股票投资账户 金额
其中,公允价值变动损益账户为损益类科目,用于记录股票投资公允价值变动对当期损益的影响。
保荐代表人考试视频以公允价值计量且其变动计入当期损益的金融资产如何进行具体会计处理分录?投资银行业务视频