可供出售金融资产如何进行会计核算?
369 播放时长:422
加载播放器...
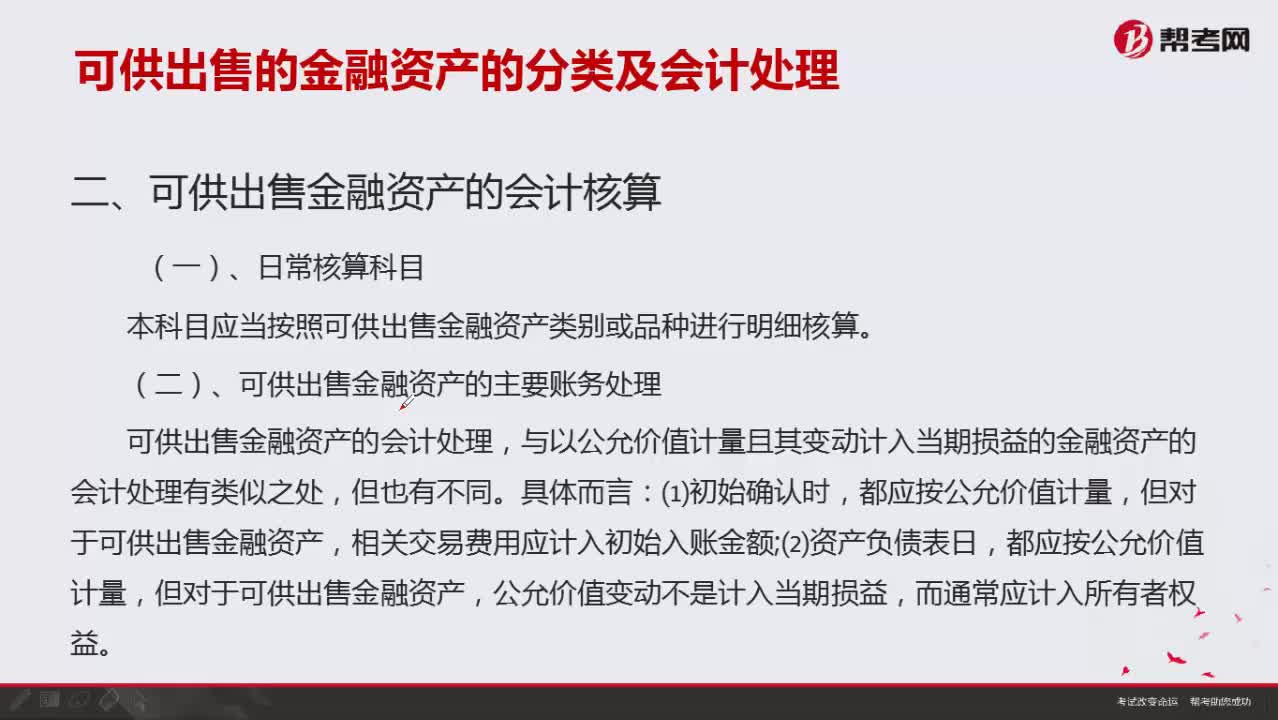
可供出售金融资产如何进行会计核算?
可供出售金融资产是指企业持有的非固定期限的金融资产,其目的是为了在未来进行出售。可供出售金融资产的会计核算主要包括以下几个方面:
1. 初始确认
企业在购买可供出售金融资产时,应当按照实际支付的成本进行初始确认,并在资产负债表中将其列为可供出售金融资产。
2. 后续计量
可供出售金融资产的后续计量应当按照公允价值进行。如果公允价值无法可靠确定,则应当按照成本进行计量。
3. 公允价值变动确认
如果可供出售金融资产的公允价值发生变动,企业应当将变动的金额确认为其他综合收益,并在综合收益表中列示。
4. 减值准备
如果可供出售金融资产的公允价值低于其成本,企业应当按照减值准则计提减值准备,并在损益表中列示。
5. 出售
如果企业出售可供出售金融资产,应当按照实际出售收入与其成本之差确认损益,并将可供出售金融资产的账面价值从资产负债表中删除。
总之,可供出售金融资产的会计核算应当按照相关会计准则进行,以确保企业财务报表的准确性和真实性。
1. 初始确认
企业在购买可供出售金融资产时,应当按照实际支付的成本进行初始确认,并在资产负债表中将其列为可供出售金融资产。
2. 后续计量
可供出售金融资产的后续计量应当按照公允价值进行。如果公允价值无法可靠确定,则应当按照成本进行计量。
3. 公允价值变动确认
如果可供出售金融资产的公允价值发生变动,企业应当将变动的金额确认为其他综合收益,并在综合收益表中列示。
4. 减值准备
如果可供出售金融资产的公允价值低于其成本,企业应当按照减值准则计提减值准备,并在损益表中列示。
5. 出售
如果企业出售可供出售金融资产,应当按照实际出售收入与其成本之差确认损益,并将可供出售金融资产的账面价值从资产负债表中删除。
总之,可供出售金融资产的会计核算应当按照相关会计准则进行,以确保企业财务报表的准确性和真实性。
保荐代表人考试视频可供出售金融资产如何进行会计核算?投资银行业务视频