如何理解会计中的收付实现制与权责发生制?
519 播放时长:105
加载播放器...
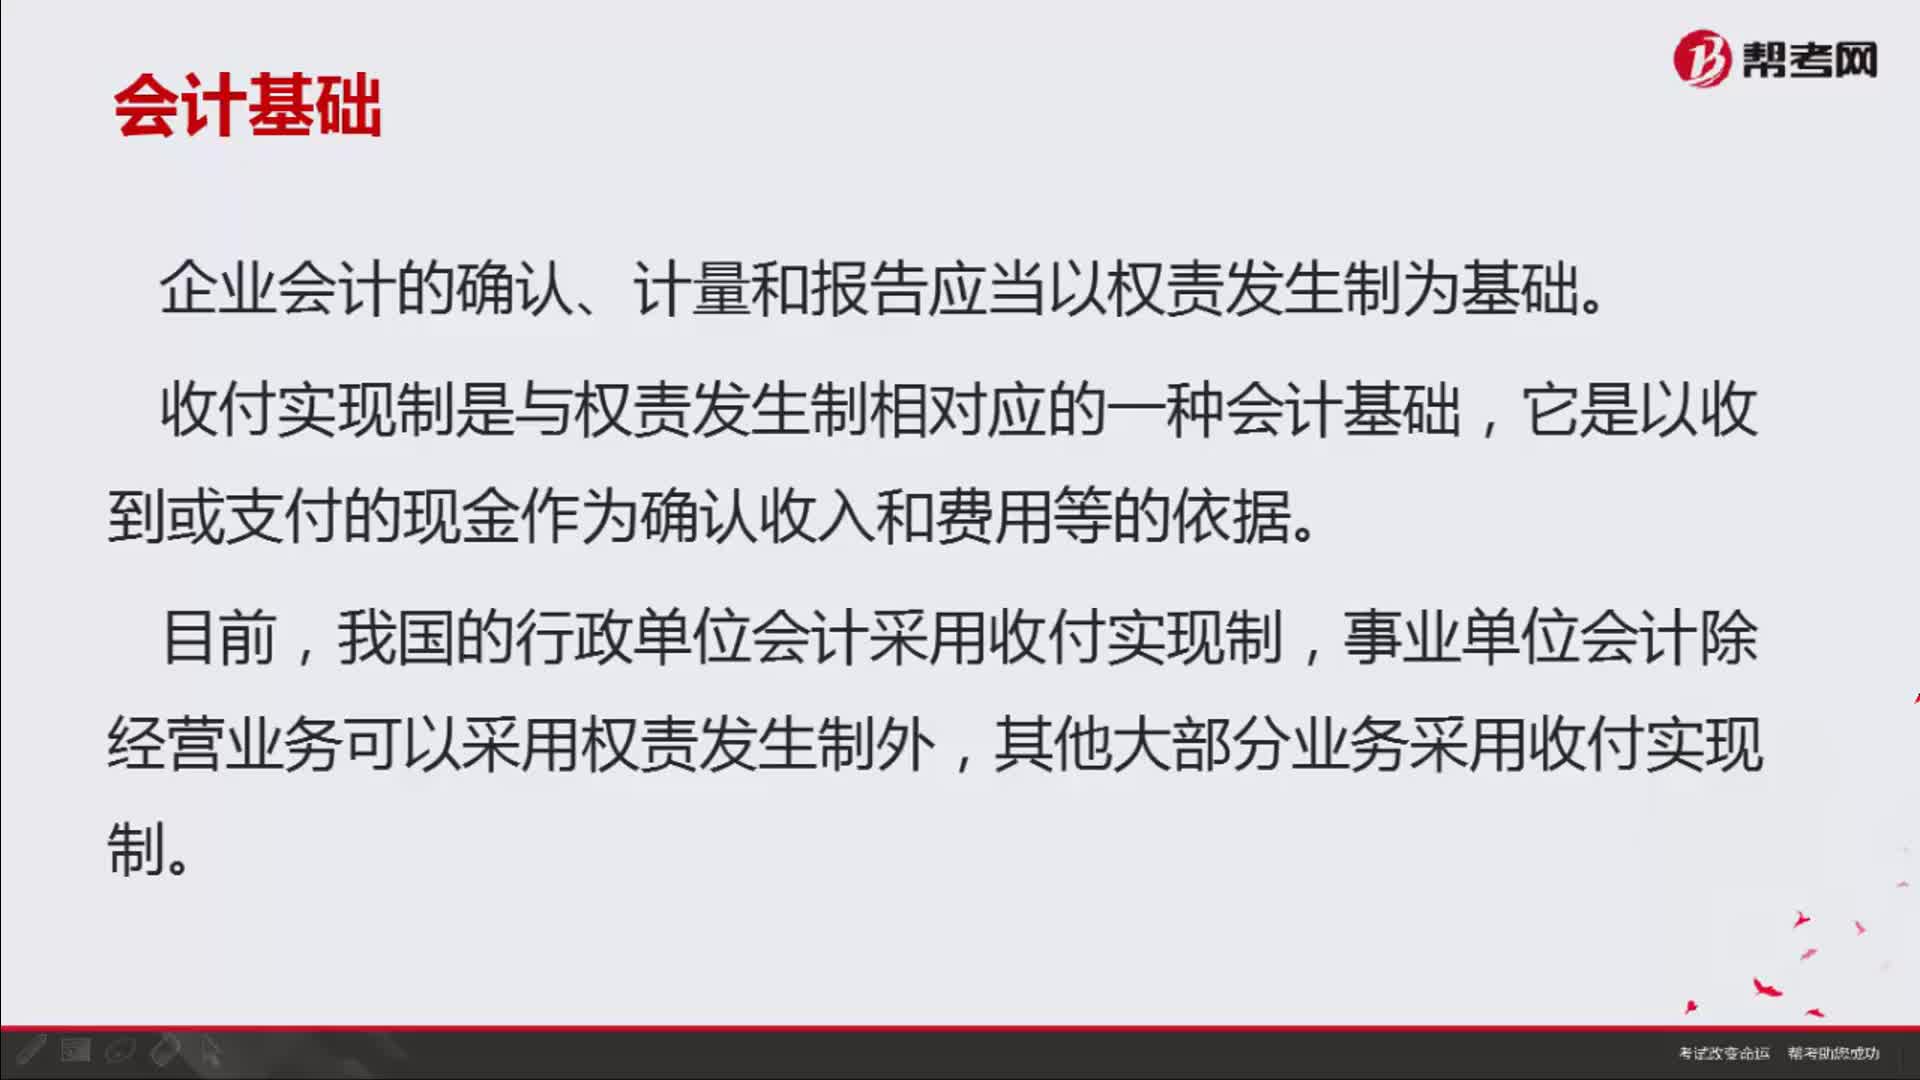
如何理解会计中的收付实现制与权责发生制?即收付实现制和权责发生制。收付实现制是与权责发生制相对应的一种会计基础,它是以收到或支付的现金作为确认收入和费用等的依据。我国的行政单位会计采用收付实现制,事业单位会计除经营业务可以采用权责发生制外,其他大部分业务采用收付实现制。收付实现制,凡属本期实际收到款项的收入和支付款项的费用,都应作为本期的收入和费用入账。
收付实现制和权责发生制是会计核算方法中的两种不同的原则。
收付实现制是指在会计核算中,只有当实际收入或支出发生时,才会计入账簿,即只有收到或支付了货款,才能计入收入或支出。这种方法强调的是实际的收付现金流量,因此也称为现金基础会计。
权责发生制则是指在会计核算中,不管收付是否实现,只要经济利益发生了变化,就应该计入账簿,即应收账款、应付账款等在发生时就要计入账簿。这种方法强调的是经济利益的转移,因此也称为权责基础会计。
两种原则的区别在于核算的时间点不同,收付实现制强调的是实际的现金流量,而权责发生制强调的是经济利益的转移。在实际应用中,不同的企业会根据自身的特点和需要选择适合自己的会计核算方法。
收付实现制是指在会计核算中,只有当实际收入或支出发生时,才会计入账簿,即只有收到或支付了货款,才能计入收入或支出。这种方法强调的是实际的收付现金流量,因此也称为现金基础会计。
权责发生制则是指在会计核算中,不管收付是否实现,只要经济利益发生了变化,就应该计入账簿,即应收账款、应付账款等在发生时就要计入账簿。这种方法强调的是经济利益的转移,因此也称为权责基础会计。
两种原则的区别在于核算的时间点不同,收付实现制强调的是实际的现金流量,而权责发生制强调的是经济利益的转移。在实际应用中,不同的企业会根据自身的特点和需要选择适合自己的会计核算方法。
保荐代表人考试视频如何理解会计中的收付实现制与权责发生制?投资银行业务视频