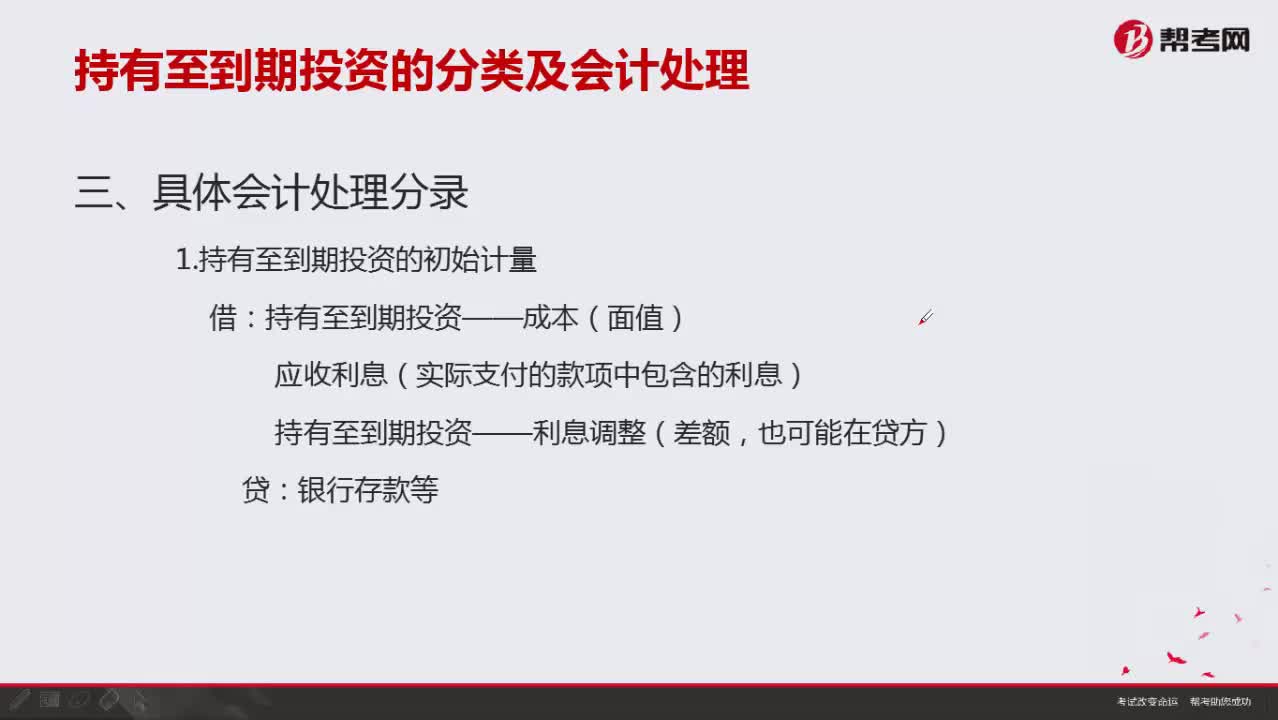
持有至到期投资的初始计量如何进行具体会计处理分录?
338 播放时长:266
加载播放器...
持有至到期投资的初始计量如何进行具体会计处理分录?
假设公司在2021年1月1日购买了一项持有至到期投资,投资金额为100,000元,到期日为2022年12月31日。该投资的利率为5%,每年利息按年度支付。具体会计处理分录如下:
1. 购买投资时的会计处理分录:
借:持有至到期投资 100,000元
贷:银行存款 100,000元
2. 到期收取利息时的会计处理分录:
借:银行存款 5,000元
贷:投资收益 5,000元
3. 到期时赎回投资时的会计处理分录:
借:银行存款 105,000元
贷:持有至到期投资 100,000元
贷:投资收益 5,000元
以上是持有至到期投资的初始计量和到期时的具体会计处理分录。需要注意的是,持有至到期投资的初始计量应该按照成本计量法进行,即以购买金额为基础进行计量。在持有期间,投资收益应该按照利率和支付时间进行计算,并在到期时进行结算。如果在持有期间需要对投资进行减值处理,也需要及时进行相应的会计处理。
1. 购买投资时的会计处理分录:
借:持有至到期投资 100,000元
贷:银行存款 100,000元
2. 到期收取利息时的会计处理分录:
借:银行存款 5,000元
贷:投资收益 5,000元
3. 到期时赎回投资时的会计处理分录:
借:银行存款 105,000元
贷:持有至到期投资 100,000元
贷:投资收益 5,000元
以上是持有至到期投资的初始计量和到期时的具体会计处理分录。需要注意的是,持有至到期投资的初始计量应该按照成本计量法进行,即以购买金额为基础进行计量。在持有期间,投资收益应该按照利率和支付时间进行计算,并在到期时进行结算。如果在持有期间需要对投资进行减值处理,也需要及时进行相应的会计处理。
保荐代表人考试视频持有至到期投资的初始计量如何进行具体会计处理分录?投资银行业务视频