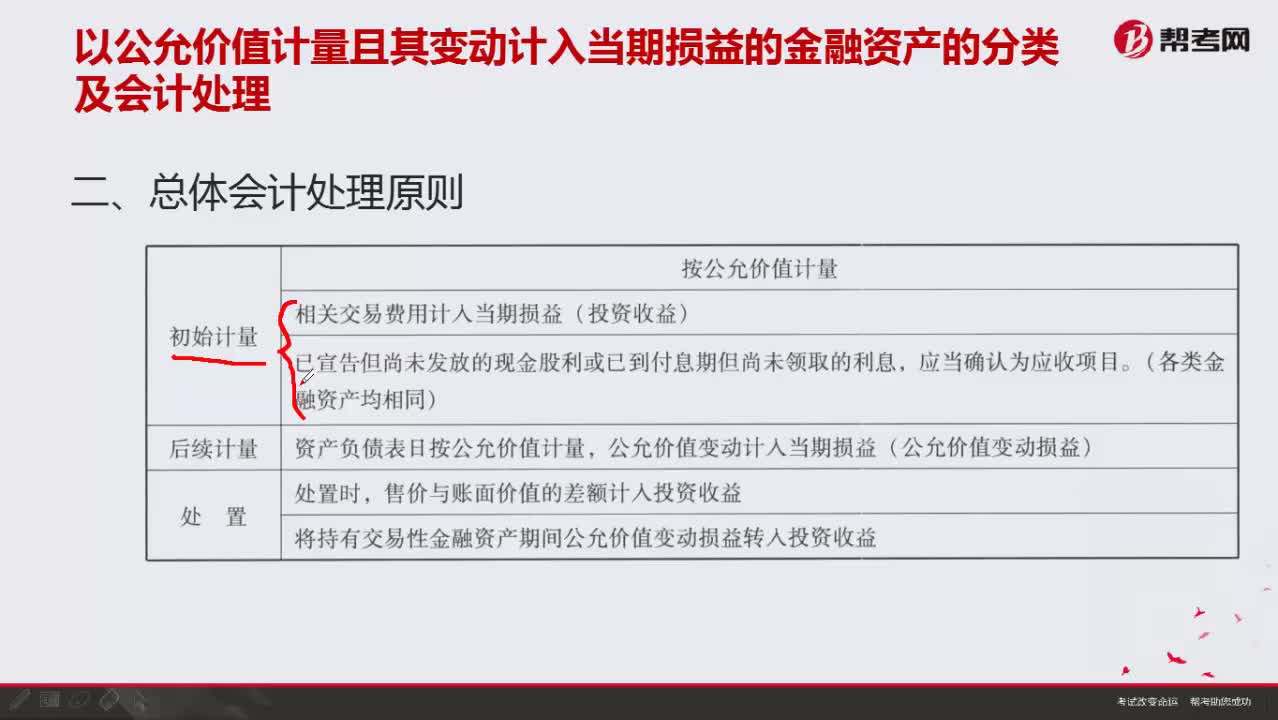
按公允价值计量总体会计处理原则有哪些?
395 播放时长:99
加载播放器...
按公允价值计量总体会计处理原则有哪些?
按公允价值计量总体会计处理原则包括以下几个方面:
1. 公允价值是一种重要的会计计量基础。公允价值是指在市场上能够获取的交易价格,是市场上的买方和卖方在充分了解相关信息的情况下,自愿达成的价格。
2. 公允价值应用于资产、负债和股东权益的计量。按照公允价值计量的原则,企业应该将其拥有的资产、负债和股东权益按照其公允价值计量。
3. 公允价值变动应当及时计入当期损益。按照公允价值计量的原则,企业应该及时计入公允价值变动所带来的收益或损失,这些收益或损失应计入当期损益。
4. 公允价值的确定应当依据市场价格或其他可靠的市场信息。按照公允价值计量的原则,企业应该依据市场价格或其他可靠的市场信息来确定公允价值。
5. 公允价值的确定应当考虑相关的风险因素。按照公允价值计量的原则,企业应该考虑相关的风险因素来确定公允价值,这些风险因素包括市场风险、信用风险、流动性风险等。
1. 公允价值是一种重要的会计计量基础。公允价值是指在市场上能够获取的交易价格,是市场上的买方和卖方在充分了解相关信息的情况下,自愿达成的价格。
2. 公允价值应用于资产、负债和股东权益的计量。按照公允价值计量的原则,企业应该将其拥有的资产、负债和股东权益按照其公允价值计量。
3. 公允价值变动应当及时计入当期损益。按照公允价值计量的原则,企业应该及时计入公允价值变动所带来的收益或损失,这些收益或损失应计入当期损益。
4. 公允价值的确定应当依据市场价格或其他可靠的市场信息。按照公允价值计量的原则,企业应该依据市场价格或其他可靠的市场信息来确定公允价值。
5. 公允价值的确定应当考虑相关的风险因素。按照公允价值计量的原则,企业应该考虑相关的风险因素来确定公允价值,这些风险因素包括市场风险、信用风险、流动性风险等。
保荐代表人考试视频按公允价值计量总体会计处理原则有哪些?投资银行业务视频