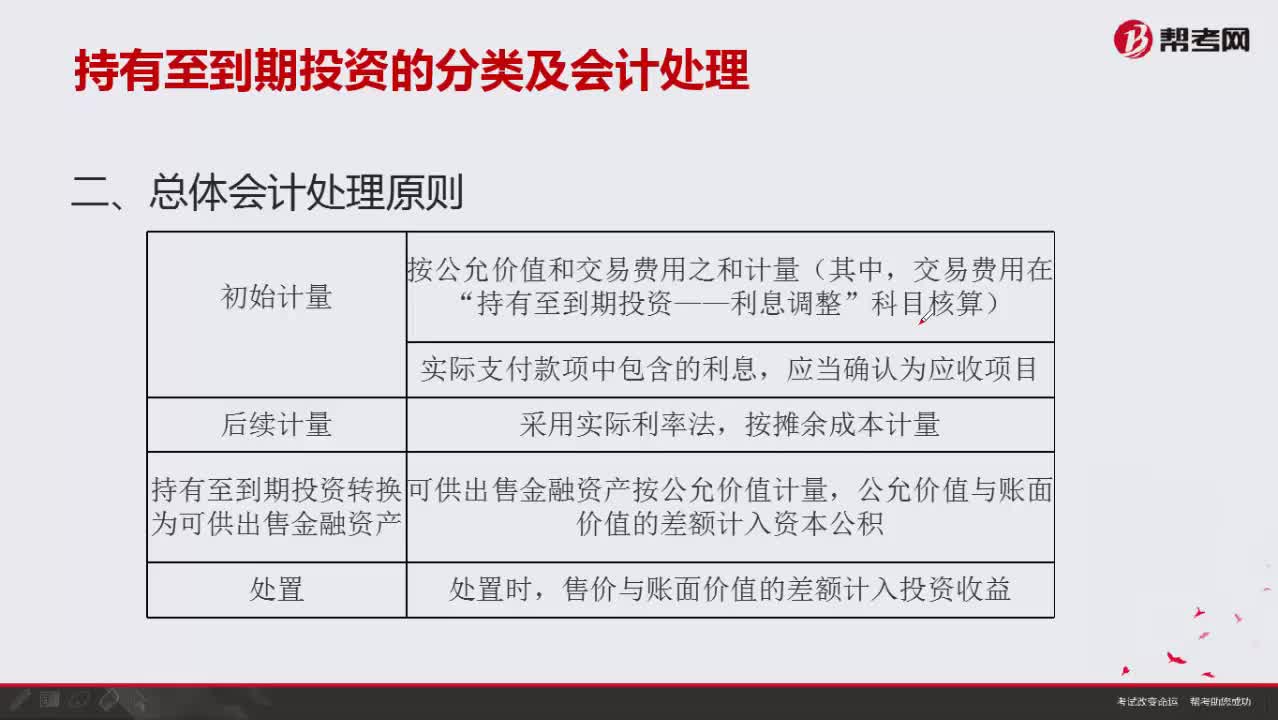
持有至到期投资的总体会计处理原则有哪些?
344 播放时长:74
加载播放器...
持有至到期投资的总体会计处理原则有哪些?
持有至到期投资的总体会计处理原则包括:
1. 初始确认:持有至到期投资应当以成本计量,并在确认时计入应计利息。
2. 后续计量:持有至到期投资应当以成本计量,不计提资产减值准备。
3. 应计利息:持有至到期投资应当按照约定的利率计提应计利息,并在确认时计入收益。
4. 减值准备:如果持有至到期投资的公允价值发生了重大下降,应当进行减值测试,并计提相应的资产减值准备。
5. 转移分类:如果持有至到期投资不再满足持有至到期的条件,应当按照实际情况转移分类。
6. 资产处置:如果持有至到期投资被出售或赎回,应当以实际收益或亏损计入当期损益。
1. 初始确认:持有至到期投资应当以成本计量,并在确认时计入应计利息。
2. 后续计量:持有至到期投资应当以成本计量,不计提资产减值准备。
3. 应计利息:持有至到期投资应当按照约定的利率计提应计利息,并在确认时计入收益。
4. 减值准备:如果持有至到期投资的公允价值发生了重大下降,应当进行减值测试,并计提相应的资产减值准备。
5. 转移分类:如果持有至到期投资不再满足持有至到期的条件,应当按照实际情况转移分类。
6. 资产处置:如果持有至到期投资被出售或赎回,应当以实际收益或亏损计入当期损益。
保荐代表人考试视频持有至到期投资的总体会计处理原则有哪些?投资银行业务视频