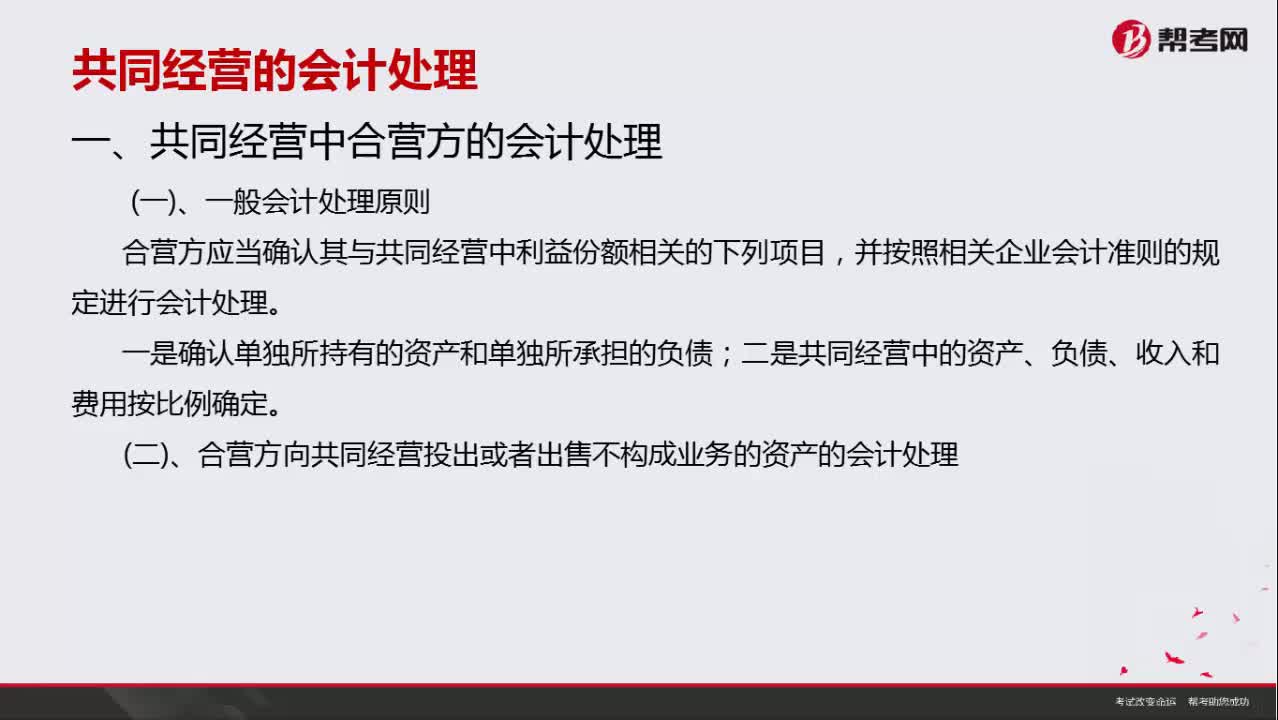
共同经营中合营方的会计处理原则有哪些?
427 播放时长:264
加载播放器...
共同经营中合营方的会计处理原则有哪些?
共同经营中合营方的会计处理原则主要包括以下几点:
1. 合营企业应当设立独立的会计核算制度,按照《企业会计准则》的规定进行会计核算和报告。
2. 合营方应当按照其出资比例,确认合营企业的资产、负债、收入、费用和利润。
3. 合营方应当按照其出资比例,确认合营企业的现金流量表。
4. 合营方应当在合营企业的财务报表中披露其出资比例、合营期间的收入、费用、利润和现金流量等信息。
5. 合营方应当按照其出资比例,确认合营企业的投资收益,并在投资收益中扣除已经确认的合营企业的净亏损。
6. 合营方应当按照其出资比例,确认合营企业的资产减值损失,并在资产减值损失中扣除已经确认的合营企业的净亏损。
7. 合营方应当按照其出资比例,确认合营企业的所得税费用,并在所得税费用中扣除已经确认的合营企业的净亏损。
总之,合营方应当按照其出资比例,确认合营企业的各项财务信息,并在财务报表中披露相关信息。同时,应当注意扣除已经确认的合营企业的净亏损,以避免重复计算。
1. 合营企业应当设立独立的会计核算制度,按照《企业会计准则》的规定进行会计核算和报告。
2. 合营方应当按照其出资比例,确认合营企业的资产、负债、收入、费用和利润。
3. 合营方应当按照其出资比例,确认合营企业的现金流量表。
4. 合营方应当在合营企业的财务报表中披露其出资比例、合营期间的收入、费用、利润和现金流量等信息。
5. 合营方应当按照其出资比例,确认合营企业的投资收益,并在投资收益中扣除已经确认的合营企业的净亏损。
6. 合营方应当按照其出资比例,确认合营企业的资产减值损失,并在资产减值损失中扣除已经确认的合营企业的净亏损。
7. 合营方应当按照其出资比例,确认合营企业的所得税费用,并在所得税费用中扣除已经确认的合营企业的净亏损。
总之,合营方应当按照其出资比例,确认合营企业的各项财务信息,并在财务报表中披露相关信息。同时,应当注意扣除已经确认的合营企业的净亏损,以避免重复计算。
保荐代表人考试视频共同经营中合营方的会计处理原则有哪些?投资银行业务视频