无形资产如何进行后续计量?
307 播放时长:426
加载播放器...
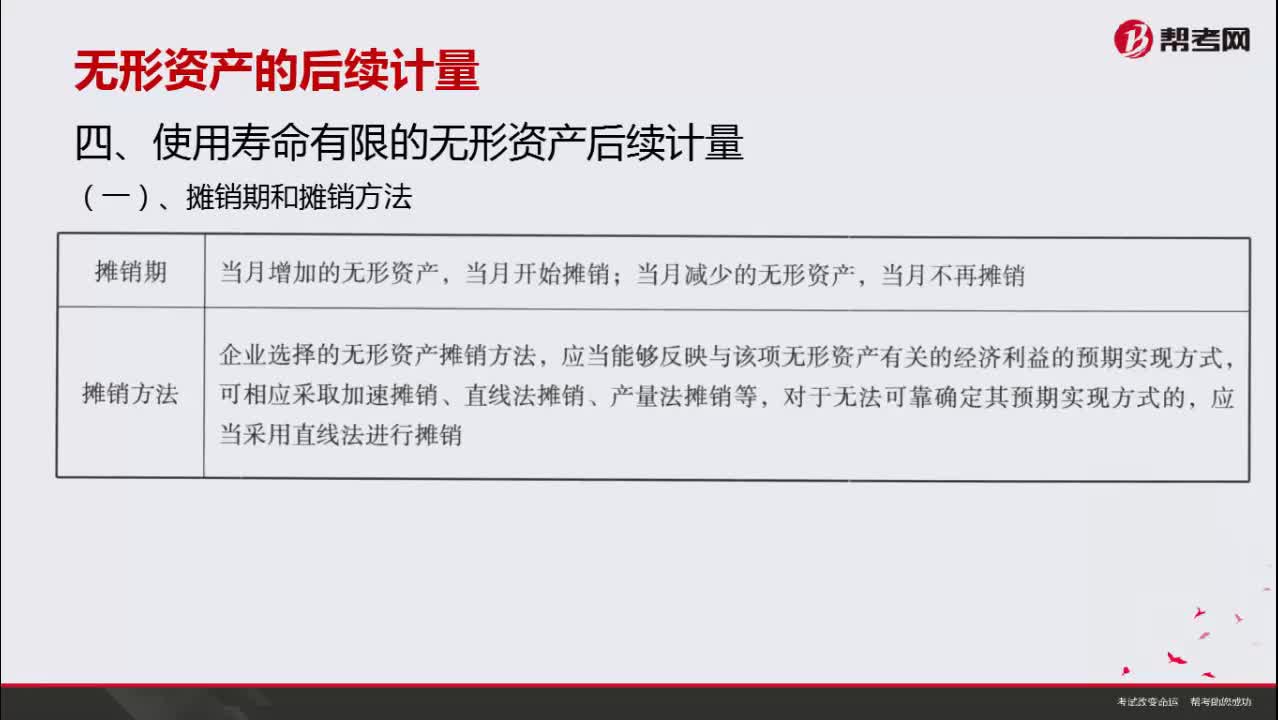
无形资产如何进行后续计量?
无形资产的后续计量取决于其类型和使用方式。以下是几种常见的计量方法:
1. 商誉:商誉是指企业超过其净资产价值的价值。商誉的后续计量通常是每年进行一次减值测试,以确定其价值是否下降。如果商誉价值下降,则需要进行减值。
2. 版权、专利和许可证:这些无形资产的后续计量通常是按照其使用寿命进行折旧。折旧费用应该在每个会计期间进行计提。
3. 研发支出:研发支出通常是指企业为了开发新产品或改进现有产品而进行的支出。这些支出不能作为无形资产进行计量,而是应该在发生时立即计入成本。
4. 品牌价值:品牌价值通常是指企业的名字、商标和标志等无形资产。这些资产的后续计量通常是按照其使用寿命进行折旧。折旧费用应该在每个会计期间进行计提。
总之,无形资产的后续计量应该根据其类型和使用方式进行确定,并遵循相关的会计准则和规定。
1. 商誉:商誉是指企业超过其净资产价值的价值。商誉的后续计量通常是每年进行一次减值测试,以确定其价值是否下降。如果商誉价值下降,则需要进行减值。
2. 版权、专利和许可证:这些无形资产的后续计量通常是按照其使用寿命进行折旧。折旧费用应该在每个会计期间进行计提。
3. 研发支出:研发支出通常是指企业为了开发新产品或改进现有产品而进行的支出。这些支出不能作为无形资产进行计量,而是应该在发生时立即计入成本。
4. 品牌价值:品牌价值通常是指企业的名字、商标和标志等无形资产。这些资产的后续计量通常是按照其使用寿命进行折旧。折旧费用应该在每个会计期间进行计提。
总之,无形资产的后续计量应该根据其类型和使用方式进行确定,并遵循相关的会计准则和规定。
保荐代表人考试视频无形资产如何进行后续计量?投资银行业务视频