投资性房地产采用成本模式计量如何会计处理?
322 播放时长:60
加载播放器...
投资性房地产采用成本模式计量如何会计处理?
投资性房地产采用成本模式计量时,会计处理如下:
1. 购入投资性房地产时,将其作为非流动资产计入资产负债表中,按照购入成本计量。
2. 在使用期间,投资性房地产不进行折旧,但应当进行减值测试,若发现其价值已经低于账面价值,则应当计提减值准备。
3. 若投资性房地产发生增值,如房屋装修、改建等,应当将增值部分计入投资性房地产的账面价值中。
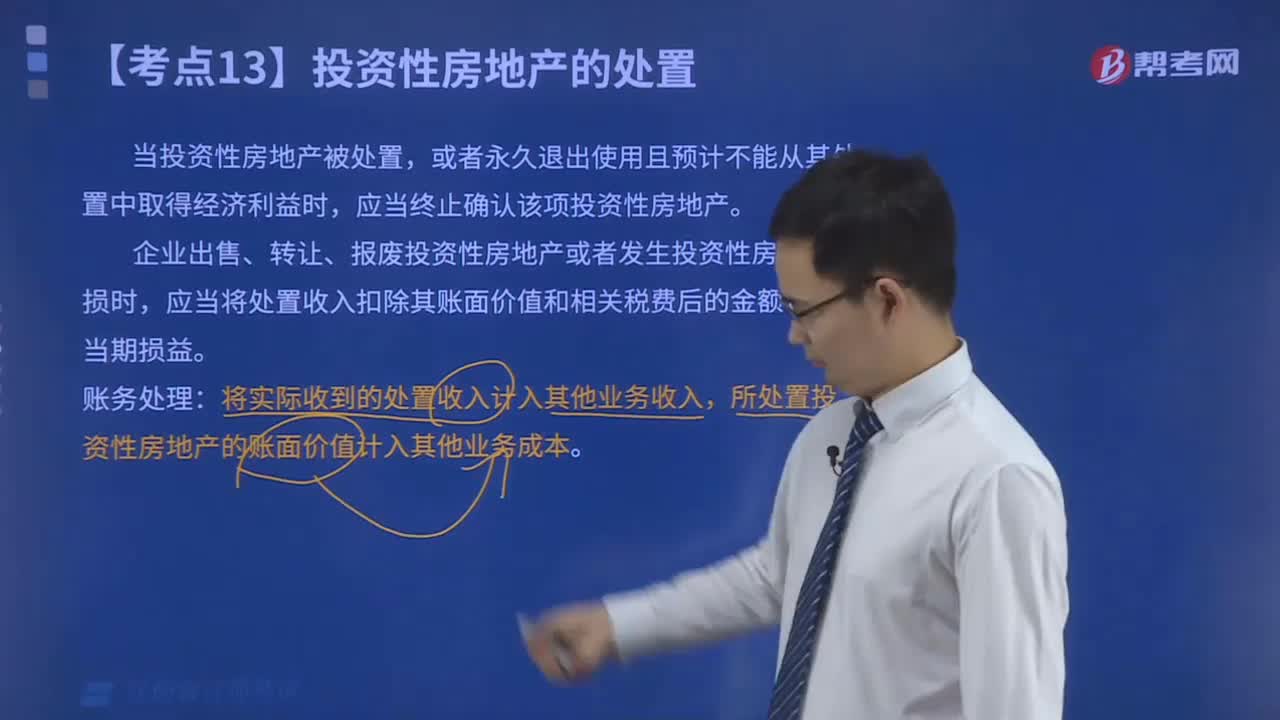
4. 若投资性房地产出售或者报废,应当按照其账面价值减去累计折旧或减值准备计算出净值,将净值从非流动资产中清除,并计入当期损益。
1. 购入投资性房地产时,将其作为非流动资产计入资产负债表中,按照购入成本计量。
2. 在使用期间,投资性房地产不进行折旧,但应当进行减值测试,若发现其价值已经低于账面价值,则应当计提减值准备。
3. 若投资性房地产发生增值,如房屋装修、改建等,应当将增值部分计入投资性房地产的账面价值中。
4. 若投资性房地产出售或者报废,应当按照其账面价值减去累计折旧或减值准备计算出净值,将净值从非流动资产中清除,并计入当期损益。
注册会计师考试视频投资性房地产采用成本模式计量如何会计处理?会计视频