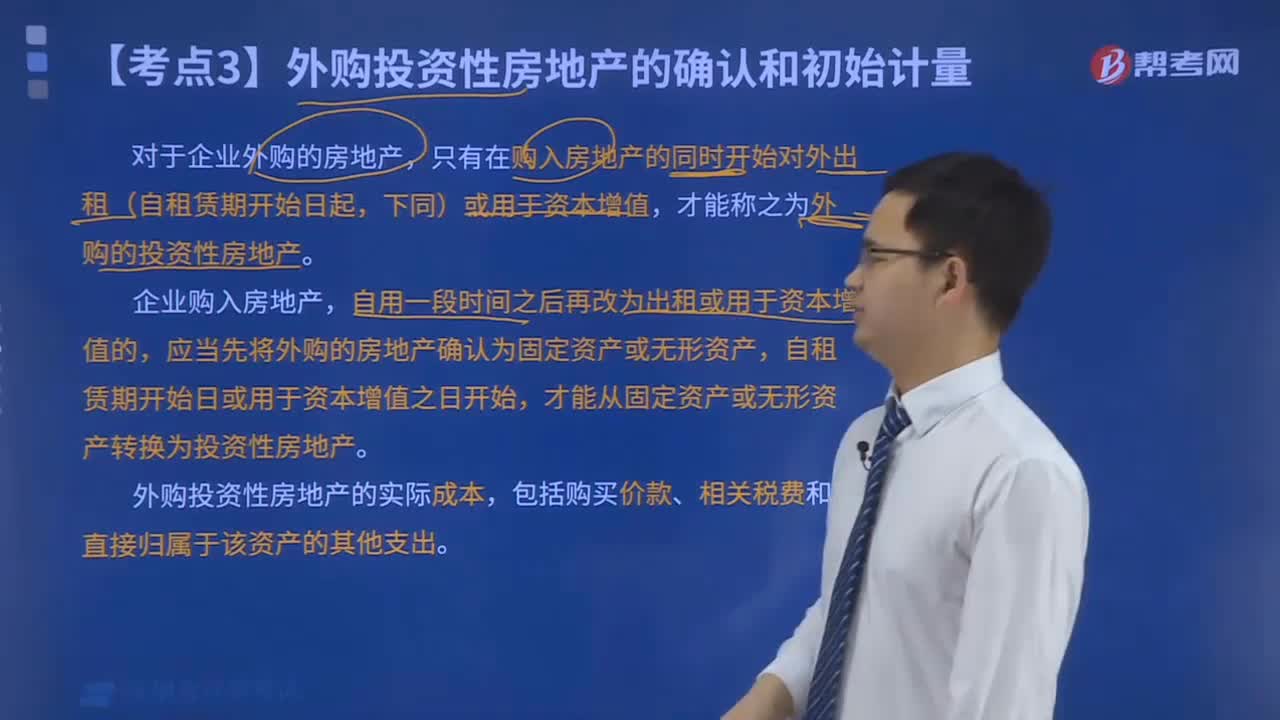
外购投资性房地产如何确认?
333 播放时长:97
加载播放器...
外购投资性房地产如何确认?
外购投资性房地产的确认应遵循以下原则:
1.确认是否符合投资性房地产的定义:投资性房地产是指用于投资、出租或增值的房地产,而非用于自用或出售的房地产。
2.确认是否符合投资性房地产的特征:投资性房地产通常具有以下特征:长期持有、出租收益、价值增值、非主要业务等。
3.确认是否符合会计准则的要求:根据会计准则的规定,投资性房地产应当以公允价值计量,并按照公允价值变动进行会计处理。
4.确认是否符合公司的会计政策:公司应当根据自身情况制定适合的会计政策,如确认标准、计量方法、披露要求等。
5.确认是否符合审计要求:审计人员应当根据审计准则和审计程序对外购投资性房地产进行审计,并对其真实性、准确性、合规性等进行评估。
1.确认是否符合投资性房地产的定义:投资性房地产是指用于投资、出租或增值的房地产,而非用于自用或出售的房地产。
2.确认是否符合投资性房地产的特征:投资性房地产通常具有以下特征:长期持有、出租收益、价值增值、非主要业务等。
3.确认是否符合会计准则的要求:根据会计准则的规定,投资性房地产应当以公允价值计量,并按照公允价值变动进行会计处理。
4.确认是否符合公司的会计政策:公司应当根据自身情况制定适合的会计政策,如确认标准、计量方法、披露要求等。
5.确认是否符合审计要求:审计人员应当根据审计准则和审计程序对外购投资性房地产进行审计,并对其真实性、准确性、合规性等进行评估。
注册会计师考试视频外购投资性房地产如何确认?会计视频