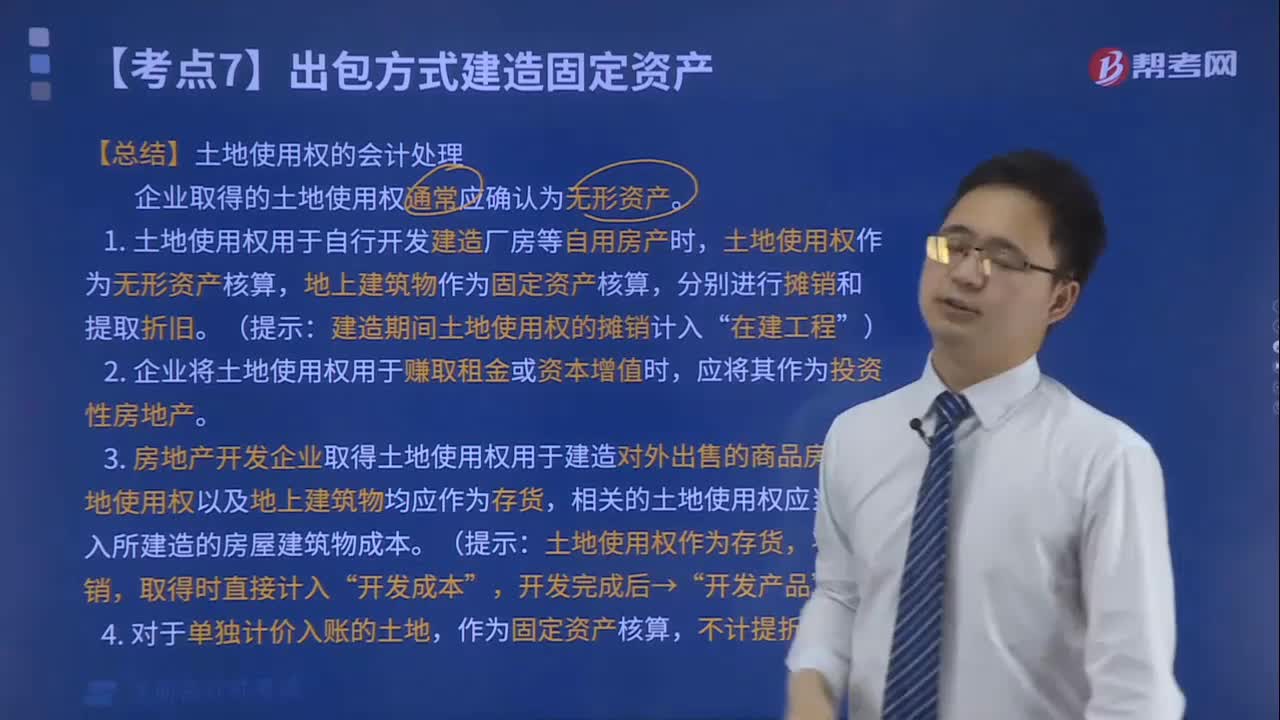
土地使用权如何进行会计处理?
348 播放时长:600
加载播放器...
土地使用权如何进行会计处理?
土地使用权是指国家授予的土地使用权,具有使用、收益和转让等权利。根据会计准则的规定,土地使用权应当按照实际支付的土地出让金作为成本计入固定资产账户,同时应当计提土地使用权摊销费用,以反映土地使用权的使用期限和价值递减的情况。
具体会计处理方法如下:
1. 计入固定资产账户
土地使用权的出让金应当按照实际支付的金额计入固定资产账户,并在账面上进行折旧或摊销。
2. 计提土地使用权摊销费用
土地使用权的摊销费用应当按照土地使用权的使用期限和价值递减的情况计提,并在每个会计期间进行摊销。具体摊销方法可以采用直线摊销法或加速摊销法,根据实际情况选择合适的方法。
3. 处理土地使用权的转让和处置
如果土地使用权被转让或处置,应当按照实际收到的转让款或处置款减去已计提的摊销费用后,计入收益或损失中。同时,应当清理土地使用权的固定资产账户和摊销费用账户。
总之,土地使用权的会计处理应当按照会计准则的规定进行,合理反映土地使用权的价值和使用期限,确保会计信息的真实性和准确性。
具体会计处理方法如下:
1. 计入固定资产账户
土地使用权的出让金应当按照实际支付的金额计入固定资产账户,并在账面上进行折旧或摊销。
2. 计提土地使用权摊销费用
土地使用权的摊销费用应当按照土地使用权的使用期限和价值递减的情况计提,并在每个会计期间进行摊销。具体摊销方法可以采用直线摊销法或加速摊销法,根据实际情况选择合适的方法。
3. 处理土地使用权的转让和处置
如果土地使用权被转让或处置,应当按照实际收到的转让款或处置款减去已计提的摊销费用后,计入收益或损失中。同时,应当清理土地使用权的固定资产账户和摊销费用账户。
总之,土地使用权的会计处理应当按照会计准则的规定进行,合理反映土地使用权的价值和使用期限,确保会计信息的真实性和准确性。
注册会计师考试视频土地使用权如何进行会计处理?会计视频