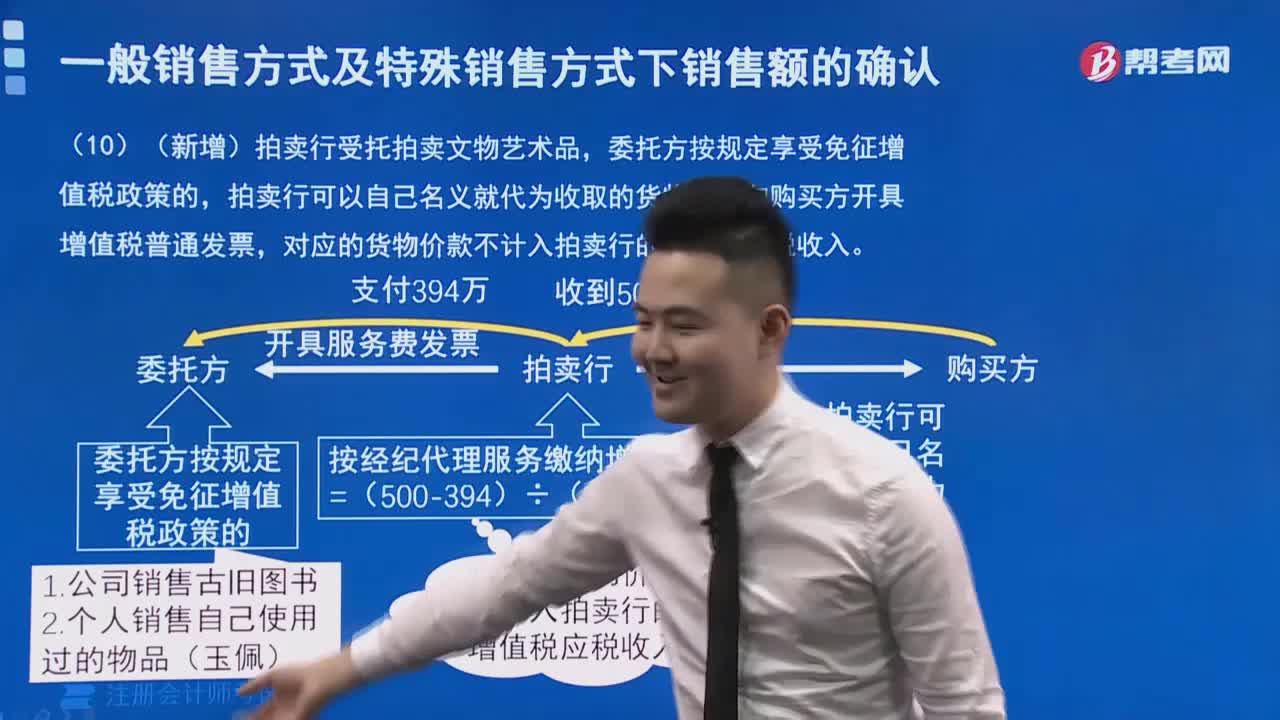
不计入拍卖行的增值税应税收入的情形有哪些?
329 播放时长:230
加载播放器...
不计入拍卖行的增值税应税收入的情形有哪些?
以下情形不计入拍卖行的增值税应税收入:
1. 拍卖行代理销售的物品,代理销售的收入属于委托人的,不属于拍卖行的应税收入。
2. 拍卖行代理销售的物品,但销售收入全部或部分归委托人,拍卖行只收取代理费用的,代理费用不属于增值税应税收入。
3. 拍卖行代理销售的物品,但销售收入全部或部分归拍卖行的委托方,拍卖行只收取代理费用的,代理费用不属于增值税应税收入。
4. 拍卖行代理销售的不动产,但销售收入全部或部分归委托人的,不属于拍卖行的应税收入。
5. 拍卖行代理销售的艺术品、文物等文化用品,但销售收入全部或部分归委托人的,不属于拍卖行的应税收入。
1. 拍卖行代理销售的物品,代理销售的收入属于委托人的,不属于拍卖行的应税收入。
2. 拍卖行代理销售的物品,但销售收入全部或部分归委托人,拍卖行只收取代理费用的,代理费用不属于增值税应税收入。
3. 拍卖行代理销售的物品,但销售收入全部或部分归拍卖行的委托方,拍卖行只收取代理费用的,代理费用不属于增值税应税收入。
4. 拍卖行代理销售的不动产,但销售收入全部或部分归委托人的,不属于拍卖行的应税收入。
5. 拍卖行代理销售的艺术品、文物等文化用品,但销售收入全部或部分归委托人的,不属于拍卖行的应税收入。
注册会计师考试视频不计入拍卖行的增值税应税收入的情形有哪些?税法视频