如何理解备抵法?
489 播放时长:555
加载播放器...
如何理解备抵法?
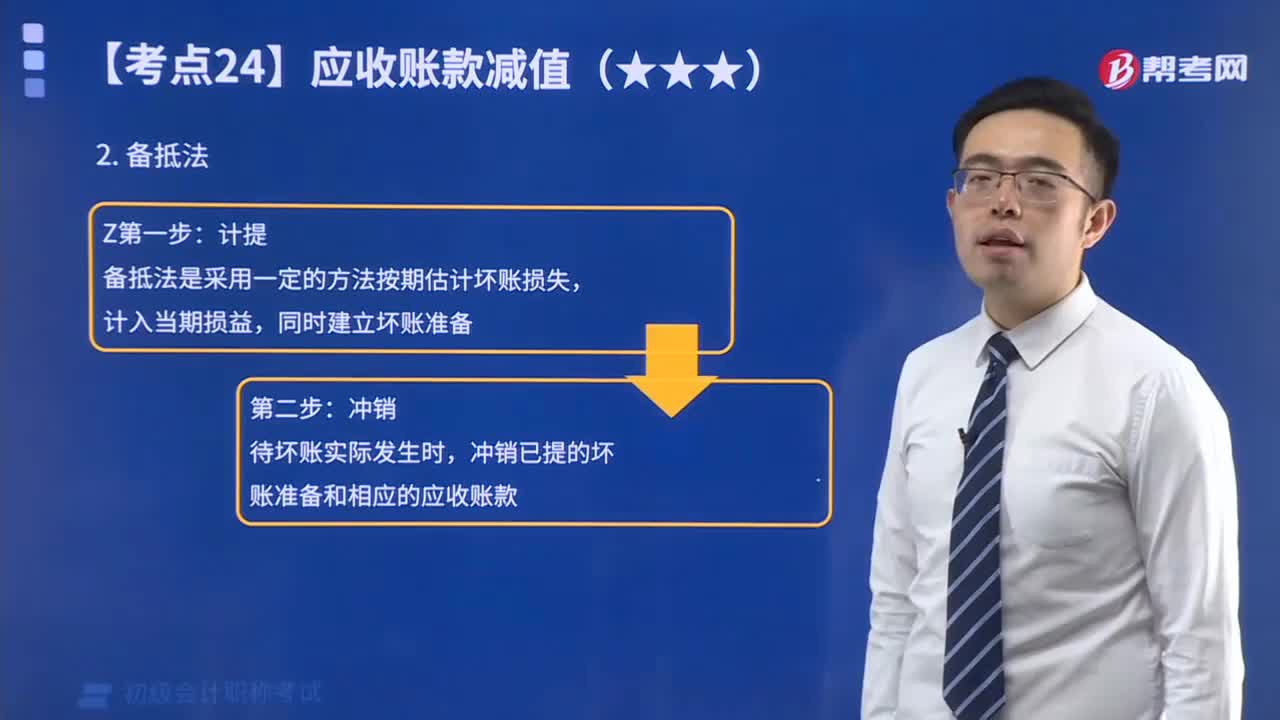
备抵法是一种会计处理方法,其目的是为了预防损失或费用的发生,而在财务报表中设置一项备抵准备金。备抵准备金可以用于弥补可能出现的损失或费用,从而保障企业的资产安全和财务稳定。
备抵法主要适用于以下几种情况:
1. 预估损失:企业可能面临一些未来的损失,例如坏账、存货过期、信用风险等,为了预防这些损失的发生,企业可以在财务报表中设置备抵准备金。
2. 预估费用:企业可能需要承担一些未来的费用,例如维修费用、保险费用、法律诉讼费用等,为了预防这些费用的发生,企业可以在财务报表中设置备抵准备金。
3. 减值准备:企业可能需要对一些资产进行减值计提,例如固定资产、无形资产、投资性房地产等,为了保障企业的资产价值,企业可以在财务报表中设置备抵准备金。
总之,备抵法是一种重要的会计处理方法,它可以帮助企业预防损失和费用的发生,保障企业的资产安全和财务稳定。
备抵法主要适用于以下几种情况:
1. 预估损失:企业可能面临一些未来的损失,例如坏账、存货过期、信用风险等,为了预防这些损失的发生,企业可以在财务报表中设置备抵准备金。
2. 预估费用:企业可能需要承担一些未来的费用,例如维修费用、保险费用、法律诉讼费用等,为了预防这些费用的发生,企业可以在财务报表中设置备抵准备金。
3. 减值准备:企业可能需要对一些资产进行减值计提,例如固定资产、无形资产、投资性房地产等,为了保障企业的资产价值,企业可以在财务报表中设置备抵准备金。
总之,备抵法是一种重要的会计处理方法,它可以帮助企业预防损失和费用的发生,保障企业的资产安全和财务稳定。
初级会计职称考试视频如何理解备抵法?初级会计实务视频