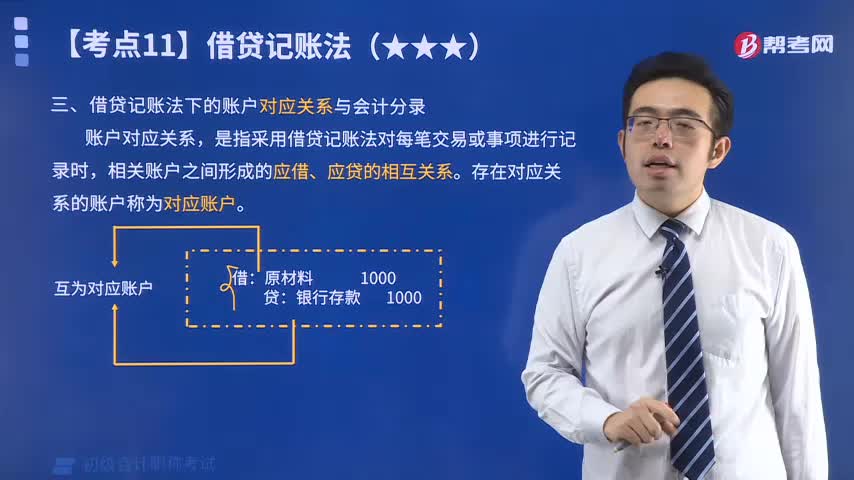
如何理解借贷记账法下的账户对应关系?
411 播放时长:124
加载播放器...
如何理解借贷记账法下的账户对应关系?
借贷记账法是一种会计核算方法,它要求每个经济业务都要分别记录借方和贷方,以保证账户总额平衡。在这个方法下,每个账户都有对应的借方和贷方账户。
具体来说,借方账户记录的是资产、费用和损失等增加的金额,贷方账户记录的是负债、所有者权益和收入等增加的金额。因此,在一个经济业务中,如果某个账户的借方发生了变化,那么相应的贷方账户也必须发生相反的变化,以保证账户总额平衡。
例如,当公司向银行贷款时,借方账户记录的是现金增加,而贷方账户记录的是负债增加。当公司向客户销售商品时,借方账户记录的是应收账款增加,而贷方账户记录的是收入增加。
因此,理解借贷记账法下的账户对应关系非常重要,它可以帮助我们更好地理解和分析财务报表,以及进行正确的会计核算。
具体来说,借方账户记录的是资产、费用和损失等增加的金额,贷方账户记录的是负债、所有者权益和收入等增加的金额。因此,在一个经济业务中,如果某个账户的借方发生了变化,那么相应的贷方账户也必须发生相反的变化,以保证账户总额平衡。
例如,当公司向银行贷款时,借方账户记录的是现金增加,而贷方账户记录的是负债增加。当公司向客户销售商品时,借方账户记录的是应收账款增加,而贷方账户记录的是收入增加。
因此,理解借贷记账法下的账户对应关系非常重要,它可以帮助我们更好地理解和分析财务报表,以及进行正确的会计核算。
初级会计职称考试视频如何理解借贷记账法下的账户对应关系?初级会计实务视频