如何理解借贷记账法的账户结构?
364 播放时长:374
加载播放器...
如何理解借贷记账法的账户结构?
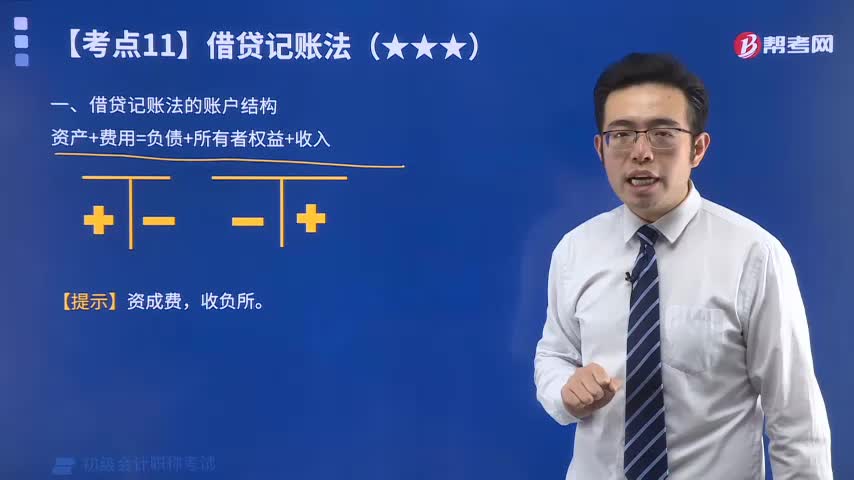
借贷记账法是一种会计核算方法,它将每一笔交易都分为借方和贷方,分别记录在不同的账户中。借贷记账法的账户结构包括:
1. 资产账户:记录企业拥有的有形或无形资产,如现金、存货、固定资产等。借方增加,贷方减少。
2. 负债账户:记录企业应付的债务和其他负债,如应付账款、借款、税费等。借方减少,贷方增加。
3. 权益账户:记录企业所有者的权益,包括股东投资、盈余等。借方减少,贷方增加。
4. 收入账户:记录企业的收入,如销售收入、服务收入等。借方减少,贷方增加。
5. 费用账户:记录企业的费用和成本,如人工成本、租金、水电费等。借方增加,贷方减少。
以上是借贷记账法的常见账户结构,不同企业的账户结构可能有所不同,但都遵循借贷记账法的基本原则。通过对账户结构的合理设计和使用,企业可以更好地掌握财务状况,及时发现问题并采取措施解决。
1. 资产账户:记录企业拥有的有形或无形资产,如现金、存货、固定资产等。借方增加,贷方减少。
2. 负债账户:记录企业应付的债务和其他负债,如应付账款、借款、税费等。借方减少,贷方增加。
3. 权益账户:记录企业所有者的权益,包括股东投资、盈余等。借方减少,贷方增加。
4. 收入账户:记录企业的收入,如销售收入、服务收入等。借方减少,贷方增加。
5. 费用账户:记录企业的费用和成本,如人工成本、租金、水电费等。借方增加,贷方减少。
以上是借贷记账法的常见账户结构,不同企业的账户结构可能有所不同,但都遵循借贷记账法的基本原则。通过对账户结构的合理设计和使用,企业可以更好地掌握财务状况,及时发现问题并采取措施解决。
初级会计职称考试视频如何理解借贷记账法的账户结构?初级会计实务视频