非货币性资产交换的会计处理原则有哪些?
442 播放时长:275
加载播放器...
非货币性资产交换的会计处理原则有哪些?
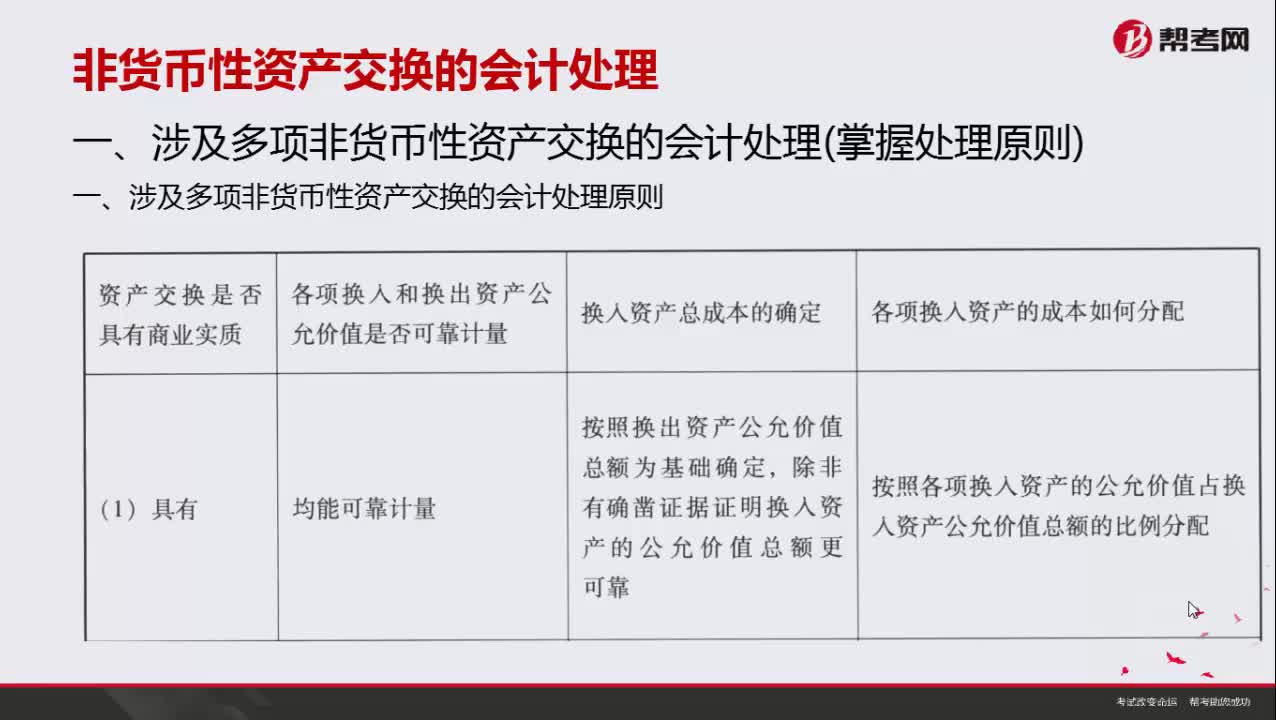
非货币性资产交换的会计处理原则主要有以下几点:
1. 根据公允价值确定交换价格:非货币性资产交换的价格应该根据公允价值来确定,公允价值是指在市场上可以获得的最佳价格。
2. 确定资产的净值:在交换非货币性资产时,应该确定每个资产的净值,即资产的公允价值减去相关的负债。
3. 记录资产的净值差异:如果交换的资产的净值不相等,应该将净值差异记录为收入或支出。
4. 记录资产的成本:在交换非货币性资产后,应该将资产的成本记录为交换时确定的公允价值。
5. 记录资产的折旧和摊销:在交换非货币性资产后,应该根据资产的使用寿命和残值计算资产的折旧和摊销。
6. 记录资产的损失和收益:如果交换的资产的净值差异导致资产价值的下降或上升,应该将损失或收益记录为收入或支出。
1. 根据公允价值确定交换价格:非货币性资产交换的价格应该根据公允价值来确定,公允价值是指在市场上可以获得的最佳价格。
2. 确定资产的净值:在交换非货币性资产时,应该确定每个资产的净值,即资产的公允价值减去相关的负债。
3. 记录资产的净值差异:如果交换的资产的净值不相等,应该将净值差异记录为收入或支出。
4. 记录资产的成本:在交换非货币性资产后,应该将资产的成本记录为交换时确定的公允价值。
5. 记录资产的折旧和摊销:在交换非货币性资产后,应该根据资产的使用寿命和残值计算资产的折旧和摊销。
6. 记录资产的损失和收益:如果交换的资产的净值差异导致资产价值的下降或上升,应该将损失或收益记录为收入或支出。
保荐代表人考试视频非货币性资产交换的会计处理原则有哪些?投资银行业务视频