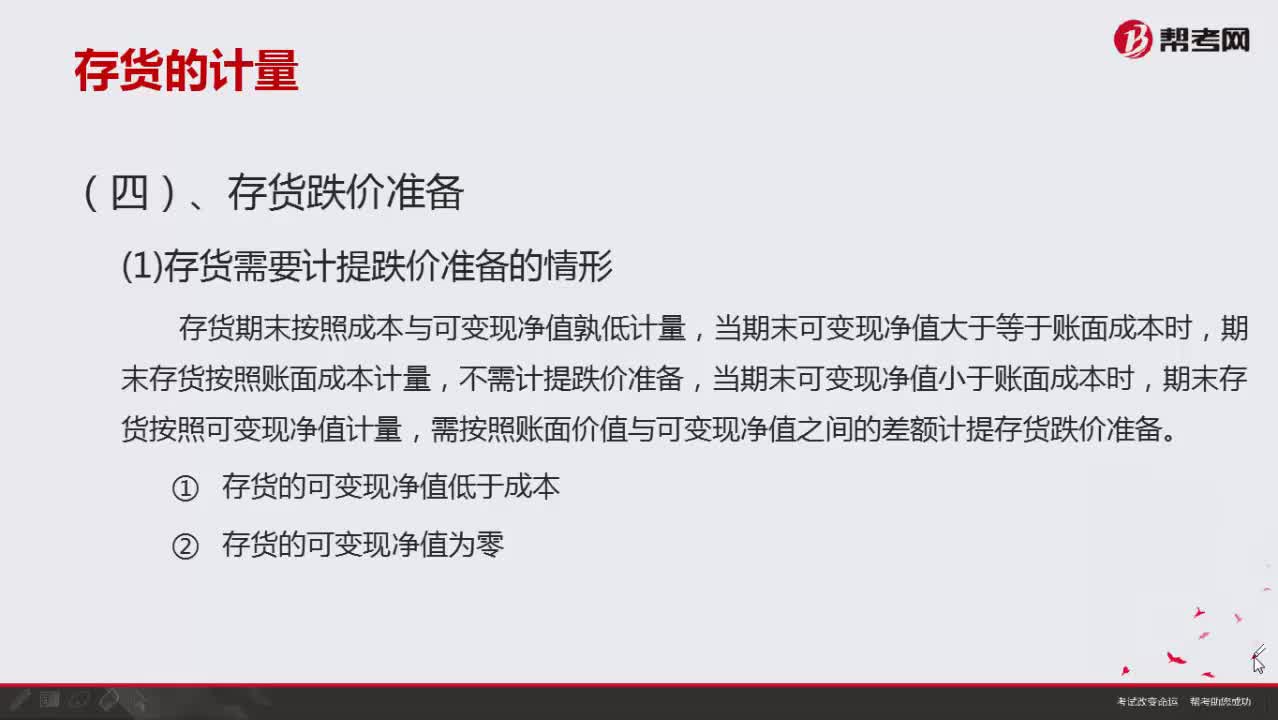
存货需要计提跌价准备的情形有哪些?
305 播放时长:395
加载播放器...
存货需要计提跌价准备的情形有哪些?
存货需要计提跌价准备的情形包括:
1. 存货过期损失:当存货的保质期已过或者存货已经过期,且无法销售,就需要计提跌价准备。
2. 存货损坏或毁损:当存货在运输、仓储或生产过程中发生损坏或毁损,且无法销售或修复,就需要计提跌价准备。
3. 存货价格下跌:当市场价格下跌,导致存货的实际销售价格低于其成本价或账面价值,就需要计提跌价准备。
4. 存货过量:当存货过量,导致无法销售或者销售价格低于成本价或账面价值,就需要计提跌价准备。
5. 存货质量下降:当存货的质量下降,导致无法销售或者销售价格低于成本价或账面价值,就需要计提跌价准备。
6. 存货流通性差:当存货的流通性差,无法快速转化为现金,就需要计提跌价准备。
1. 存货过期损失:当存货的保质期已过或者存货已经过期,且无法销售,就需要计提跌价准备。
2. 存货损坏或毁损:当存货在运输、仓储或生产过程中发生损坏或毁损,且无法销售或修复,就需要计提跌价准备。
3. 存货价格下跌:当市场价格下跌,导致存货的实际销售价格低于其成本价或账面价值,就需要计提跌价准备。
4. 存货过量:当存货过量,导致无法销售或者销售价格低于成本价或账面价值,就需要计提跌价准备。
5. 存货质量下降:当存货的质量下降,导致无法销售或者销售价格低于成本价或账面价值,就需要计提跌价准备。
6. 存货流通性差:当存货的流通性差,无法快速转化为现金,就需要计提跌价准备。
保荐代表人考试视频存货需要计提跌价准备的情形有哪些?投资银行业务视频