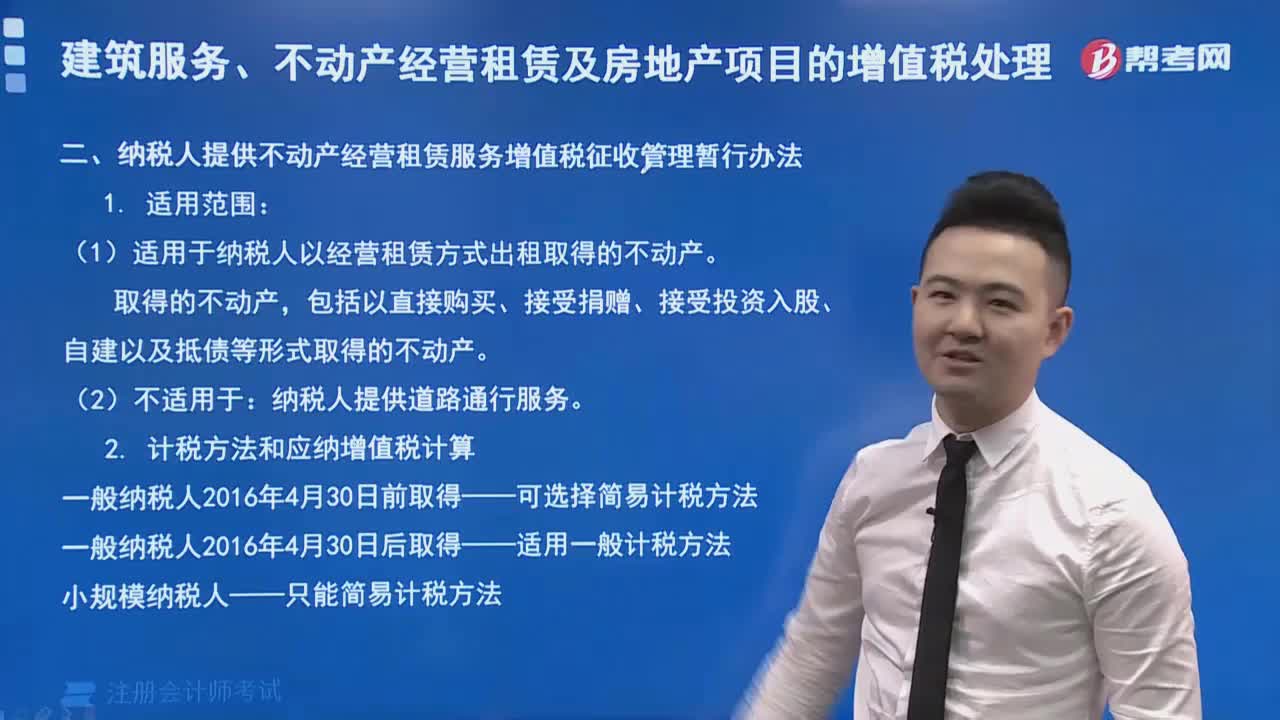
纳税人提供不动产经营租赁服务增值税增收管理暂行办法适用于哪些情况?
351 播放时长:378
加载播放器...
纳税人提供不动产经营租赁服务增值税增收管理暂行办法适用于哪些情况?
纳税人提供不动产经营租赁服务增值税增收管理暂行办法适用于以下情况:
1. 纳税人提供的不动产经营租赁服务属于增值税征税范围;
2. 纳税人为个人或单位提供不动产经营租赁服务;
3. 纳税人从事的不动产经营租赁服务已经纳税;
4. 纳税人的不动产经营租赁服务在同一租赁对象、同一租赁期间内,租金总额超过5000元;
5. 纳税人的不动产经营租赁服务实行增值税专用发票管理;
6. 纳税人的不动产经营租赁服务纳税申报及缴纳增值税应当按照规定进行。
1. 纳税人提供的不动产经营租赁服务属于增值税征税范围;
2. 纳税人为个人或单位提供不动产经营租赁服务;
3. 纳税人从事的不动产经营租赁服务已经纳税;
4. 纳税人的不动产经营租赁服务在同一租赁对象、同一租赁期间内,租金总额超过5000元;
5. 纳税人的不动产经营租赁服务实行增值税专用发票管理;
6. 纳税人的不动产经营租赁服务纳税申报及缴纳增值税应当按照规定进行。
注册会计师考试视频纳税人提供不动产经营租赁服务增值税增收管理暂行办法适用于哪些情况?税法视频