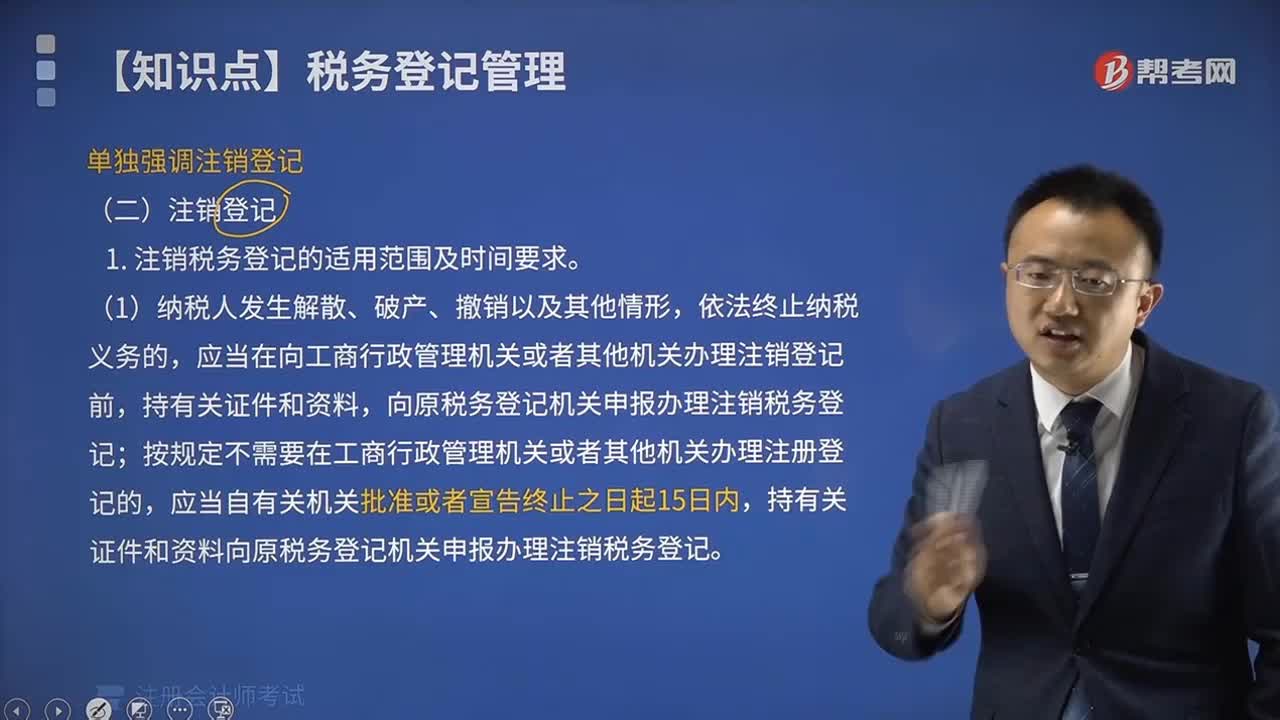
哪些情况适用于注销税务登记?
429 播放时长:212
加载播放器...
哪些情况适用于注销税务登记?
以下情况适用于注销税务登记:
1. 企业停业、歇业或解散;
2. 企业转让、合并、分立、改制、改组、清算、破产;
3. 企业迁出本地区;
4. 企业被吊销营业执照;
5. 企业改变经营范围,不再从事应税项目;
6. 个体工商户死亡或者被宣告失踪,或者个体工商户法定代表人死亡或者被宣告失踪,无法继续经营;
7. 其他需要注销税务登记的情况。
1. 企业停业、歇业或解散;
2. 企业转让、合并、分立、改制、改组、清算、破产;
3. 企业迁出本地区;
4. 企业被吊销营业执照;
5. 企业改变经营范围,不再从事应税项目;
6. 个体工商户死亡或者被宣告失踪,或者个体工商户法定代表人死亡或者被宣告失踪,无法继续经营;
7. 其他需要注销税务登记的情况。
注册会计师考试视频哪些情况适用于注销税务登记?税法视频