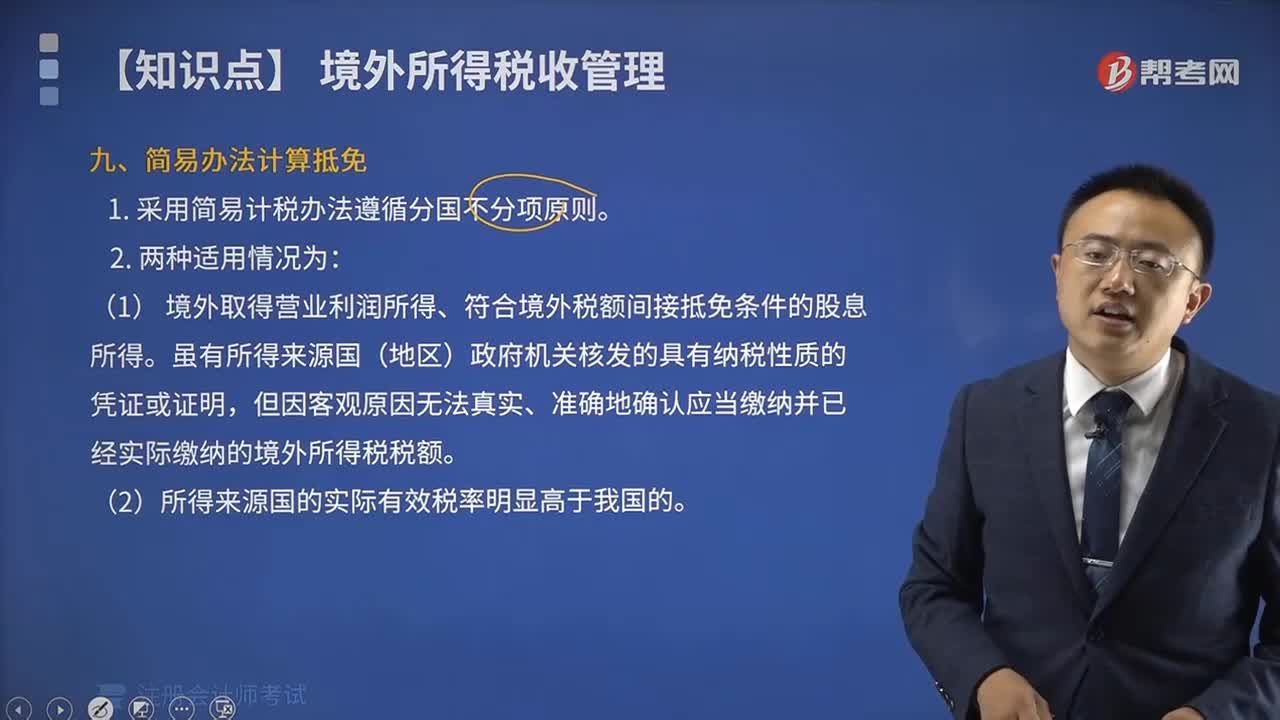
哪些情况适用于简易办法计算抵免税额?
422 播放时长:102
加载播放器...
哪些情况适用于简易办法计算抵免税额?
简易办法计算抵免税额适用于以下情况:
1. 个人所得税年度应纳税所得额不超过12万元的居民个人。
2. 个人所得税年度仅有工资、薪金所得和稿酬所得,且不超过12万元。
3. 个人所得税年度仅有工资、薪金所得和稿酬所得,但同时具备以下两个条件:一是本人没有子女,或者子女均为不满18周岁的未成年人;二是本人的父母、配偶、子女、兄弟姐妹中没有享受基本养老保险待遇的人员。
4. 个人所得税年度仅有工资、薪金所得和稿酬所得,但同时具备以下两个条件:一是本人的子女均为不满18周岁的未成年人;二是本人的父母、配偶、子女、兄弟姐妹中没有享受基本养老保险待遇的人员。
1. 个人所得税年度应纳税所得额不超过12万元的居民个人。
2. 个人所得税年度仅有工资、薪金所得和稿酬所得,且不超过12万元。
3. 个人所得税年度仅有工资、薪金所得和稿酬所得,但同时具备以下两个条件:一是本人没有子女,或者子女均为不满18周岁的未成年人;二是本人的父母、配偶、子女、兄弟姐妹中没有享受基本养老保险待遇的人员。
4. 个人所得税年度仅有工资、薪金所得和稿酬所得,但同时具备以下两个条件:一是本人的子女均为不满18周岁的未成年人;二是本人的父母、配偶、子女、兄弟姐妹中没有享受基本养老保险待遇的人员。
注册会计师考试视频哪些情况适用于简易办法计算抵免税额?税法视频