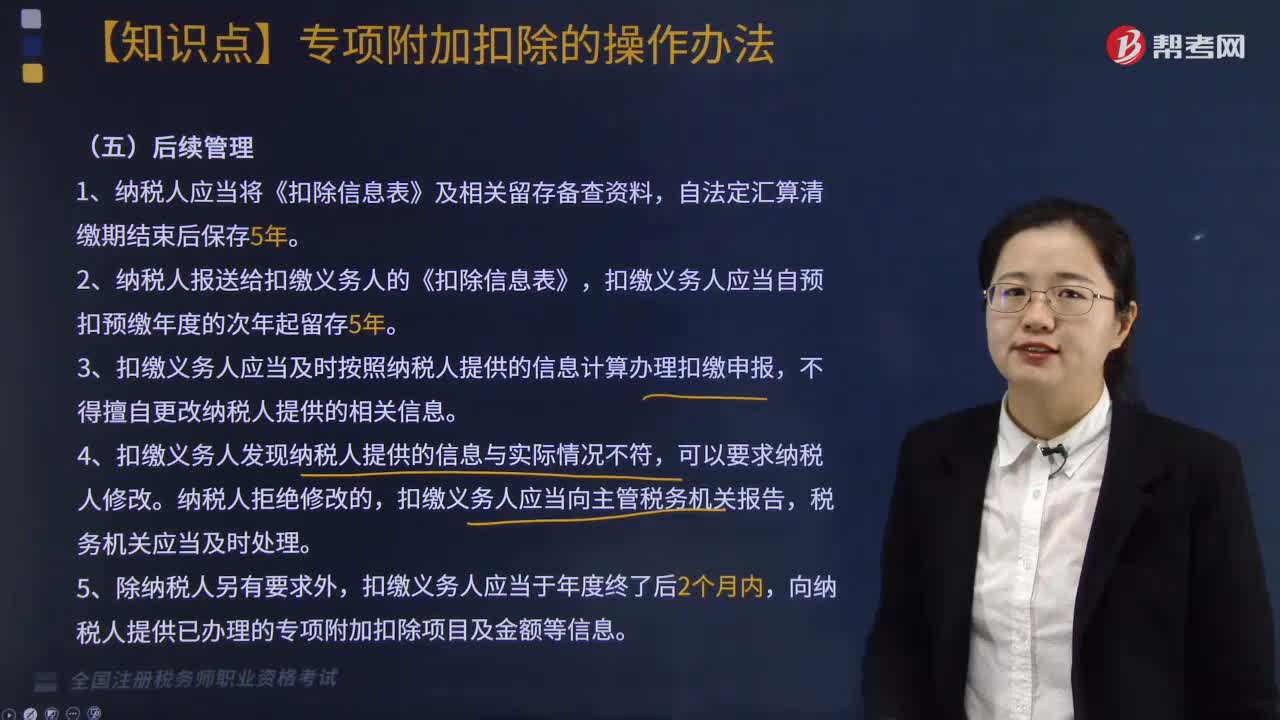
纳税人专项附加扣除留存的资料如何进行管理?
437 播放时长:98
加载播放器...
纳税人专项附加扣除留存的资料如何进行管理?
纳税人专项附加扣除留存的资料应当按照税法规定的期限进行保存和管理,具体要求如下:
1. 资料保存期限
根据《个人所得税法》及其实施条例的规定,纳税人专项附加扣除留存的资料应当保存5年以上,自当年度个人所得税纳税期限届满之日起计算。
2. 资料管理方式
纳税人应当按照税法规定的要求,对专项附加扣除留存的资料进行分类、归档和标识,并采取有效措施确保资料的安全性和完整性,以便在税务机关进行税务稽查时提供必要的证据。
3. 资料内容
专项附加扣除留存的资料应当包括纳税人的身份证明、专项附加扣除申报表、相关证明材料等,其中证明材料应当具备真实性、合法性和有效性。
4. 资料备份
为了防止资料丢失或损坏,纳税人应当将专项附加扣除留存的资料进行备份,并妥善保管备份资料。
总之,纳税人在进行专项附加扣除时,应当严格按照税法规定的要求留存和管理相关资料,以便在税务机关进行税务稽查时提供必要的证据。
1. 资料保存期限
根据《个人所得税法》及其实施条例的规定,纳税人专项附加扣除留存的资料应当保存5年以上,自当年度个人所得税纳税期限届满之日起计算。
2. 资料管理方式
纳税人应当按照税法规定的要求,对专项附加扣除留存的资料进行分类、归档和标识,并采取有效措施确保资料的安全性和完整性,以便在税务机关进行税务稽查时提供必要的证据。
3. 资料内容
专项附加扣除留存的资料应当包括纳税人的身份证明、专项附加扣除申报表、相关证明材料等,其中证明材料应当具备真实性、合法性和有效性。
4. 资料备份
为了防止资料丢失或损坏,纳税人应当将专项附加扣除留存的资料进行备份,并妥善保管备份资料。
总之,纳税人在进行专项附加扣除时,应当严格按照税法规定的要求留存和管理相关资料,以便在税务机关进行税务稽查时提供必要的证据。
税务师职业资格考试视频纳税人专项附加扣除留存的资料如何进行管理?税法Ⅱ视频