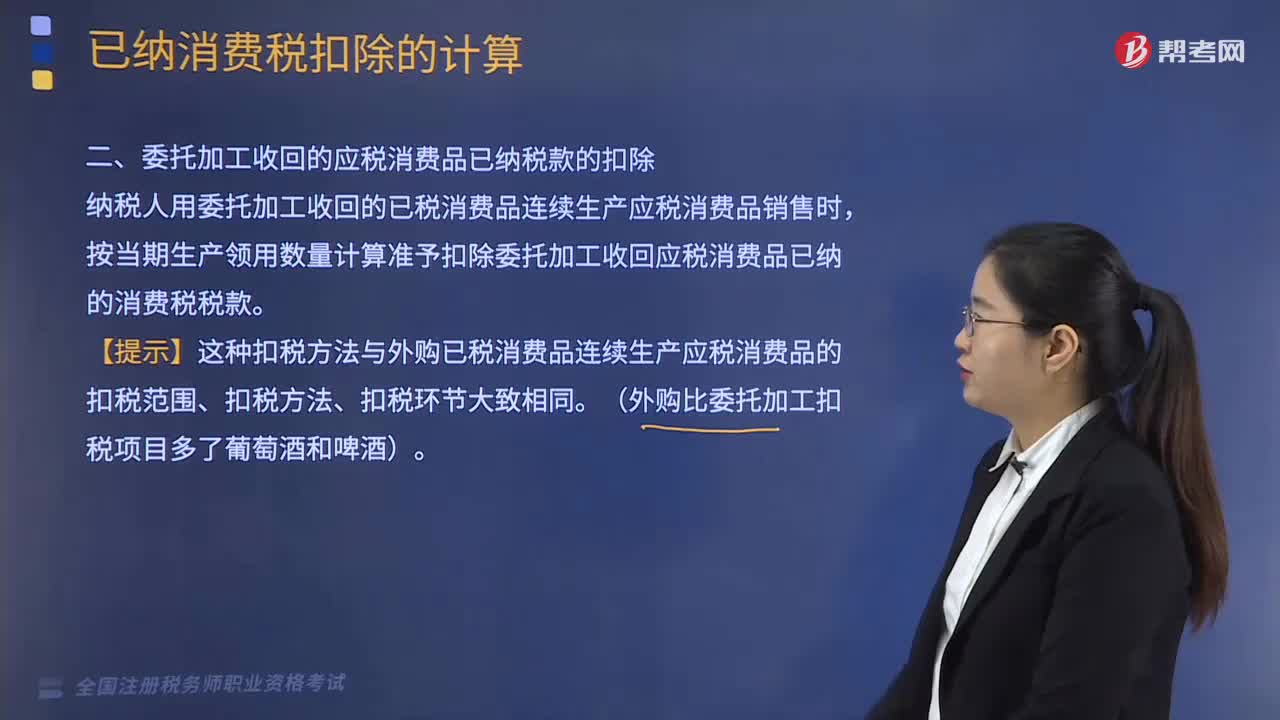
委托加工收回的应税消费品已纳税款应如何扣除?
367 播放时长:103
加载播放器...
委托加工收回的应税消费品已纳税款应如何扣除?
委托加工收回的应税消费品已经纳税过,因此在扣除方面,可以按照以下两种方式进行:
1. 抵扣进项税额:如果委托加工收回的应税消费品是用于生产销售的,可以将其作为进项税额进行抵扣,即在申报销售税时,将其纳入进项税额,抵扣相应的销售税。
2. 减少应纳税额:如果委托加工收回的应税消费品是用于自用或赠送的,可以将其作为减少应纳税额的依据,即在申报销售税时,将其纳入应纳税额的减少项中,从而减少应纳税额。
需要注意的是,无论采用哪种方式扣除,都需要在税务申报时进行相应的记录和报告,确保符合税务规定。
1. 抵扣进项税额:如果委托加工收回的应税消费品是用于生产销售的,可以将其作为进项税额进行抵扣,即在申报销售税时,将其纳入进项税额,抵扣相应的销售税。
2. 减少应纳税额:如果委托加工收回的应税消费品是用于自用或赠送的,可以将其作为减少应纳税额的依据,即在申报销售税时,将其纳入应纳税额的减少项中,从而减少应纳税额。
需要注意的是,无论采用哪种方式扣除,都需要在税务申报时进行相应的记录和报告,确保符合税务规定。
税务师职业资格考试视频委托加工收回的应税消费品已纳税款应如何扣除?税法Ⅰ视频