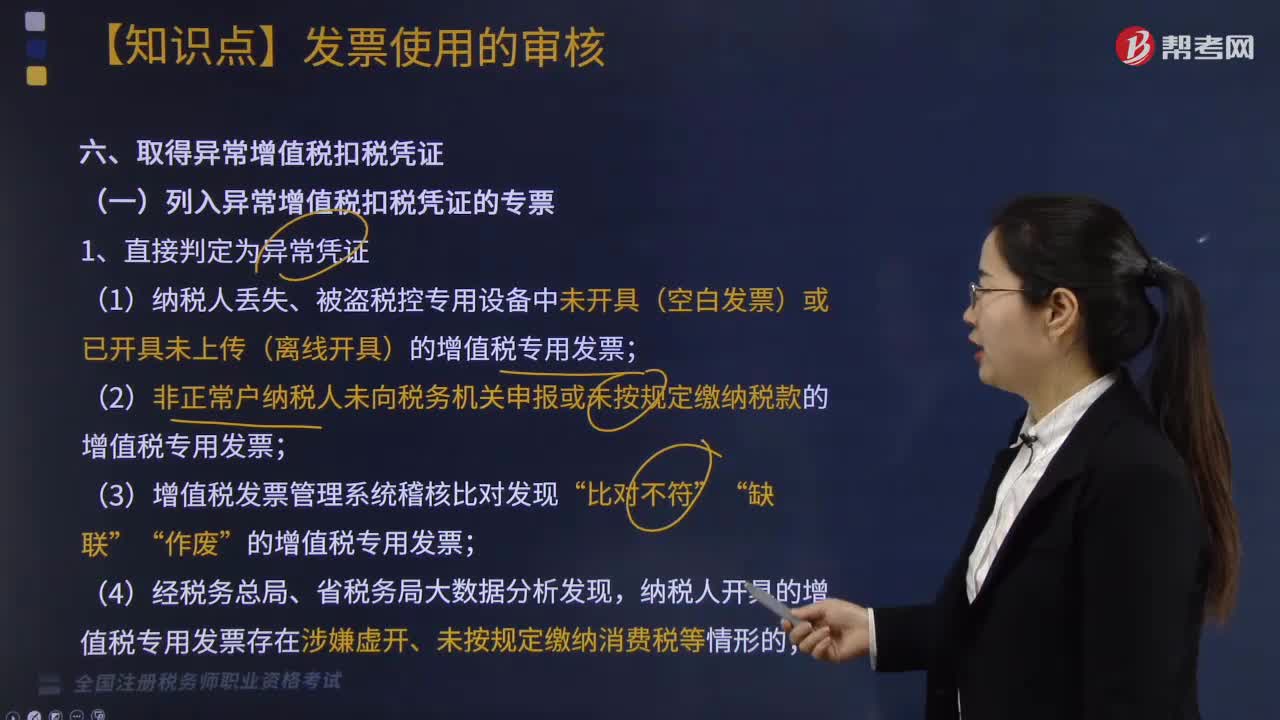
哪些情况下专票列入异常增值税扣税凭证?
719 播放时长:163
加载播放器...
哪些情况下专票列入异常增值税扣税凭证?
以下情况下专票会列入异常增值税扣税凭证:
1. 发票信息不完整或者存在错误,如发票代码、发票号码、开票日期等信息有误;
2. 发票与实际交易不符,如发票金额与实际交易金额不符;
3. 发票与纳税申报不符,如发票与纳税申报的销售额不符;
4. 发票为伪造或者作废发票;
5. 发票与其他证明材料不符,如发票与合同、收款凭证等不符合实际交易情况。
以上情况都会导致专票被列入异常增值税扣税凭证,企业需要及时处理,避免影响到正常的纳税申报和税务审计。
1. 发票信息不完整或者存在错误,如发票代码、发票号码、开票日期等信息有误;
2. 发票与实际交易不符,如发票金额与实际交易金额不符;
3. 发票与纳税申报不符,如发票与纳税申报的销售额不符;
4. 发票为伪造或者作废发票;
5. 发票与其他证明材料不符,如发票与合同、收款凭证等不符合实际交易情况。
以上情况都会导致专票被列入异常增值税扣税凭证,企业需要及时处理,避免影响到正常的纳税申报和税务审计。
税务师职业资格考试视频哪些情况下专票列入异常增值税扣税凭证?税务服务实务视频