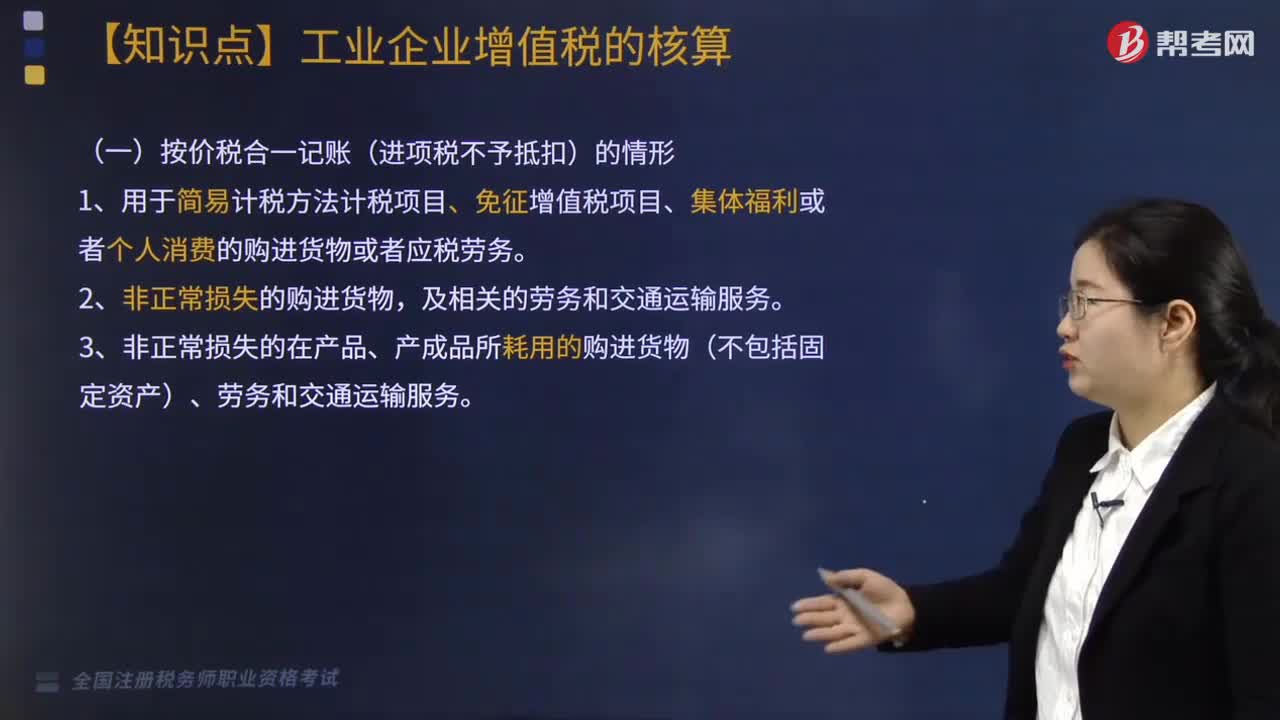
按价税合一记账(进项税不予抵扣)的情形有哪些?
494 播放时长:405
加载播放器...
按价税合一记账(进项税不予抵扣)的情形有哪些?
1. 个人消费支出:个人消费支出不属于企业经营活动,因此进项税不予抵扣。
2. 非增值税纳税人:非增值税纳税人无法享受进项税抵扣的权利。
3. 免税项目:免税项目不需要缴纳增值税,因此也无法享受进项税抵扣的权利。
4. 不动产:不动产的购买、租赁、修缮等费用,进项税不予抵扣。
5. 金融、保险、证券等行业:这些行业的企业所购买的商品和服务,进项税不予抵扣。
6. 个体工商户:个体工商户不具备进项税抵扣的权利。
7. 无法提供有效增值税专用发票的情况:如果供应商无法提供有效的增值税专用发票,进项税也无法抵扣。
2. 非增值税纳税人:非增值税纳税人无法享受进项税抵扣的权利。
3. 免税项目:免税项目不需要缴纳增值税,因此也无法享受进项税抵扣的权利。
4. 不动产:不动产的购买、租赁、修缮等费用,进项税不予抵扣。
5. 金融、保险、证券等行业:这些行业的企业所购买的商品和服务,进项税不予抵扣。
6. 个体工商户:个体工商户不具备进项税抵扣的权利。
7. 无法提供有效增值税专用发票的情况:如果供应商无法提供有效的增值税专用发票,进项税也无法抵扣。
税务师职业资格考试视频按价税合一记账(进项税不予抵扣)的情形有哪些?税务服务实务视频