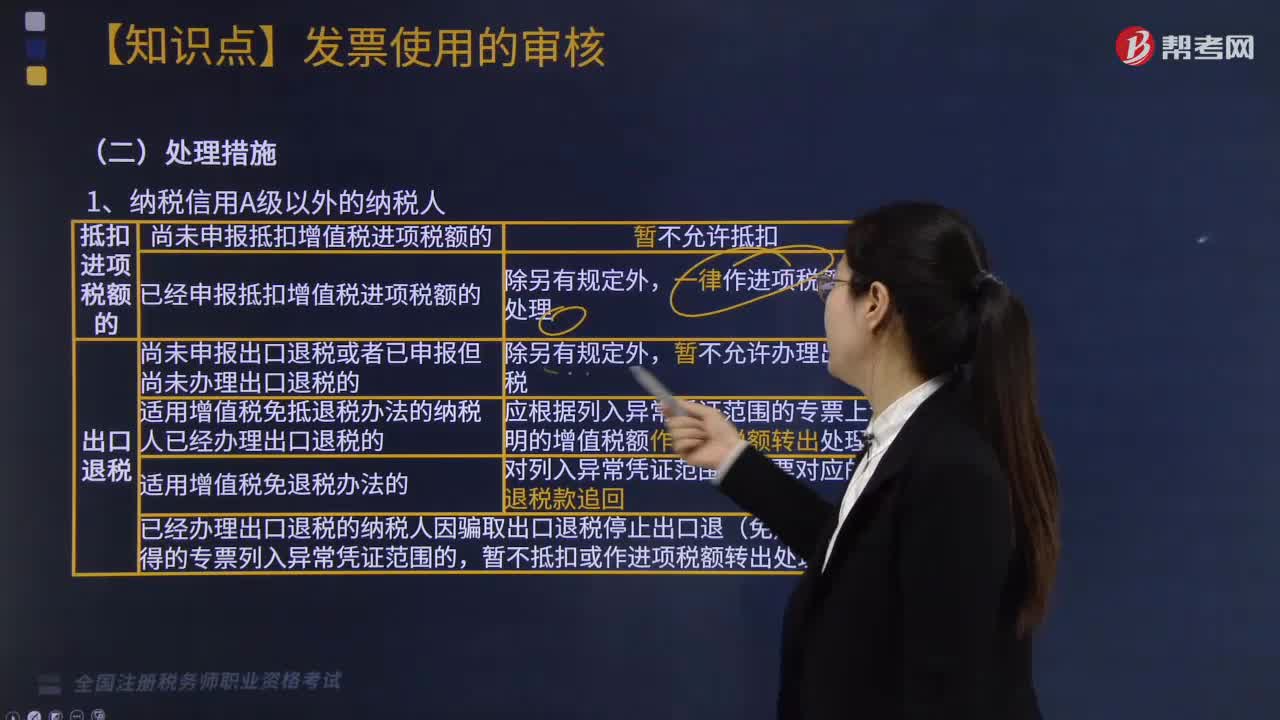
列入异常增值税扣税凭证的专票如何处理?
1016 播放时长:183
加载播放器...
列入异常增值税扣税凭证的专票如何处理?
异常增值税扣税凭证是指纳税人在申报增值税时,因为各种原因无法获得或者未能及时获得的专用发票。对于列入异常增值税扣税凭证的专票,需要按照以下步骤进行处理:
1. 在增值税申报表中,将异常增值税扣税凭证列入“其他扣税凭证”一栏中。
2. 在填写增值税申报表时,需要注明异常增值税扣税凭证的种类、数量、金额等信息。
3. 在纳税申报时,需要提供异常增值税扣税凭证的相关证明材料,如购买合同、收据等。
4. 在税务部门审核后,可以将异常增值税扣税凭证纳入扣税范围,进行抵扣。
需要注意的是,异常增值税扣税凭证的处理方式可能因地区和具体情况而异,具体操作应根据当地税务部门的规定和要求进行。
1. 在增值税申报表中,将异常增值税扣税凭证列入“其他扣税凭证”一栏中。
2. 在填写增值税申报表时,需要注明异常增值税扣税凭证的种类、数量、金额等信息。
3. 在纳税申报时,需要提供异常增值税扣税凭证的相关证明材料,如购买合同、收据等。
4. 在税务部门审核后,可以将异常增值税扣税凭证纳入扣税范围,进行抵扣。
需要注意的是,异常增值税扣税凭证的处理方式可能因地区和具体情况而异,具体操作应根据当地税务部门的规定和要求进行。
税务师职业资格考试视频列入异常增值税扣税凭证的专票如何处理?税务服务实务视频