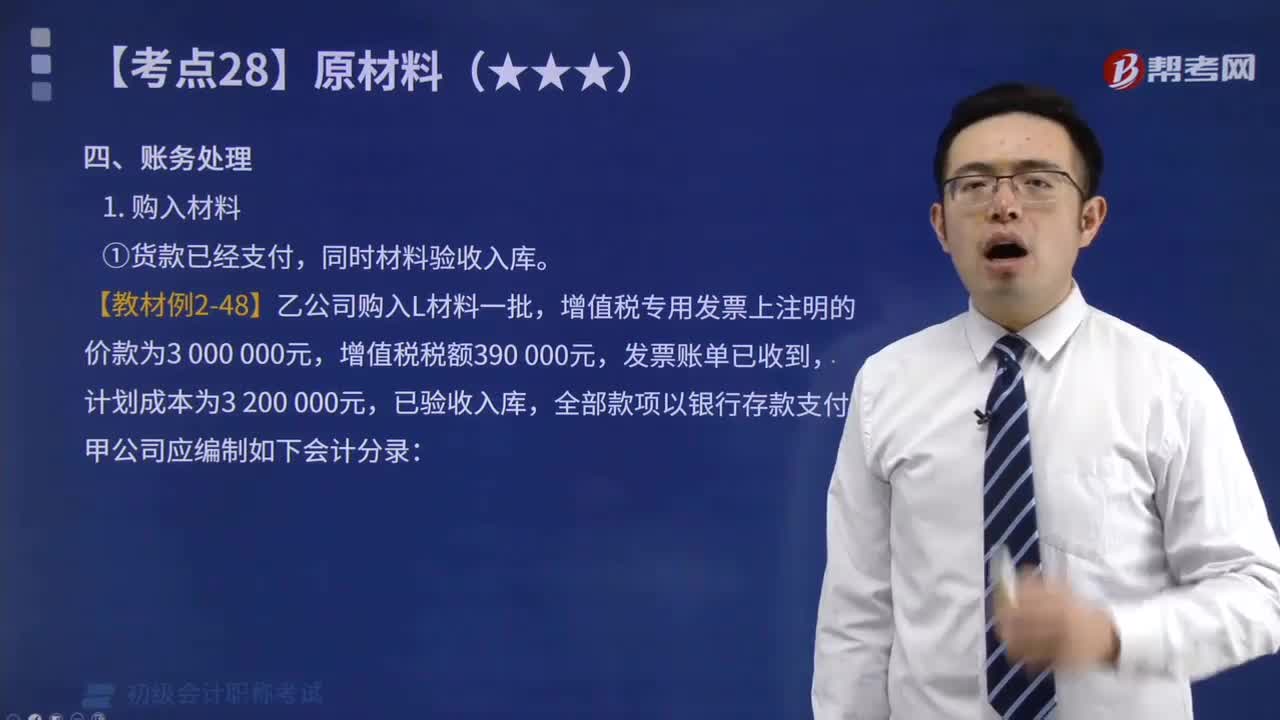
原材料不同购入情况时账务如何处理?
427 播放时长:375
加载播放器...
原材料不同购入情况时账务如何处理?
原材料不同购入情况的账务处理方式如下:
1. 同一种原材料不同供应商购入:应该开立不同的采购订单和采购发票,并在库存中分别记录不同的批次和供应商信息。
2. 不同种原材料购入:应该开立不同的采购订单和采购发票,并在库存中分别记录不同的批次和原材料信息。
3. 同一种原材料不同价格购入:应该在采购订单和采购发票中记录不同的价格,并在库存中按照实际成本计算。
4. 原材料采购退货:应该开立采购退货单,并在库存中相应减少数量和成本。
总之,不同购入情况的原材料应该按照实际情况进行记录和处理,以保证账务的准确性和完整性。
1. 同一种原材料不同供应商购入:应该开立不同的采购订单和采购发票,并在库存中分别记录不同的批次和供应商信息。
2. 不同种原材料购入:应该开立不同的采购订单和采购发票,并在库存中分别记录不同的批次和原材料信息。
3. 同一种原材料不同价格购入:应该在采购订单和采购发票中记录不同的价格,并在库存中按照实际成本计算。
4. 原材料采购退货:应该开立采购退货单,并在库存中相应减少数量和成本。
总之,不同购入情况的原材料应该按照实际情况进行记录和处理,以保证账务的准确性和完整性。
初级会计职称考试视频原材料不同购入情况时账务如何处理?初级会计实务视频