低值易耗品如何进行账务处理?
391 播放时长:591
加载播放器...
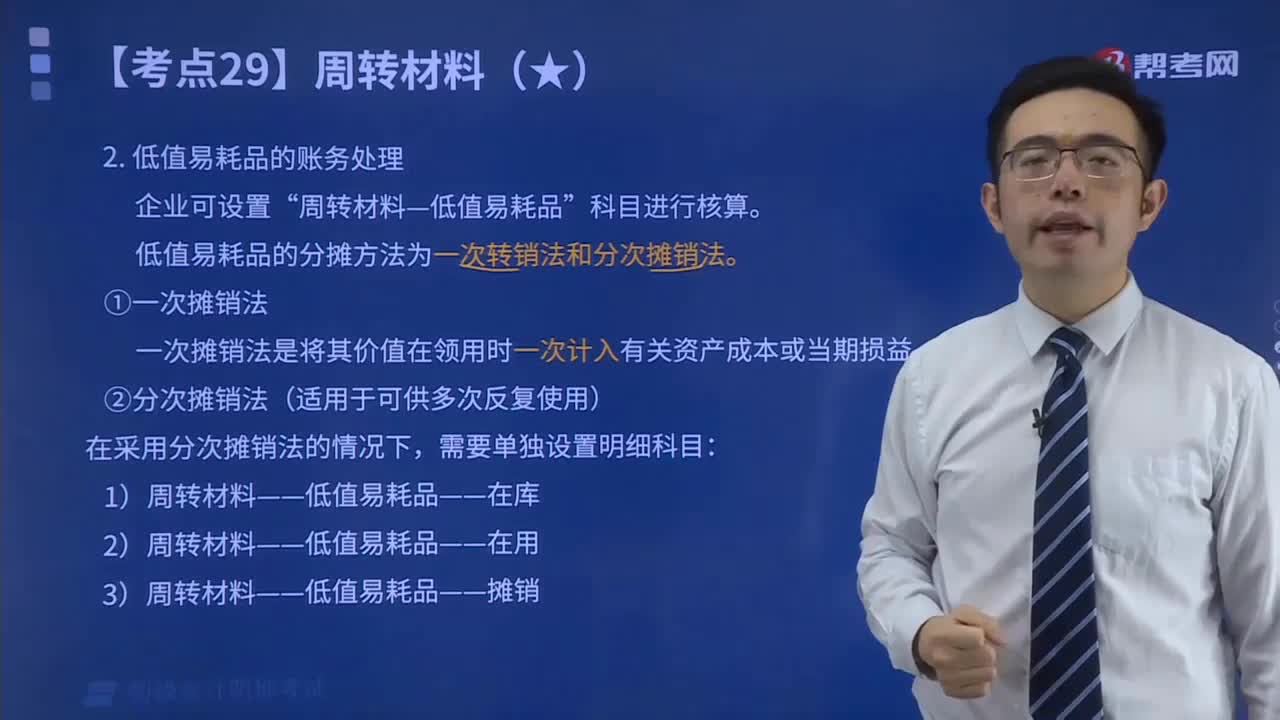
低值易耗品如何进行账务处理?
低值易耗品是指价值较低、使用寿命较短、需要经常更换的物品,如文具、清洁用品、办公耗材等。对于这些物品的账务处理,一般可以采取以下方法:
1. 采购时记账:在采购低值易耗品时,应该及时记录进货日期、数量、单价和总价等信息,并在会计账簿中进行记账。
2. 统一管理:为了方便管理和核算,可以将所有低值易耗品集中管理,建立相应的库存台账,记录每个物品的数量、单价、总价和使用情况等信息。
3. 分摊费用:由于低值易耗品的价值较低,一般不会单独计入成本,而是按照一定比例分摊到相关的费用科目中,如办公用品费、清洁卫生费等。
4. 定期盘点:为了确保账务的准确性,应该定期对低值易耗品进行盘点,核对库存数量和实际使用情况,并及时调整账务记录。
总之,对于低值易耗品的账务处理,应该注重记录和管理,确保账务的准确性和规范性。
1. 采购时记账:在采购低值易耗品时,应该及时记录进货日期、数量、单价和总价等信息,并在会计账簿中进行记账。
2. 统一管理:为了方便管理和核算,可以将所有低值易耗品集中管理,建立相应的库存台账,记录每个物品的数量、单价、总价和使用情况等信息。
3. 分摊费用:由于低值易耗品的价值较低,一般不会单独计入成本,而是按照一定比例分摊到相关的费用科目中,如办公用品费、清洁卫生费等。
4. 定期盘点:为了确保账务的准确性,应该定期对低值易耗品进行盘点,核对库存数量和实际使用情况,并及时调整账务记录。
总之,对于低值易耗品的账务处理,应该注重记录和管理,确保账务的准确性和规范性。
初级会计职称考试视频低值易耗品如何进行账务处理?初级会计实务视频