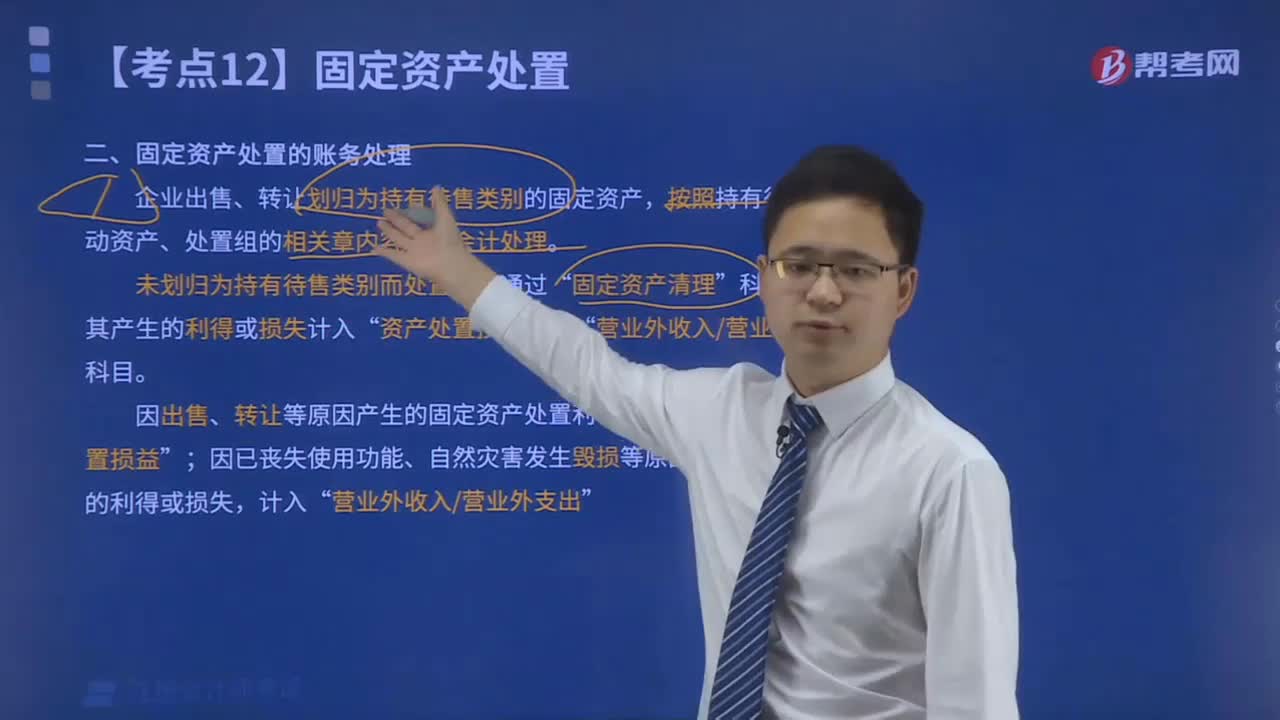
固定资产处置的账务如何处理?
269 播放时长:252
加载播放器...
固定资产处置的账务如何处理?
固定资产处置的账务处理包括以下几个步骤:
1. 准备固定资产处置单,记录处置资产的名称、型号、数量、原值、累计折旧、处置方式、处置收益等信息。
2. 根据处置方式,决定资产的处置收益。如果是以原值出售,则处置收益等于出售价减去原值;如果是以净值出售,则处置收益等于出售价减去净值(原值减去累计折旧)。
3. 在固定资产账户中,将处置资产的原值和累计折旧分别从账户中减去。
4. 在处置收益账户中,记录处置收益的金额。
5. 在现金账户中,记录出售资产的收款金额。
6. 根据税法规定,计算处置资产的税额,并在税金费用账户中记录。
7. 最后,在资产清单中,将处置资产的信息删除。
需要注意的是,不同的处置方式对账务处理的影响是不同的,需要根据具体情况进行处理。同时,对于资产处置的具体操作,应该遵循公司的内部控制制度和相关法律法规的规定。
1. 准备固定资产处置单,记录处置资产的名称、型号、数量、原值、累计折旧、处置方式、处置收益等信息。
2. 根据处置方式,决定资产的处置收益。如果是以原值出售,则处置收益等于出售价减去原值;如果是以净值出售,则处置收益等于出售价减去净值(原值减去累计折旧)。
3. 在固定资产账户中,将处置资产的原值和累计折旧分别从账户中减去。
4. 在处置收益账户中,记录处置收益的金额。
5. 在现金账户中,记录出售资产的收款金额。
6. 根据税法规定,计算处置资产的税额,并在税金费用账户中记录。
7. 最后,在资产清单中,将处置资产的信息删除。
需要注意的是,不同的处置方式对账务处理的影响是不同的,需要根据具体情况进行处理。同时,对于资产处置的具体操作,应该遵循公司的内部控制制度和相关法律法规的规定。
注册会计师考试视频固定资产处置的账务如何处理?会计视频