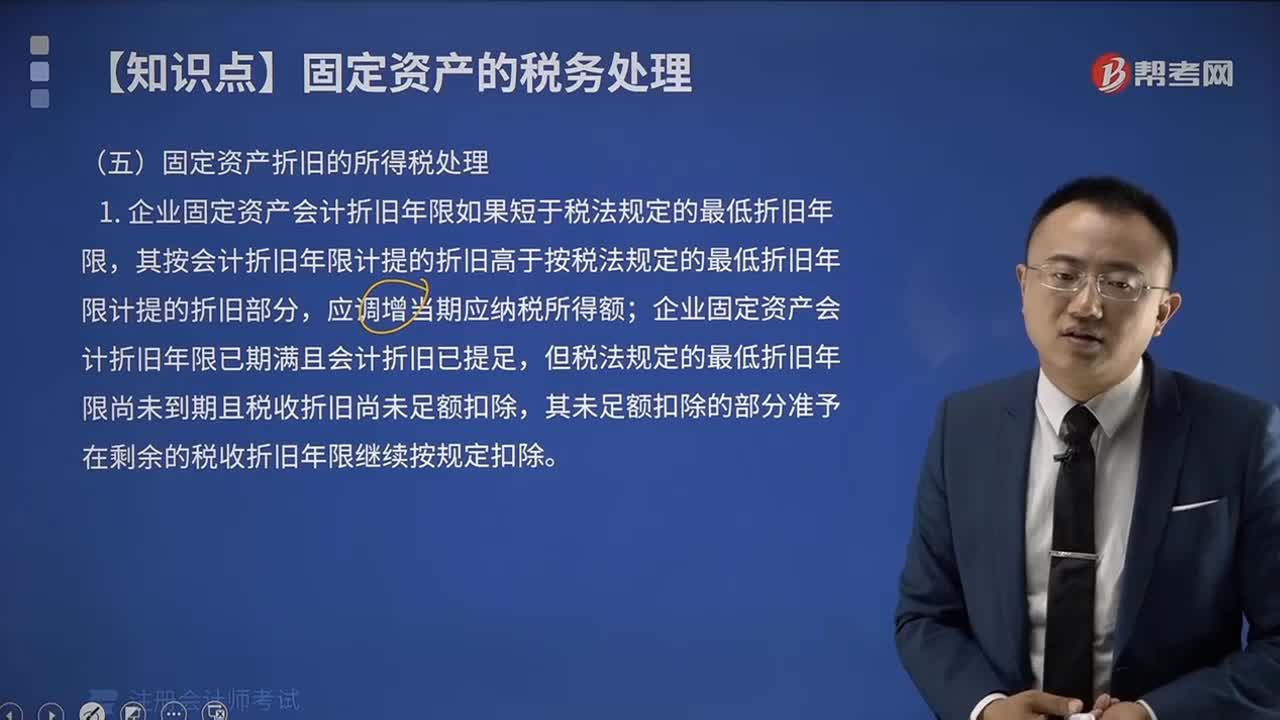
固定资产折旧的所得税处理是怎样的?
321 播放时长:351
加载播放器...
固定资产折旧的所得税处理是怎样的?
固定资产折旧是企业在生产经营过程中必须进行的一项成本核算和管理工作,也是企业所得税计算中的重要内容。在所得税处理上,固定资产折旧可以作为企业所得税的税前扣除项目,降低企业的应纳税所得额,减少企业所得税负担。
具体来说,固定资产折旧在企业所得税处理中的计算方法为:
1. 根据固定资产的价值和使用年限,计算出每年的折旧额;
2. 将每年的折旧额作为税前扣除项目,从企业的收入中减去;
3. 在企业所得税计算时,将扣除后的收入作为应纳税所得额,按照企业所得税法规定的税率计算应纳税额;
4. 最后,将扣除前的收入减去应纳税额,即为企业的实际所得税负担。
需要注意的是,固定资产折旧在企业所得税处理中的具体计算方法和税率等因地区、行业、企业规模等因素而异,企业应根据自身情况进行具体的计算和申报。同时,企业在进行固定资产折旧计算时,应遵循相关的会计准则和税法规定,保证计算结果的准确性和合法性。
具体来说,固定资产折旧在企业所得税处理中的计算方法为:
1. 根据固定资产的价值和使用年限,计算出每年的折旧额;
2. 将每年的折旧额作为税前扣除项目,从企业的收入中减去;
3. 在企业所得税计算时,将扣除后的收入作为应纳税所得额,按照企业所得税法规定的税率计算应纳税额;
4. 最后,将扣除前的收入减去应纳税额,即为企业的实际所得税负担。
需要注意的是,固定资产折旧在企业所得税处理中的具体计算方法和税率等因地区、行业、企业规模等因素而异,企业应根据自身情况进行具体的计算和申报。同时,企业在进行固定资产折旧计算时,应遵循相关的会计准则和税法规定,保证计算结果的准确性和合法性。
注册会计师考试视频税法视频固定资产折旧的所得税处理是怎样的?