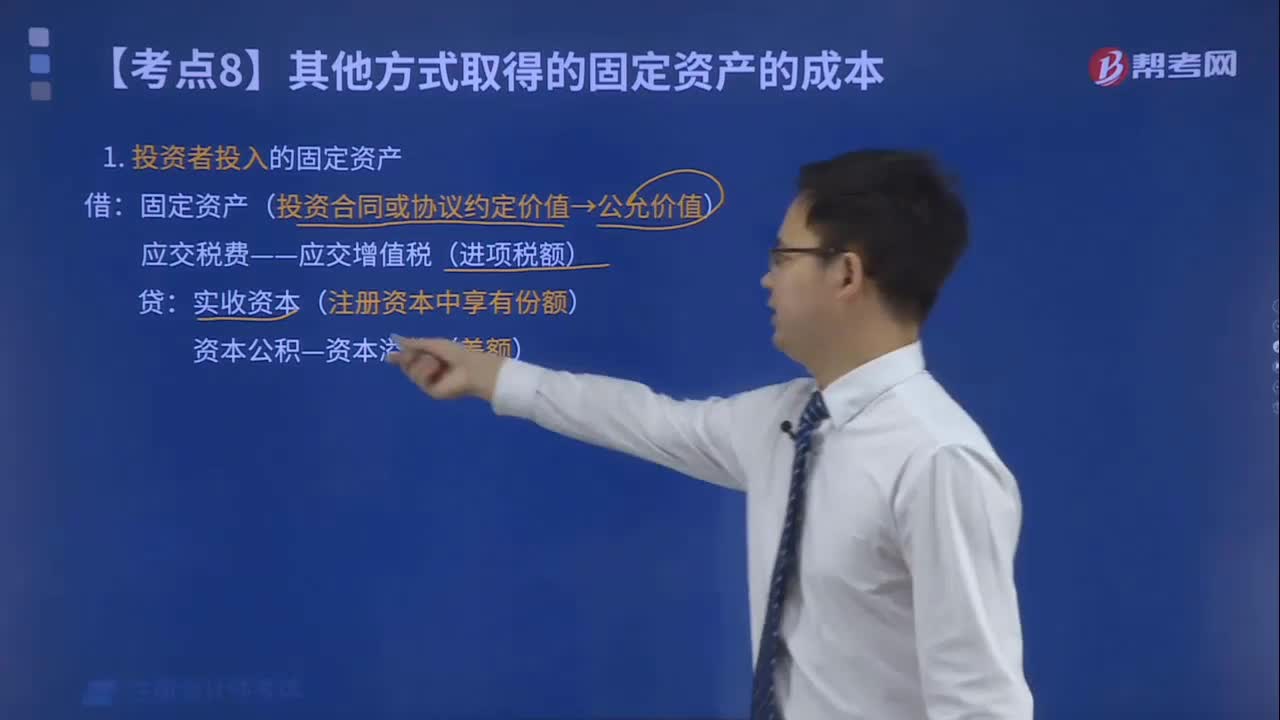
投资者投入的固定资产如何进行账务处理?
485 播放时长:410
加载播放器...
投资者投入的固定资产如何进行账务处理?
投资者投入的固定资产应该按照以下步骤进行账务处理:
1. 记录原值:将投资者投入的固定资产的原值记录在会计科目“固定资产”中。原值包括购买价格、安装费用、运输费用等。
2. 记录折旧:固定资产的价值会随着使用时间的增加而逐渐减少,这种减值称为折旧。投资者应该按照固定资产的预计使用寿命和残值率计算折旧费用,并将其记录在会计科目“累计折旧”中。
3. 记录净值:净值是指固定资产的原值减去累计折旧后的价值。投资者应该将固定资产的净值记录在会计科目“固定资产净值”中。
4. 记录维护费用:投资者在使用固定资产的过程中可能需要进行维护和修理,这些费用应该记录在会计科目“维护费用”中。
5. 记录处置:如果投资者需要处置固定资产,应该将其净值从会计科目“固定资产净值”中减去,并将处置所得或损失记录在会计科目“处置收益”或“处置损失”中。
总之,投资者应该按照会计准则和公司内部的会计政策对固定资产进行正确的账务处理,以确保财务报表的准确性和可靠性。
1. 记录原值:将投资者投入的固定资产的原值记录在会计科目“固定资产”中。原值包括购买价格、安装费用、运输费用等。
2. 记录折旧:固定资产的价值会随着使用时间的增加而逐渐减少,这种减值称为折旧。投资者应该按照固定资产的预计使用寿命和残值率计算折旧费用,并将其记录在会计科目“累计折旧”中。
3. 记录净值:净值是指固定资产的原值减去累计折旧后的价值。投资者应该将固定资产的净值记录在会计科目“固定资产净值”中。
4. 记录维护费用:投资者在使用固定资产的过程中可能需要进行维护和修理,这些费用应该记录在会计科目“维护费用”中。
5. 记录处置:如果投资者需要处置固定资产,应该将其净值从会计科目“固定资产净值”中减去,并将处置所得或损失记录在会计科目“处置收益”或“处置损失”中。
总之,投资者应该按照会计准则和公司内部的会计政策对固定资产进行正确的账务处理,以确保财务报表的准确性和可靠性。
注册会计师考试视频投资者投入的固定资产如何进行账务处理?会计视频