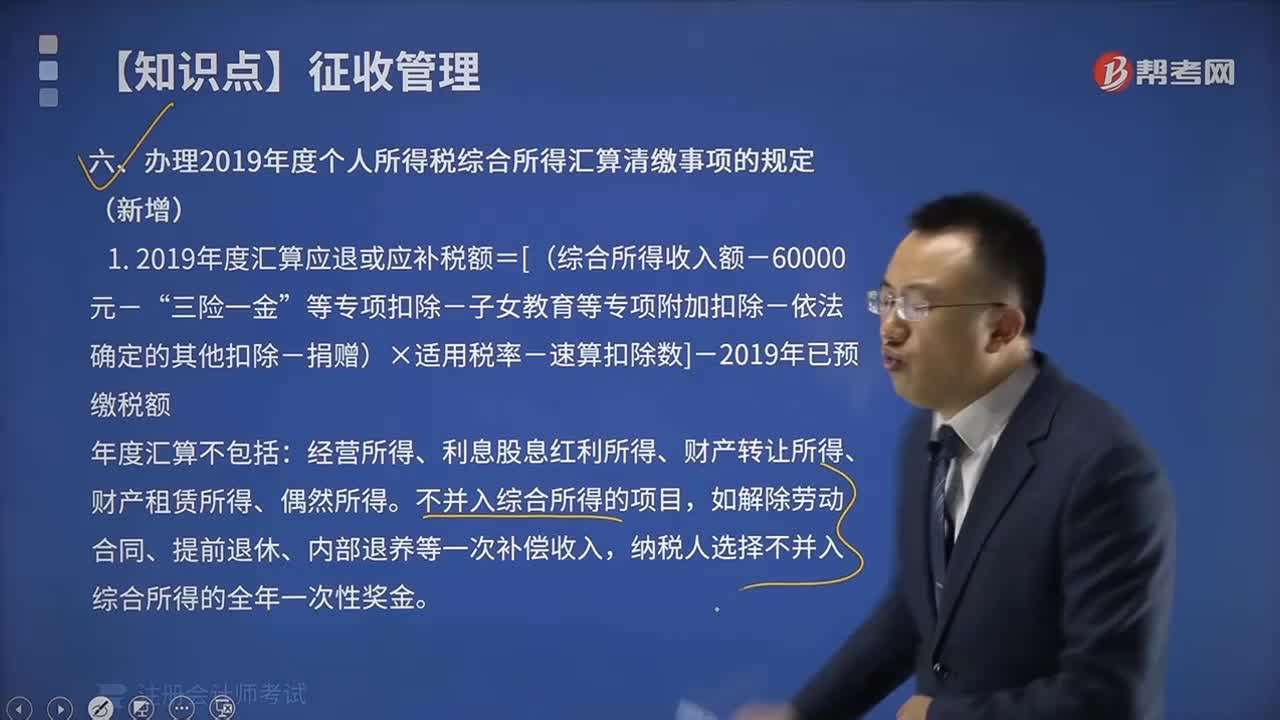
办理2019年度个人所得税综合所得汇算清缴事项有哪些规定?
439 播放时长:732
加载播放器...
办理2019年度个人所得税综合所得汇算清缴事项有哪些规定?
根据《个人所得税法》和《个人所得税综合所得汇算清缴办法》,2019年度个人所得税综合所得汇算清缴事项的规定如下:
1. 综合所得汇算清缴是指纳税人在一定期限内汇总计算所有的应纳个人所得税,缴纳剩余税款或退还多缴税款的程序。
2. 2019年度个人所得税综合所得汇算清缴的时间为2020年3月1日至6月30日。
3. 需要进行综合所得汇算清缴的纳税人包括:
(1)全年应纳税所得额超过12万元的居民个人;
(2)全年存在多个工作单位或者同时取得工资、薪金所得、劳务报酬所得、稿酬所得、特许权使用费所得、股息红利所得、财产租赁所得、财产转让所得、偶然所得、其他所得,且其中一个单位未扣缴个人所得税的居民个人;
(3)全年存在应税所得以外的其他应税项目,且未按照规定缴纳个人所得税的居民个人。
4. 综合所得汇算清缴的纳税人应当在规定时间内向税务机关申报综合所得情况,并缴纳剩余税款或申请退还多缴税款。
5. 综合所得汇算清缴的纳税人可以选择自行申报或委托代理机构代为申报,但需提供相应授权委托书和代理机构的相关资质证明。
6. 综合所得汇算清缴的纳税人应当按照规定填写申报表,提供相关证明材料,如工资、薪金所得的个人所得税专项附加扣除申报表等。
7. 综合所得汇算清缴的纳税人可以享受个人所得税专项附加扣除政策,如子女教育、继续教育、住房租金、赡养老人等。
8. 综合所得汇算清缴的纳税人如未按照规定申报或缴纳个人所得税,将被处以罚款或者其他行政处罚。
1. 综合所得汇算清缴是指纳税人在一定期限内汇总计算所有的应纳个人所得税,缴纳剩余税款或退还多缴税款的程序。
2. 2019年度个人所得税综合所得汇算清缴的时间为2020年3月1日至6月30日。
3. 需要进行综合所得汇算清缴的纳税人包括:
(1)全年应纳税所得额超过12万元的居民个人;
(2)全年存在多个工作单位或者同时取得工资、薪金所得、劳务报酬所得、稿酬所得、特许权使用费所得、股息红利所得、财产租赁所得、财产转让所得、偶然所得、其他所得,且其中一个单位未扣缴个人所得税的居民个人;
(3)全年存在应税所得以外的其他应税项目,且未按照规定缴纳个人所得税的居民个人。
4. 综合所得汇算清缴的纳税人应当在规定时间内向税务机关申报综合所得情况,并缴纳剩余税款或申请退还多缴税款。
5. 综合所得汇算清缴的纳税人可以选择自行申报或委托代理机构代为申报,但需提供相应授权委托书和代理机构的相关资质证明。
6. 综合所得汇算清缴的纳税人应当按照规定填写申报表,提供相关证明材料,如工资、薪金所得的个人所得税专项附加扣除申报表等。
7. 综合所得汇算清缴的纳税人可以享受个人所得税专项附加扣除政策,如子女教育、继续教育、住房租金、赡养老人等。
8. 综合所得汇算清缴的纳税人如未按照规定申报或缴纳个人所得税,将被处以罚款或者其他行政处罚。
注册会计师考试视频办理2019年度个人所得税综合所得汇算清缴事项有哪些规定?税法视频