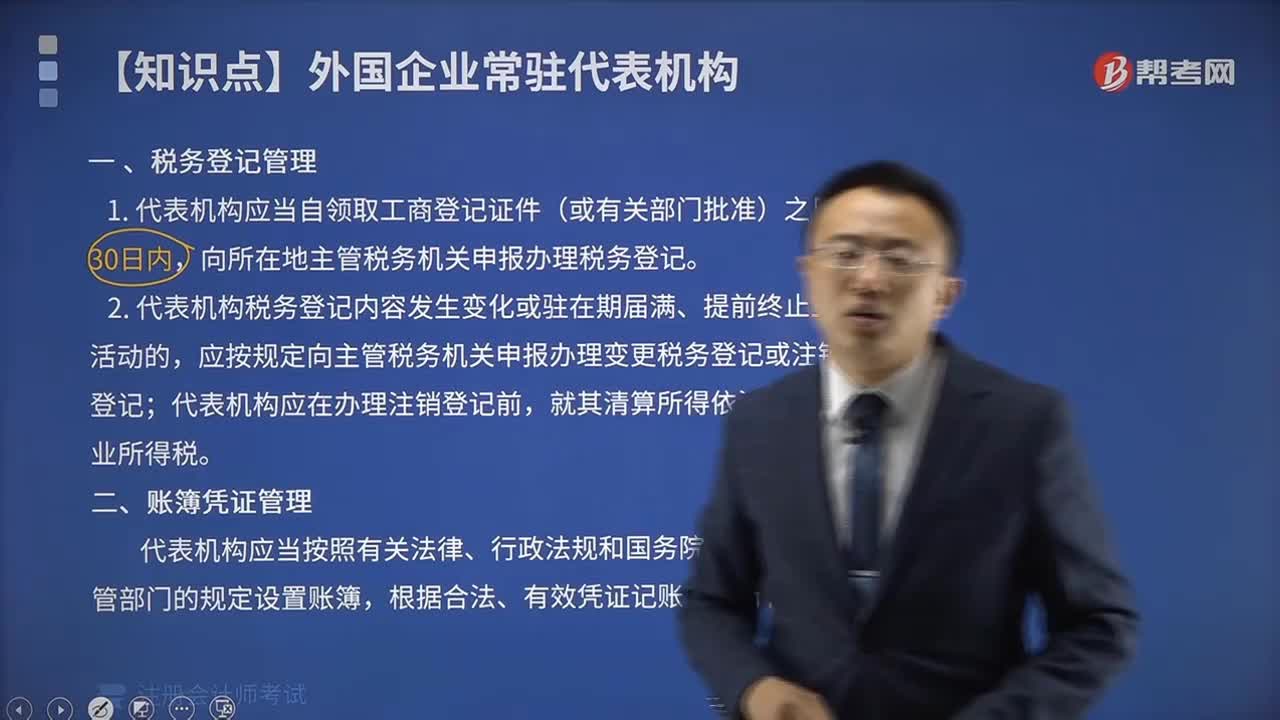
外国企业常驻代表机构如何进行税务登记?
285 播放时长:338
加载播放器...
外国企业常驻代表机构如何进行税务登记?
外国企业常驻代表机构在中国境内开展业务活动,需要进行税务登记。具体步骤如下:
1. 准备材料:外国企业常驻代表机构营业执照、税务登记证、组织机构代码证、法定代表人身份证明、授权委托书、银行开户许可证等。
2. 到当地税务局办理税务登记:外国企业常驻代表机构需要到当地国家税务局办理税务登记,填写《税务登记申请表》,并提交上述准备好的材料。
3. 纳税人识别号申领:税务局审核完材料后,会给外国企业常驻代表机构颁发纳税人识别号。
4. 开立发票:外国企业常驻代表机构在办理税务登记后,可以申请开立增值税普通发票和普通发票。
5. 定期申报税款:外国企业常驻代表机构在税务登记后,需要按照规定时间定期申报税款。
需要注意的是,外国企业常驻代表机构在办理税务登记时,还需要遵守中国的相关税法规定,如纳税义务、税率等。
1. 准备材料:外国企业常驻代表机构营业执照、税务登记证、组织机构代码证、法定代表人身份证明、授权委托书、银行开户许可证等。
2. 到当地税务局办理税务登记:外国企业常驻代表机构需要到当地国家税务局办理税务登记,填写《税务登记申请表》,并提交上述准备好的材料。
3. 纳税人识别号申领:税务局审核完材料后,会给外国企业常驻代表机构颁发纳税人识别号。
4. 开立发票:外国企业常驻代表机构在办理税务登记后,可以申请开立增值税普通发票和普通发票。
5. 定期申报税款:外国企业常驻代表机构在税务登记后,需要按照规定时间定期申报税款。
需要注意的是,外国企业常驻代表机构在办理税务登记时,还需要遵守中国的相关税法规定,如纳税义务、税率等。
注册会计师考试视频外国企业常驻代表机构如何进行税务登记?税法视频