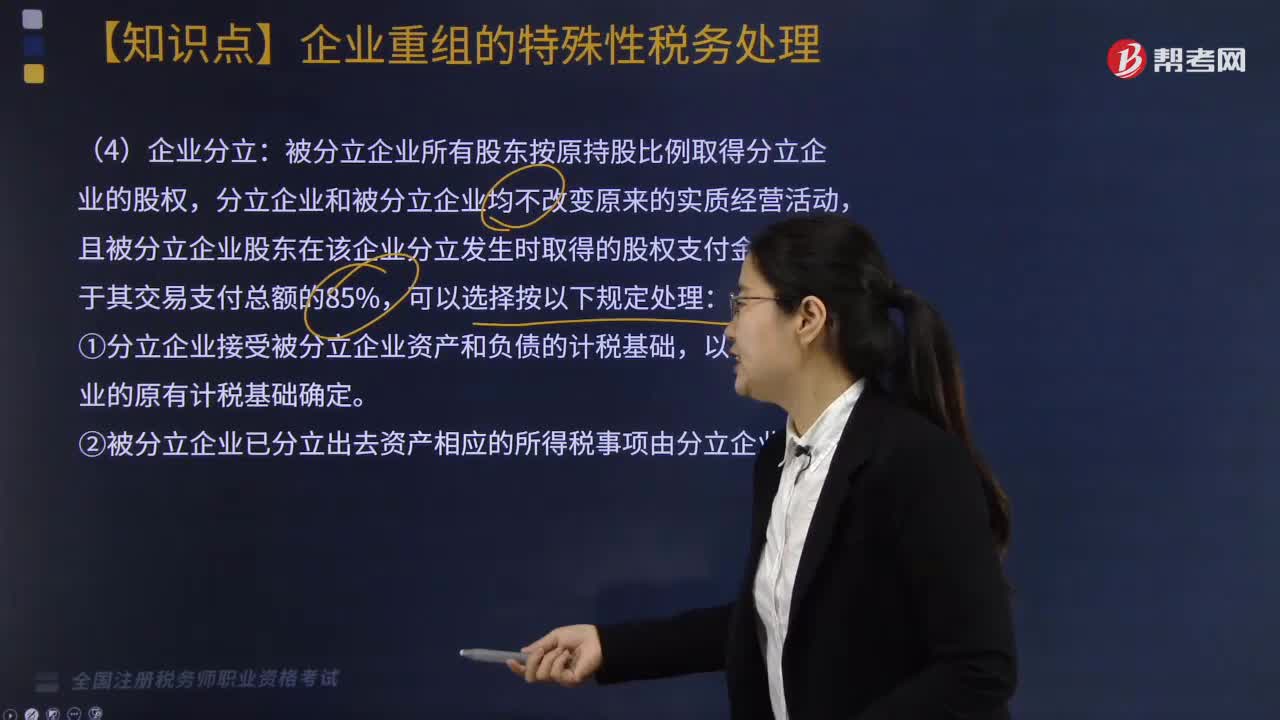
企业分立的特殊性税务处理适用的情形有哪些?
387 播放时长:108
加载播放器...
企业分立的特殊性税务处理适用的情形有哪些?
企业分立的特殊性税务处理适用的情形包括:
1. 企业分立后继续从事同一业务的情况。此时,原企业和分立出的新企业应按照实际经营情况分别纳税。
2. 企业分立后从事不同业务的情况。此时,原企业和分立出的新企业应按照各自从事的业务纳税。
3. 企业分立后,原企业转让部分资产给新企业的情况。此时,原企业应按照转让的资产部分计算应纳税额。
4. 企业分立后,新企业接受原企业的债务的情况。此时,新企业应承担相应的纳税义务。
5. 企业分立后,原企业为新企业提供服务或技术支持的情况。此时,原企业应按照提供的服务或技术支持部分计算应纳税额。
1. 企业分立后继续从事同一业务的情况。此时,原企业和分立出的新企业应按照实际经营情况分别纳税。
2. 企业分立后从事不同业务的情况。此时,原企业和分立出的新企业应按照各自从事的业务纳税。
3. 企业分立后,原企业转让部分资产给新企业的情况。此时,原企业应按照转让的资产部分计算应纳税额。
4. 企业分立后,新企业接受原企业的债务的情况。此时,新企业应承担相应的纳税义务。
5. 企业分立后,原企业为新企业提供服务或技术支持的情况。此时,原企业应按照提供的服务或技术支持部分计算应纳税额。
税务师职业资格考试视频企业分立的特殊性税务处理适用的情形有哪些?税法Ⅱ视频