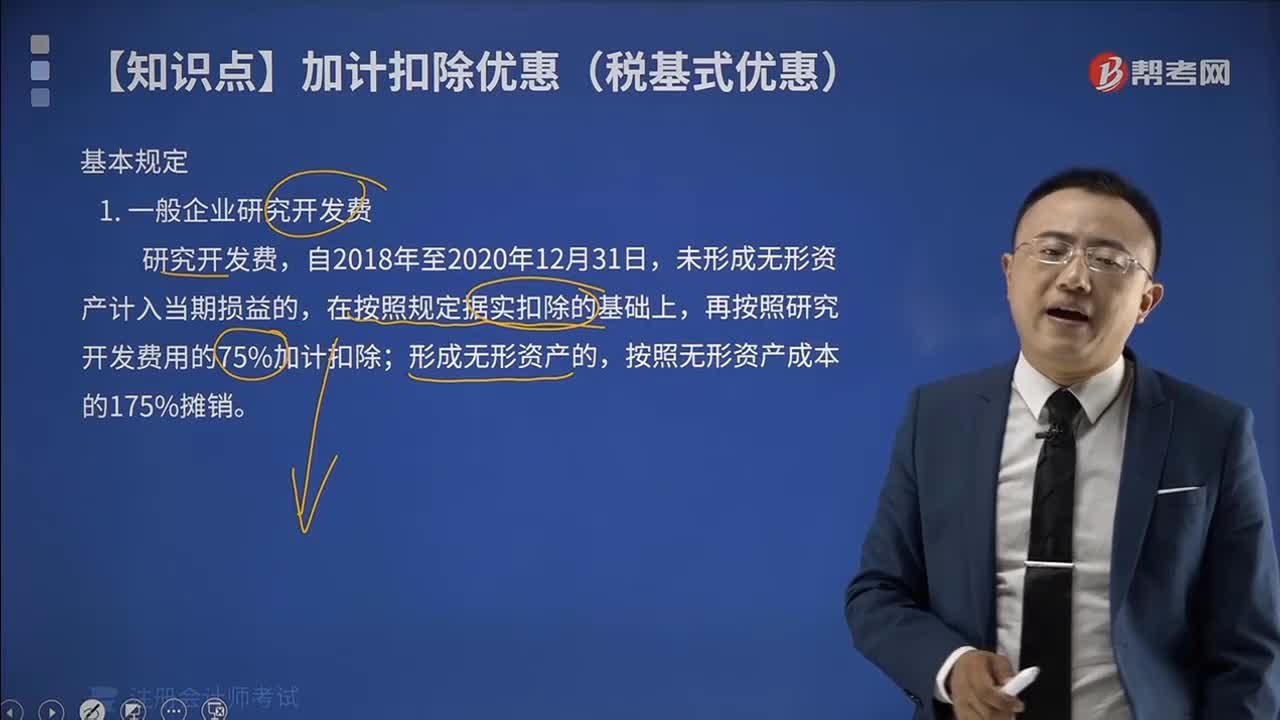
一般企业研究开发费加计扣除优惠的基本规定是什么?
402 播放时长:259
加载播放器...
一般企业研究开发费加计扣除优惠的基本规定是什么?
一般企业研究开发费加计扣除优惠的基本规定如下:
1. 研究开发费用必须是符合国家法律法规和财务会计制度的合法支出,且必须是企业实际发生的费用。
2. 研究开发费用必须是用于开展新产品、新技术、新工艺等方面的研究开发费用。
3. 研究开发费用必须是企业自身承担的费用,不能是政府或其他机构提供的资金。
4. 研究开发费用必须在企业财务报表中单独列示,并经过审计机构审核确认。
5. 研究开发费用加计扣除的比例为研究开发费用总额的50%。
6. 研究开发费用加计扣除的年度上限为企业当年应纳税所得额的10%。
7. 研究开发费用加计扣除的优惠政策适用于企业所得税的计算。
1. 研究开发费用必须是符合国家法律法规和财务会计制度的合法支出,且必须是企业实际发生的费用。
2. 研究开发费用必须是用于开展新产品、新技术、新工艺等方面的研究开发费用。
3. 研究开发费用必须是企业自身承担的费用,不能是政府或其他机构提供的资金。
4. 研究开发费用必须在企业财务报表中单独列示,并经过审计机构审核确认。
5. 研究开发费用加计扣除的比例为研究开发费用总额的50%。
6. 研究开发费用加计扣除的年度上限为企业当年应纳税所得额的10%。
7. 研究开发费用加计扣除的优惠政策适用于企业所得税的计算。
注册会计师考试视频一般企业研究开发费加计扣除优惠的基本规定是什么?税法视频