固定资产的后续更新改造支出如何进行会计处理?
363 播放时长:510
加载播放器...
固定资产的后续更新改造支出如何进行会计处理?
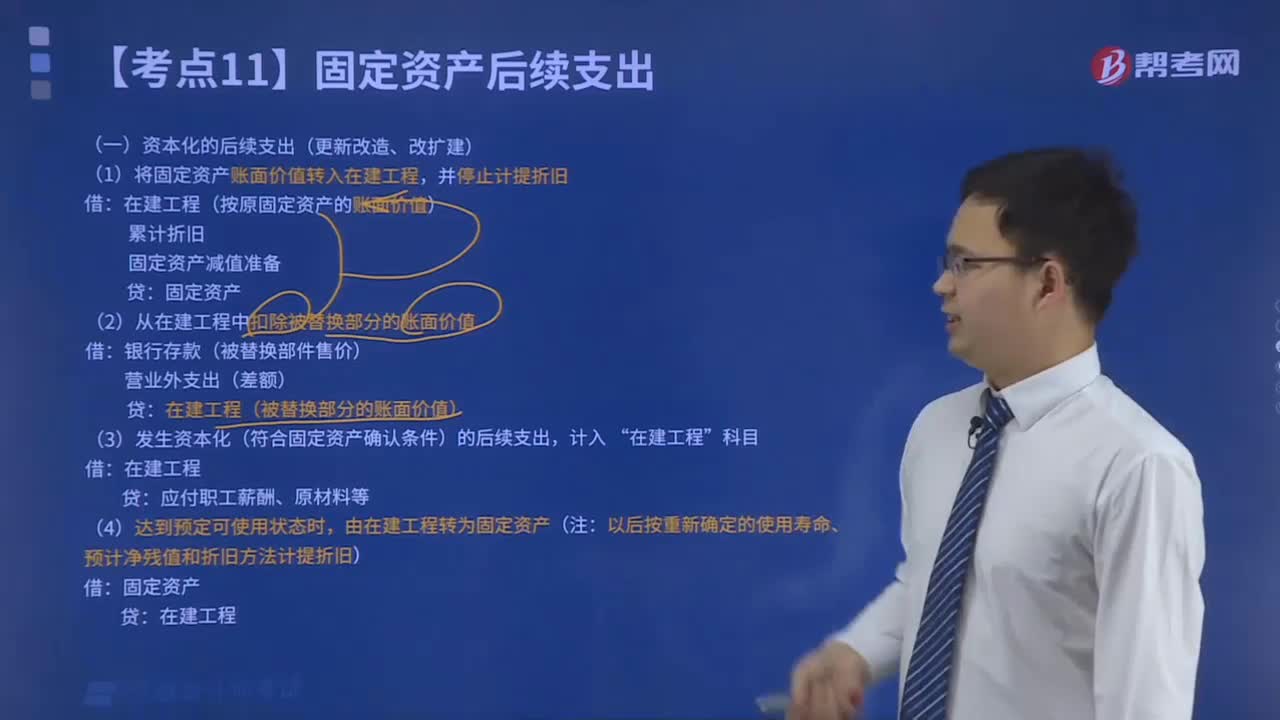
固定资产的后续更新改造支出应当按照以下步骤进行会计处理:
1. 根据实际情况,确定固定资产的更新改造支出金额和相关费用。
2. 将更新改造支出作为固定资产的成本加入到固定资产账面价值中。
3. 根据固定资产的折旧方法和期限,计算更新改造支出的折旧费用,并在相应的会计期间内计提折旧费用。
4. 如果更新改造支出对固定资产的使用寿命和价值产生了显著影响,应当重新评估固定资产的残值和使用寿命,并进行相应的调整。
5. 如果更新改造支出是在固定资产的使用寿命结束后进行的,应当将固定资产的账面价值清零,并将更新改造支出作为新的固定资产加入到固定资产账面价值中,并按照固定资产的折旧方法和期限计提折旧费用。
总之,固定资产的后续更新改造支出应当按照固定资产的会计原则和规定进行会计处理,以确保会计信息的准确性和合规性。
1. 根据实际情况,确定固定资产的更新改造支出金额和相关费用。
2. 将更新改造支出作为固定资产的成本加入到固定资产账面价值中。
3. 根据固定资产的折旧方法和期限,计算更新改造支出的折旧费用,并在相应的会计期间内计提折旧费用。
4. 如果更新改造支出对固定资产的使用寿命和价值产生了显著影响,应当重新评估固定资产的残值和使用寿命,并进行相应的调整。
5. 如果更新改造支出是在固定资产的使用寿命结束后进行的,应当将固定资产的账面价值清零,并将更新改造支出作为新的固定资产加入到固定资产账面价值中,并按照固定资产的折旧方法和期限计提折旧费用。
总之,固定资产的后续更新改造支出应当按照固定资产的会计原则和规定进行会计处理,以确保会计信息的准确性和合规性。
注册会计师考试视频固定资产的后续更新改造支出如何进行会计处理?会计视频