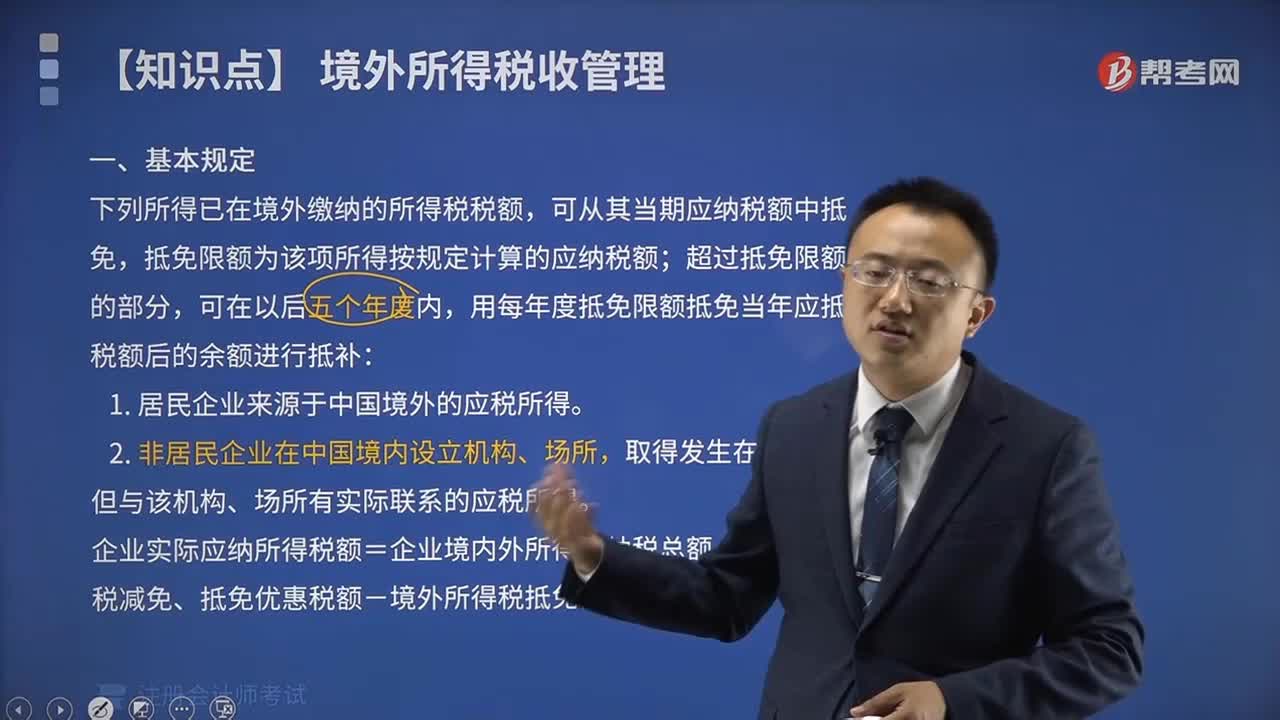
境外所得税的基本规定有哪些?
260 播放时长:70
加载播放器...
境外所得税的基本规定有哪些?
境外所得税是指非居民个人或企业在境外取得的收入,按照税法规定应当缴纳的税款。其基本规定包括:
1. 税收对象:境外所得税适用于非居民个人或企业在境外取得的收入。
2. 税收范围:境外所得税适用于非居民个人或企业在境外从事经营、劳务、财产等活动所得到的收入。
3. 税率和计算方式:境外所得税的税率和计算方式根据税法规定而定,一般为固定税率或按照所得额的比例计算。
4. 税收征收方式:境外所得税的征收方式包括预缴和年度结算两种方式。预缴是指在取得境外所得时,应当按照规定向税务机关缴纳一定比例的税款。年度结算是指在一定时间内,非居民个人或企业应当向税务机关申报境外所得并缴纳相应的税款。
5. 税务申报和缴纳:非居民个人或企业应当按照规定向税务机关申报境外所得并缴纳相应的税款。税务机关可以对申报内容进行审核和核实,对不合规的申报进行纠正和处罚。
6. 税务协定:国际税务协定可以对境外所得税的适用范围、税率、征收方式等方面进行规定,以避免重复征税和避免税收歧视。
1. 税收对象:境外所得税适用于非居民个人或企业在境外取得的收入。
2. 税收范围:境外所得税适用于非居民个人或企业在境外从事经营、劳务、财产等活动所得到的收入。
3. 税率和计算方式:境外所得税的税率和计算方式根据税法规定而定,一般为固定税率或按照所得额的比例计算。
4. 税收征收方式:境外所得税的征收方式包括预缴和年度结算两种方式。预缴是指在取得境外所得时,应当按照规定向税务机关缴纳一定比例的税款。年度结算是指在一定时间内,非居民个人或企业应当向税务机关申报境外所得并缴纳相应的税款。
5. 税务申报和缴纳:非居民个人或企业应当按照规定向税务机关申报境外所得并缴纳相应的税款。税务机关可以对申报内容进行审核和核实,对不合规的申报进行纠正和处罚。
6. 税务协定:国际税务协定可以对境外所得税的适用范围、税率、征收方式等方面进行规定,以避免重复征税和避免税收歧视。
注册会计师考试视频境外所得税的基本规定有哪些?税法视频