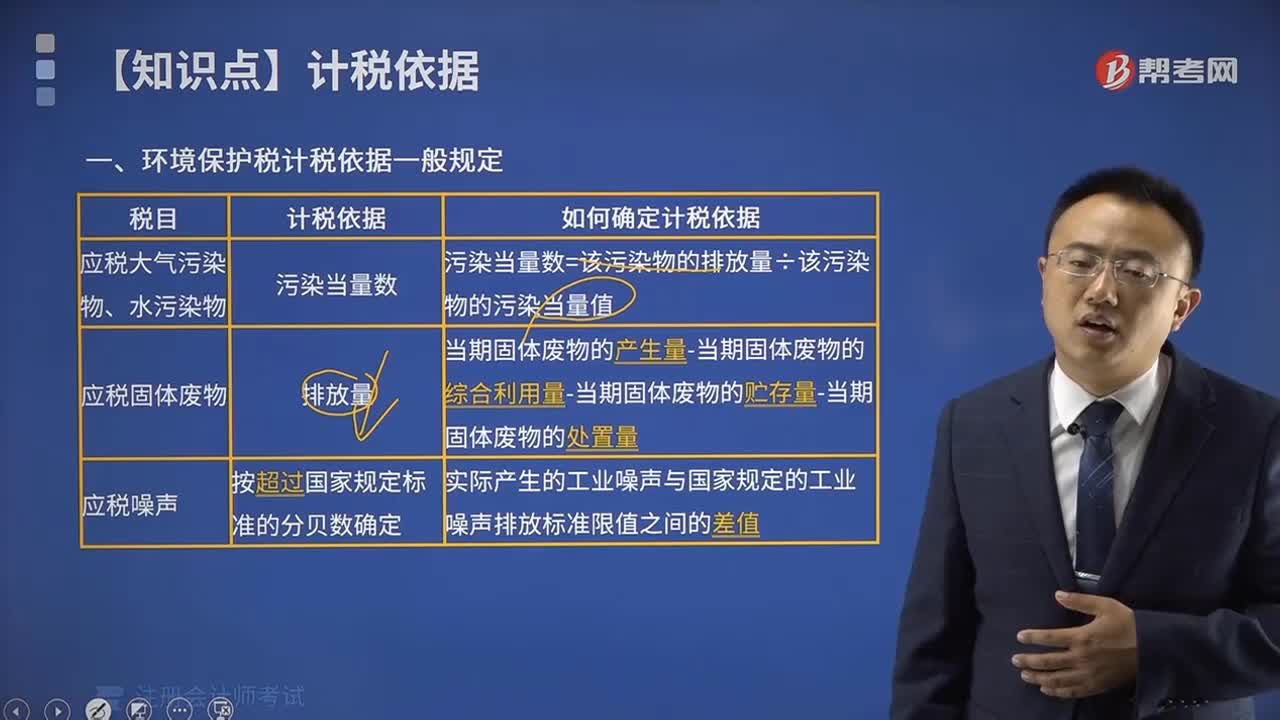
环境保护税计税依据有哪些一般规定?
329 播放时长:313
加载播放器...
环境保护税计税依据有哪些一般规定?
环境保护税计税依据一般规定如下:
1.环境保护税的计税依据是排污量,即单位时间内排放的污染物数量。
2.环境保护税的计税对象是排污单位,即生产、经营、服务等活动中排放污染物的单位。
3.环境保护税的计税标准是按照国家和地方环保部门制定的排放标准和污染物排放系数计算的。
4.环境保护税的计算周期是按照排污单位排放污染物的周期,一般为月或季度。
5.环境保护税的计税方法是按照排放污染物的种类和数量计算,然后乘以相应的税率。
6.环境保护税的税率由国家和地方环保部门制定,并根据不同的污染物种类和排放量进行差别化征收。
7.环境保护税的征收机构是国家和地方环保部门,负责对排污单位的排放情况进行监管和征收环境保护税。
1.环境保护税的计税依据是排污量,即单位时间内排放的污染物数量。
2.环境保护税的计税对象是排污单位,即生产、经营、服务等活动中排放污染物的单位。
3.环境保护税的计税标准是按照国家和地方环保部门制定的排放标准和污染物排放系数计算的。
4.环境保护税的计算周期是按照排污单位排放污染物的周期,一般为月或季度。
5.环境保护税的计税方法是按照排放污染物的种类和数量计算,然后乘以相应的税率。
6.环境保护税的税率由国家和地方环保部门制定,并根据不同的污染物种类和排放量进行差别化征收。
7.环境保护税的征收机构是国家和地方环保部门,负责对排污单位的排放情况进行监管和征收环境保护税。
注册会计师考试视频环境保护税计税依据有哪些一般规定?税法视频