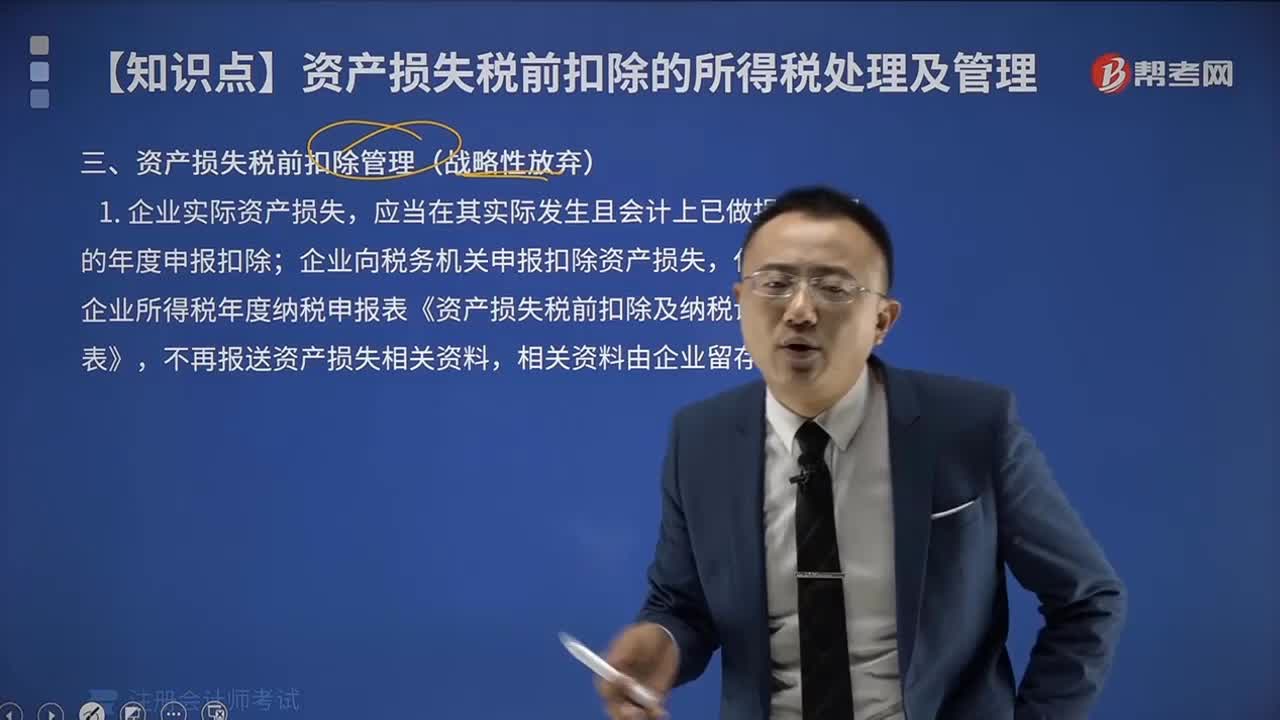
资产损失税前扣除管理具体内容是什么?
339 播放时长:307
加载播放器...
资产损失税前扣除管理具体内容是什么?
资产损失税前扣除管理是指企业在计算应纳税所得额时,将发生的固定资产、无形资产、长期待摊费用等方面的损失,在符合相关规定的条件下予以扣除的管理制度。具体内容包括:
1.资产损失的确认。企业应按照会计准则的规定,对发生的固定资产、无形资产、长期待摊费用等方面的损失进行确认,并及时进行会计核算。
2.资产损失的扣除条件。企业应按照税法的规定,在计算应纳税所得额时,符合以下条件的资产损失可以予以扣除:
(1)资产损失是在经营活动中发生的实际损失;
(2)资产损失已经确认并计入当期损益;
(3)资产损失不属于非经常性损益。
3.资产损失的扣除限额。企业应按照税法的规定,在计算应纳税所得额时,对符合条件的资产损失进行扣除,但扣除限额不得超过当期应纳税所得额的50%。
4.资产损失的备案。企业应按照税务机关的规定,对扣除的资产损失进行备案,并及时向税务机关报送相关资料。
总之,资产损失税前扣除管理是企业在经营活动中发生资产损失时,按照相关规定进行确认和扣除的管理制度,旨在减少企业的税负,提高企业的盈利能力。
1.资产损失的确认。企业应按照会计准则的规定,对发生的固定资产、无形资产、长期待摊费用等方面的损失进行确认,并及时进行会计核算。
2.资产损失的扣除条件。企业应按照税法的规定,在计算应纳税所得额时,符合以下条件的资产损失可以予以扣除:
(1)资产损失是在经营活动中发生的实际损失;
(2)资产损失已经确认并计入当期损益;
(3)资产损失不属于非经常性损益。
3.资产损失的扣除限额。企业应按照税法的规定,在计算应纳税所得额时,对符合条件的资产损失进行扣除,但扣除限额不得超过当期应纳税所得额的50%。
4.资产损失的备案。企业应按照税务机关的规定,对扣除的资产损失进行备案,并及时向税务机关报送相关资料。
总之,资产损失税前扣除管理是企业在经营活动中发生资产损失时,按照相关规定进行确认和扣除的管理制度,旨在减少企业的税负,提高企业的盈利能力。
注册会计师考试视频税法视频资产损失税前扣除管理具体内容是什么?