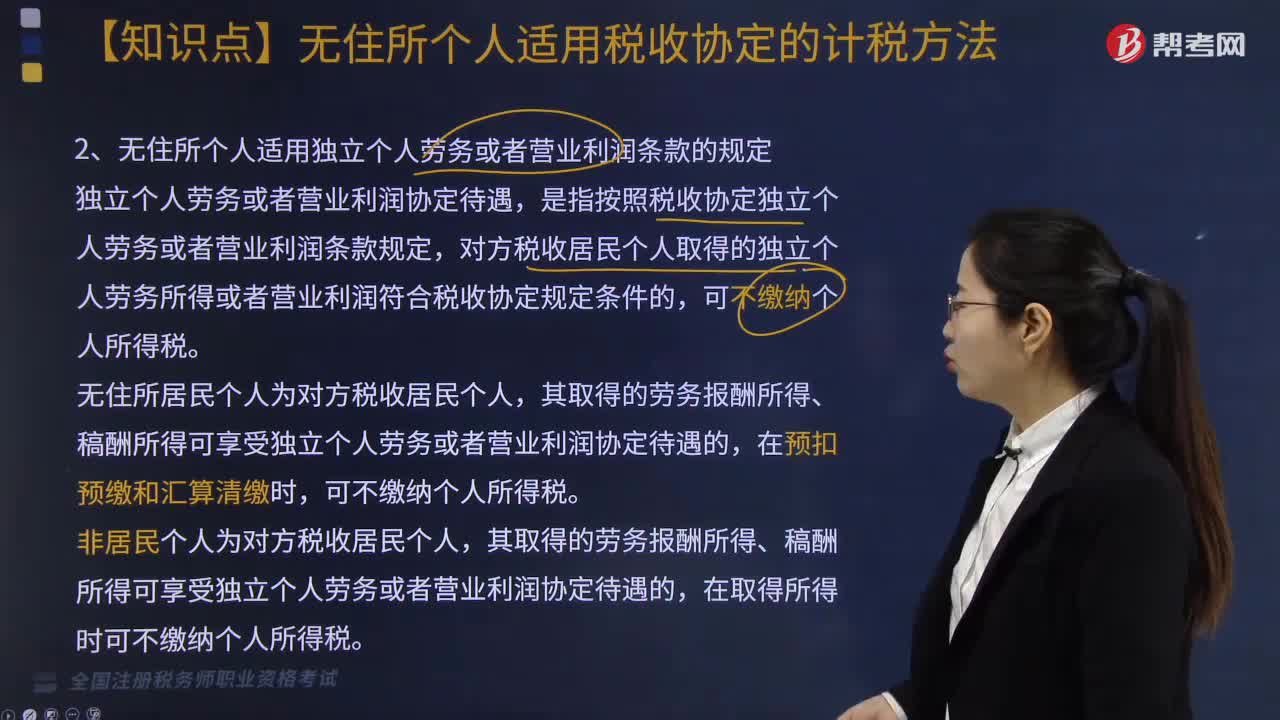
无住所个人适用独立个人劳务或者营业利润条款有哪些规定?
269 播放时长:66
加载播放器...
无住所个人适用独立个人劳务或者营业利润条款有哪些规定?
无住所个人适用独立个人劳务或者营业利润条款的规定如下:
1. 税率:无住所个人适用独立个人劳务或者营业利润条款的税率为20%。
2. 税前扣除:无住所个人可以在计算税前收入时扣除必要的费用,如租金、水电费、通讯费等。
3. 纳税期限:无住所个人应当按照规定在每年的3月1日至4月30日之间向税务机关申报前一年度的应纳税所得额,并缴纳税款。
4. 税务登记:无住所个人应当按照规定在开展独立个人劳务或者营业活动前,向所在地税务机关办理税务登记手续。
5. 发票管理:无住所个人在开展独立个人劳务或者营业活动时应当按照规定开具发票,并按照规定管理发票。
6. 税务监管:无住所个人应当按照规定接受税务机关的监管和检查,如实提供相关资料和信息。
1. 税率:无住所个人适用独立个人劳务或者营业利润条款的税率为20%。
2. 税前扣除:无住所个人可以在计算税前收入时扣除必要的费用,如租金、水电费、通讯费等。
3. 纳税期限:无住所个人应当按照规定在每年的3月1日至4月30日之间向税务机关申报前一年度的应纳税所得额,并缴纳税款。
4. 税务登记:无住所个人应当按照规定在开展独立个人劳务或者营业活动前,向所在地税务机关办理税务登记手续。
5. 发票管理:无住所个人在开展独立个人劳务或者营业活动时应当按照规定开具发票,并按照规定管理发票。
6. 税务监管:无住所个人应当按照规定接受税务机关的监管和检查,如实提供相关资料和信息。
税务师职业资格考试视频无住所个人适用独立个人劳务或者营业利润条款有哪些规定?税法Ⅱ视频