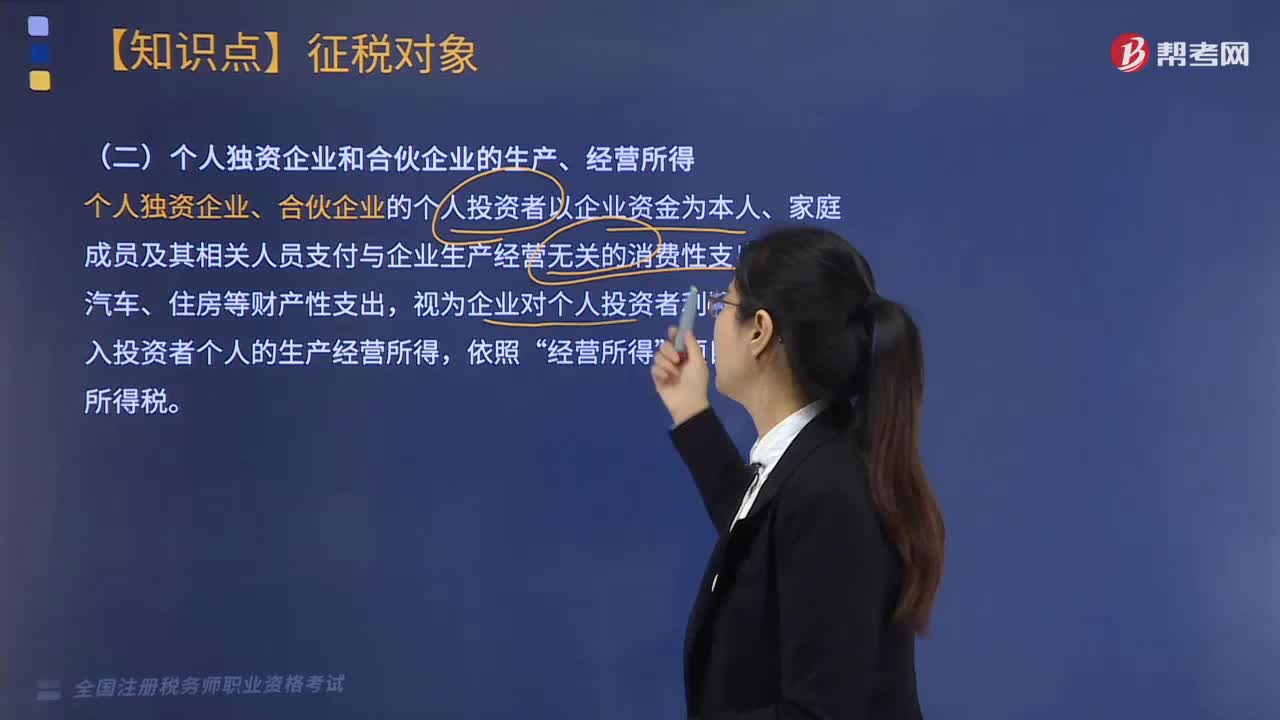
个人独资企业和合伙企业的生产、经营所得如何缴纳个人所得税?
600 播放时长:58
加载播放器...
个人独资企业和合伙企业的生产、经营所得如何缴纳个人所得税?
个人独资企业和合伙企业的生产、经营所得应当依照国家相关税法规定缴纳个人所得税。具体缴纳方式如下:
1.个人独资企业:
个人独资企业的所有者应当按照个人所得税法的规定,将企业的生产、经营所得视为个人所得进行缴纳。具体缴纳方式为:
(1)按照企业所得税法规定的应纳税所得额计算应纳税额,再按照个人所得税法规定的税率和速算扣除数计算个人所得税;
(2)每年4月1日至6月30日,个人独资企业的所有者应当向税务机关报送上一纳税年度的企业所得税纳税申报表,并缴纳个人所得税;
(3)如果个人独资企业的所有者在纳税年度内有多次缴纳个人所得税的情况,应当在每次缴纳时向税务机关报送企业所得税纳税申报表。
2.合伙企业:
合伙企业的合伙人应当按照个人所得税法的规定,将企业的生产、经营所得视为个人所得进行缴纳。具体缴纳方式为:
(1)合伙企业的合伙人应当在每年4月1日至6月30日之间,向税务机关报送上一纳税年度的企业所得税纳税申报表,并缴纳个人所得税;
(2)如果合伙企业的合伙人在纳税年度内有多次缴纳个人所得税的情况,应当在每次缴纳时向税务机关报送企业所得税纳税申报表。
需要注意的是,个人独资企业和合伙企业的所有者或合伙人应当按照税法规定,及时、准确地申报和缴纳个人所得税。如果未按照规定缴纳个人所得税,将面临罚款等处罚。
1.个人独资企业:
个人独资企业的所有者应当按照个人所得税法的规定,将企业的生产、经营所得视为个人所得进行缴纳。具体缴纳方式为:
(1)按照企业所得税法规定的应纳税所得额计算应纳税额,再按照个人所得税法规定的税率和速算扣除数计算个人所得税;
(2)每年4月1日至6月30日,个人独资企业的所有者应当向税务机关报送上一纳税年度的企业所得税纳税申报表,并缴纳个人所得税;
(3)如果个人独资企业的所有者在纳税年度内有多次缴纳个人所得税的情况,应当在每次缴纳时向税务机关报送企业所得税纳税申报表。
2.合伙企业:
合伙企业的合伙人应当按照个人所得税法的规定,将企业的生产、经营所得视为个人所得进行缴纳。具体缴纳方式为:
(1)合伙企业的合伙人应当在每年4月1日至6月30日之间,向税务机关报送上一纳税年度的企业所得税纳税申报表,并缴纳个人所得税;
(2)如果合伙企业的合伙人在纳税年度内有多次缴纳个人所得税的情况,应当在每次缴纳时向税务机关报送企业所得税纳税申报表。
需要注意的是,个人独资企业和合伙企业的所有者或合伙人应当按照税法规定,及时、准确地申报和缴纳个人所得税。如果未按照规定缴纳个人所得税,将面临罚款等处罚。
税务师职业资格考试视频个人独资企业和合伙企业的生产、经营所得如何缴纳个人所得税?税法Ⅱ视频