如何理解会计信息质量可比性?
333 播放时长:197
加载播放器...
如何理解会计信息质量可比性?
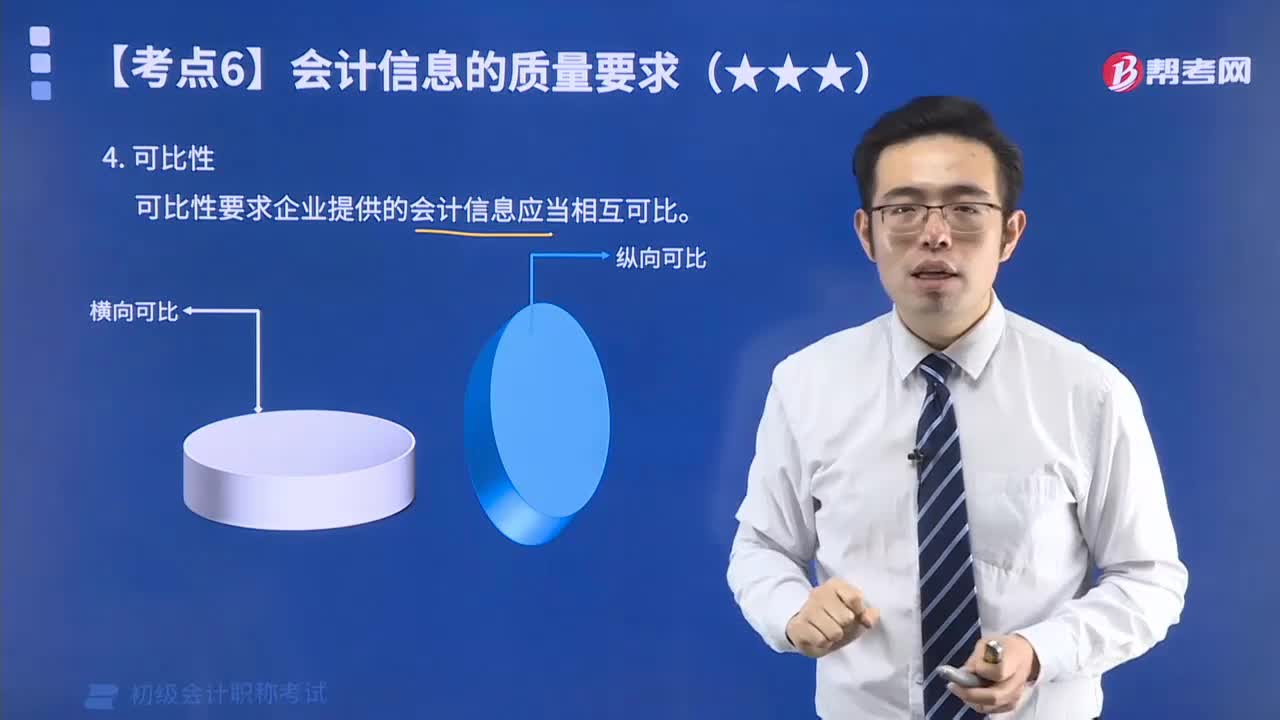
会计信息质量可比性指的是不同企业或不同期间的会计信息之间可以进行比较和分析的程度。具有较高可比性的会计信息可以更好地支持决策和评估企业的财务状况和业绩。可比性的提高需要满足以下条件:
1. 会计准则的统一性:不同企业应遵循相同的会计准则,以便在同一基础上进行比较。
2. 会计政策的一致性:企业应在相同的会计政策下编制财务报表,以避免因会计政策不同而导致的信息不可比。
3. 信息披露的充分性:企业应充分披露有关财务报表的信息,以便用户能够理解和比较不同企业或不同期间的财务状况和业绩。
4. 财务报表的可读性:财务报表应该以清晰、简明的方式呈现,以便用户能够快速理解和比较不同企业或不同期间的财务状况和业绩。
总之,会计信息质量可比性是指不同企业或不同期间的会计信息之间可以进行比较和分析的程度,提高可比性需要满足会计准则的统一性、会计政策的一致性、信息披露的充分性和财务报表的可读性等条件。
1. 会计准则的统一性:不同企业应遵循相同的会计准则,以便在同一基础上进行比较。
2. 会计政策的一致性:企业应在相同的会计政策下编制财务报表,以避免因会计政策不同而导致的信息不可比。
3. 信息披露的充分性:企业应充分披露有关财务报表的信息,以便用户能够理解和比较不同企业或不同期间的财务状况和业绩。
4. 财务报表的可读性:财务报表应该以清晰、简明的方式呈现,以便用户能够快速理解和比较不同企业或不同期间的财务状况和业绩。
总之,会计信息质量可比性是指不同企业或不同期间的会计信息之间可以进行比较和分析的程度,提高可比性需要满足会计准则的统一性、会计政策的一致性、信息披露的充分性和财务报表的可读性等条件。
初级会计职称考试视频如何理解会计信息质量可比性?初级会计实务视频