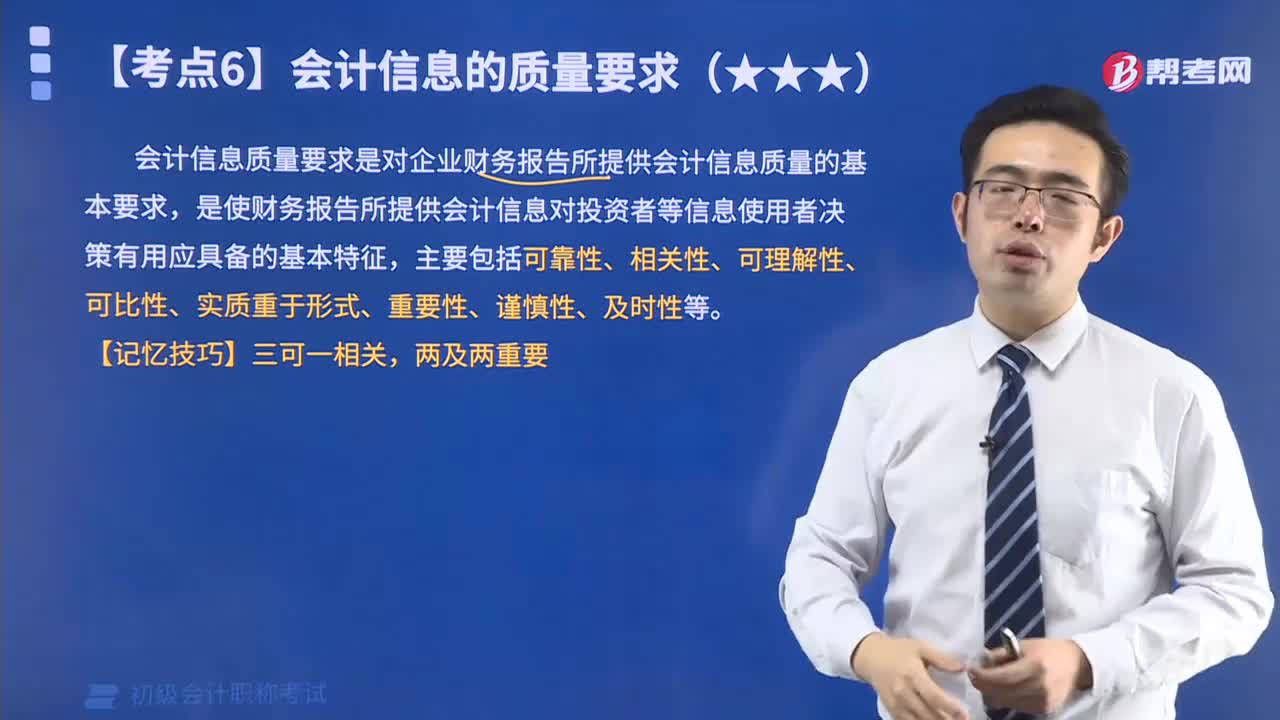
会计信息的质量要求有哪些?
490 播放时长:106
加载播放器...
会计信息的质量要求有哪些?
会计信息的质量要求包括以下几个方面:
1.真实性:会计信息应当真实、准确地反映企业的财务状况和经营成果,不得虚构、歪曲或隐瞒重要事实。
2.可靠性:会计信息应当可靠,即其来源应当可信、数据应当完整、记录应当清晰、计算应当准确、报告应当客观。
3.完整性:会计信息应当完整,即应当包括所有与企业财务状况和经营成果有关的信息,不得遗漏重要信息。
4.可比性:会计信息应当具有可比性,即应当能够与其他企业或同一企业的不同时间段的财务信息进行比较,以便进行分析和评估。
5.时效性:会计信息应当及时提供,以便管理层和利益相关者能够及时了解企业的财务状况和经营成果,做出相应的决策。
1.真实性:会计信息应当真实、准确地反映企业的财务状况和经营成果,不得虚构、歪曲或隐瞒重要事实。
2.可靠性:会计信息应当可靠,即其来源应当可信、数据应当完整、记录应当清晰、计算应当准确、报告应当客观。
3.完整性:会计信息应当完整,即应当包括所有与企业财务状况和经营成果有关的信息,不得遗漏重要信息。
4.可比性:会计信息应当具有可比性,即应当能够与其他企业或同一企业的不同时间段的财务信息进行比较,以便进行分析和评估。
5.时效性:会计信息应当及时提供,以便管理层和利益相关者能够及时了解企业的财务状况和经营成果,做出相应的决策。
初级会计职称考试视频会计信息的质量要求有哪些?初级会计实务视频