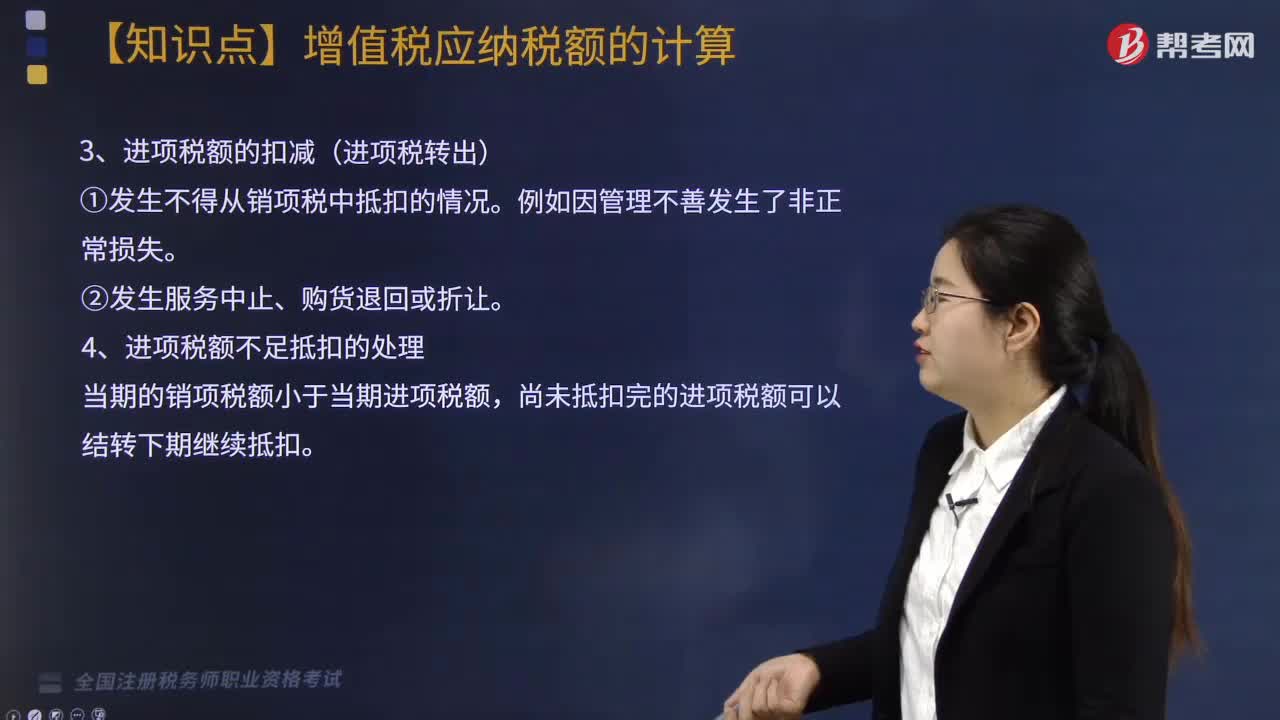
哪些情况下进项税额可以扣减?
404 播放时长:27
加载播放器...
哪些情况下进项税额可以扣减?
进项税额可以扣减的情况包括:
1. 纳税人购进的货物或接受的服务与其销售的货物或服务有直接关联的,可以扣减相应的进项税额。
2. 纳税人购进的固定资产、不动产,以及建设工程施工、安装、调试、试运行等所需的货物和服务,可以扣减相应的进项税额。
3. 纳税人购进的用于生产、经营、管理的一般商品和服务,可以扣减相应的进项税额。
4. 纳税人购进的用于赠送、赠品、样品等的商品和服务,可以扣减相应的进项税额。
5. 纳税人购进的用于自用或非生产经营活动的商品和服务,不可以扣减进项税额。
需要注意的是,纳税人在扣减进项税额时,必须符合税法规定的条件和要求,并且应当保留相关的购进发票或其他证明文件。
1. 纳税人购进的货物或接受的服务与其销售的货物或服务有直接关联的,可以扣减相应的进项税额。
2. 纳税人购进的固定资产、不动产,以及建设工程施工、安装、调试、试运行等所需的货物和服务,可以扣减相应的进项税额。
3. 纳税人购进的用于生产、经营、管理的一般商品和服务,可以扣减相应的进项税额。
4. 纳税人购进的用于赠送、赠品、样品等的商品和服务,可以扣减相应的进项税额。
5. 纳税人购进的用于自用或非生产经营活动的商品和服务,不可以扣减进项税额。
需要注意的是,纳税人在扣减进项税额时,必须符合税法规定的条件和要求,并且应当保留相关的购进发票或其他证明文件。
税务师职业资格考试视频哪些情况下进项税额可以扣减?税务服务实务视频