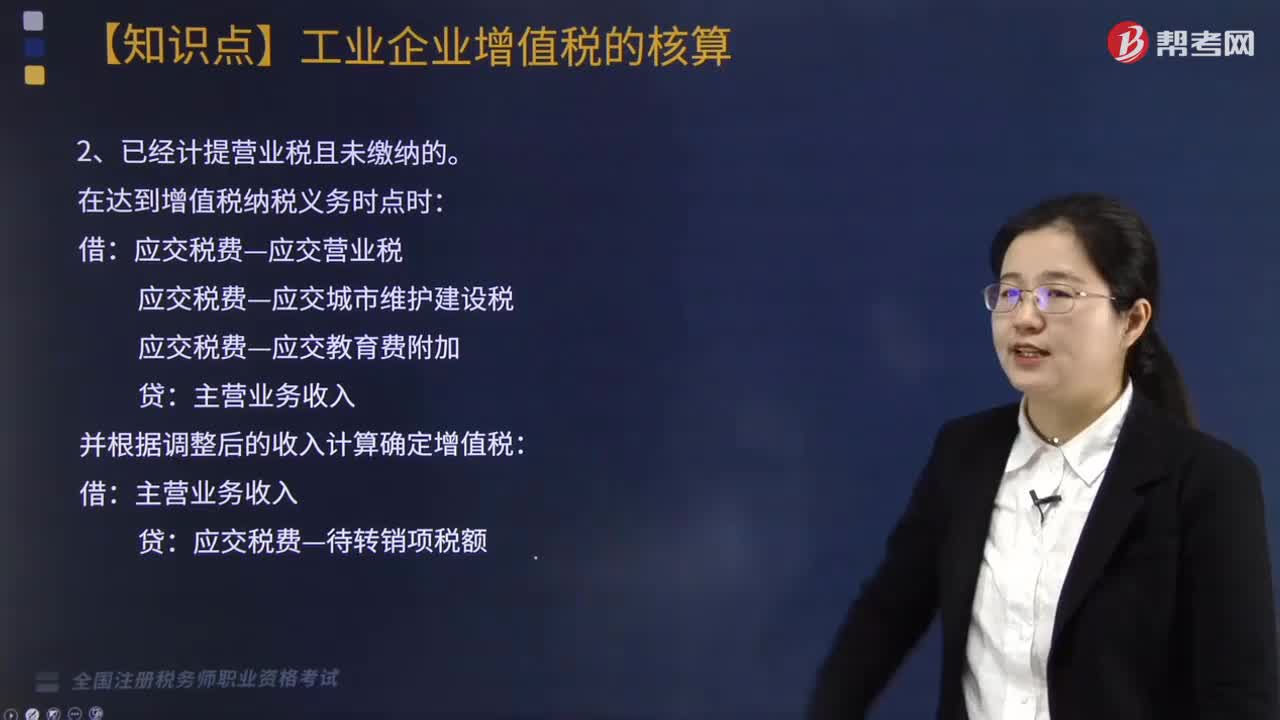
全面营改增前已确认收入,此后产生增值税纳税义务的账务如何处理?
996 播放时长:51
加载播放器...
此后产生增值税纳税义务的账务如何处理?
全面营改增前已确认收入的账务,应按照原有的税收政策进行处理。营改增后产生的增值税纳税义务,应按照新的税收政策进行处理。具体操作方式如下:
1. 对于全面营改增前已确认收入的账务,应按照原有的税收政策进行处理,不得再次计算增值税。
2. 对于全面营改增后产生的增值税纳税义务,应按照新的税收政策进行处理,即按照增值税税率和计税方法计算增值税,并在纳税申报时进行申报和缴纳。
3. 对于全面营改增前已确认收入,但是在全面营改增后发生的退货、折扣等情况,应按照新的税收政策进行处理,即按照增值税税率和计税方法计算增值税,并在纳税申报时进行申报和缴纳。
总之,全面营改增前已确认收入的账务和全面营改增后产生的增值税纳税义务应分别按照原有的税收政策和新的税收政策进行处理。
1. 对于全面营改增前已确认收入的账务,应按照原有的税收政策进行处理,不得再次计算增值税。
2. 对于全面营改增后产生的增值税纳税义务,应按照新的税收政策进行处理,即按照增值税税率和计税方法计算增值税,并在纳税申报时进行申报和缴纳。
3. 对于全面营改增前已确认收入,但是在全面营改增后发生的退货、折扣等情况,应按照新的税收政策进行处理,即按照增值税税率和计税方法计算增值税,并在纳税申报时进行申报和缴纳。
总之,全面营改增前已确认收入的账务和全面营改增后产生的增值税纳税义务应分别按照原有的税收政策和新的税收政策进行处理。
税务师职业资格考试视频全面营改增前已确认收入,此后产生增值税纳税义务的账务如何处理?税务服务实务视频