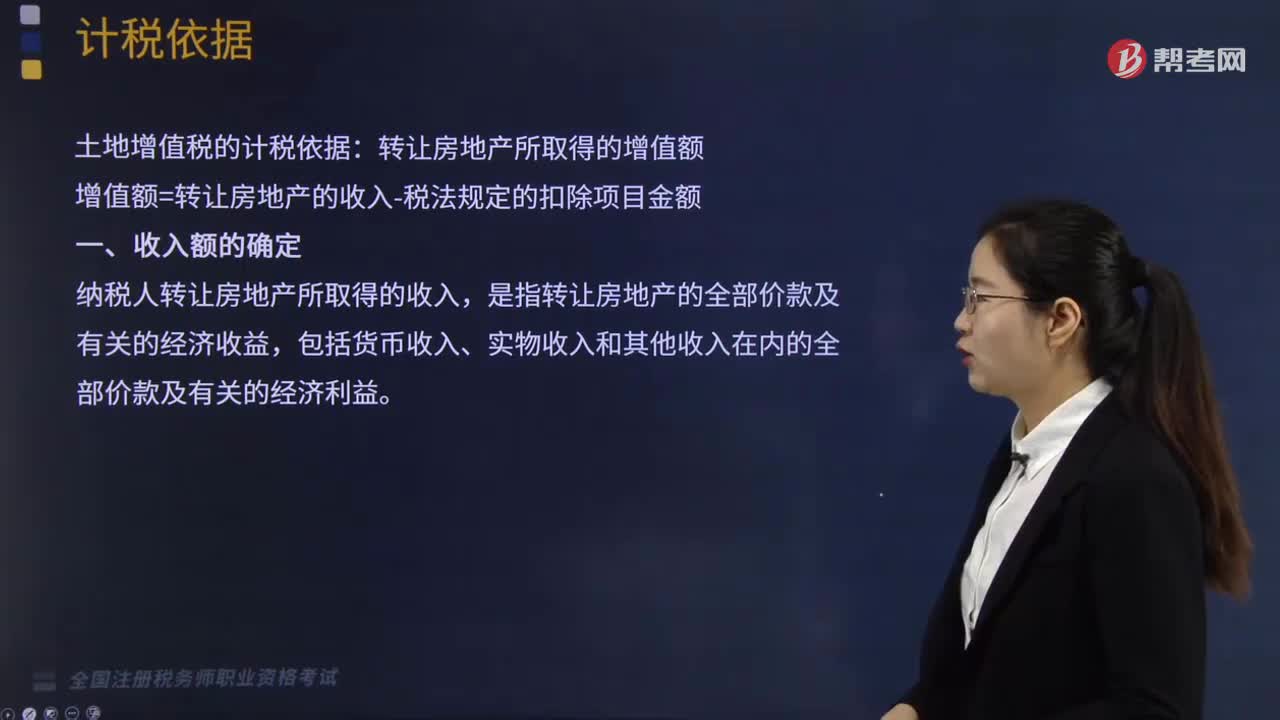
土地增值税计税依据之收入额应如何确定?
404 播放时长:108
加载播放器...
土地增值税计税依据之收入额应如何确定?
土地增值税计税依据之收入额应根据以下公式确定:
收入额 = (转让价款 - 原取得成本 - 费用支出 - 工程建设支出 - 土地增值税应纳税额)/(1+增值税税率)
其中,转让价款指的是土地或房屋的转让价格;原取得成本指的是土地或房屋的购买价格或者取得成本;费用支出指的是土地或房屋的买卖手续费、评估费、中介费等相关费用;工程建设支出指的是土地或房屋在购买后进行的建设、改建、翻新等相关费用;土地增值税应纳税额指的是土地增值税法规定的应纳税额。
需要注意的是,增值税税率根据不同地区和不同类型的房地产可能有所不同,应根据当地的税收政策进行确定。
收入额 = (转让价款 - 原取得成本 - 费用支出 - 工程建设支出 - 土地增值税应纳税额)/(1+增值税税率)
其中,转让价款指的是土地或房屋的转让价格;原取得成本指的是土地或房屋的购买价格或者取得成本;费用支出指的是土地或房屋的买卖手续费、评估费、中介费等相关费用;工程建设支出指的是土地或房屋在购买后进行的建设、改建、翻新等相关费用;土地增值税应纳税额指的是土地增值税法规定的应纳税额。
需要注意的是,增值税税率根据不同地区和不同类型的房地产可能有所不同,应根据当地的税收政策进行确定。
税务师职业资格考试视频土地增值税计税依据之收入额应如何确定?税法Ⅰ视频