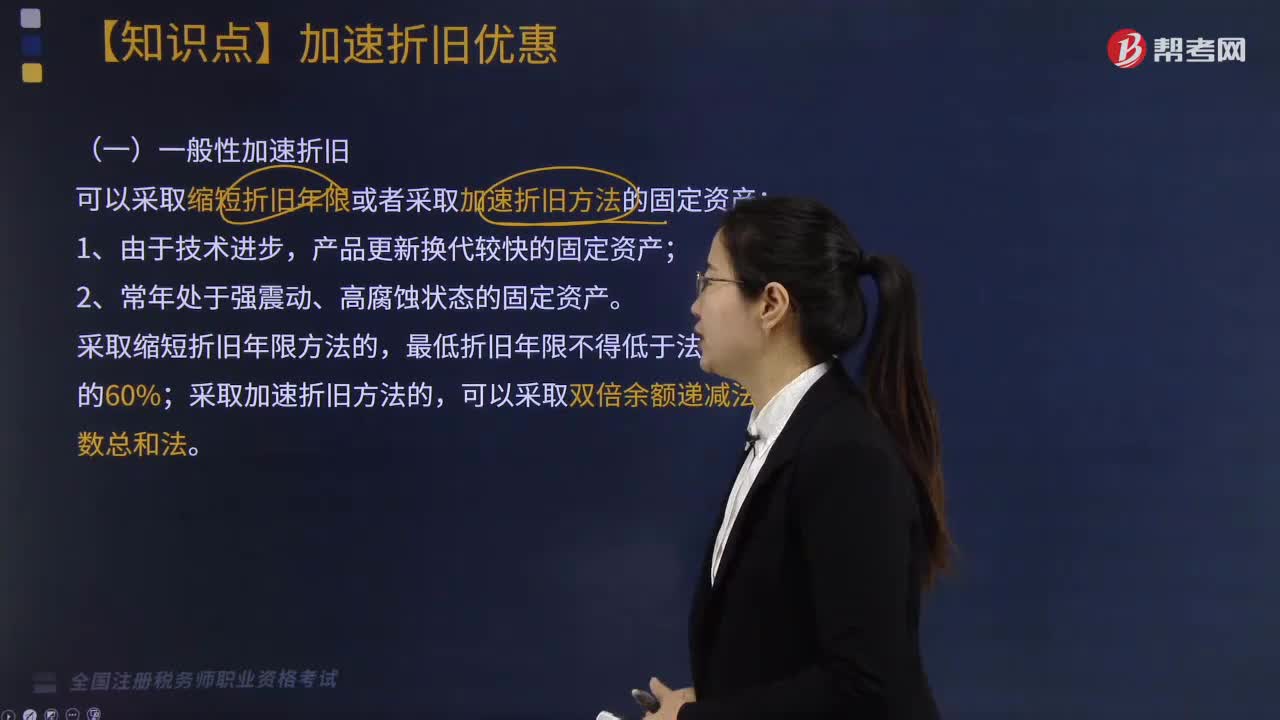
什么情况下采取一般性加速折旧?
305 播放时长:111
加载播放器...
什么情况下采取一般性加速折旧?
一般性加速折旧是指在资产使用寿命内,根据资产的实际使用情况和技术发展水平等因素,提前计提折旧的方法。一般情况下,采取一般性加速折旧的情况包括:
1. 资产的使用寿命比较短,需要提前计提折旧。
2. 资产的技术发展水平较快,导致其使用寿命缩短。
3. 资产的使用频率比较高,导致其磨损速度加快。
4. 资产的市场价值下降较快,需要提前计提折旧以反映其实际价值。
5. 资产的维修费用较高,需要提前计提折旧以减少维修成本。
总之,采取一般性加速折旧的情况主要是为了更准确地反映资产的实际价值和使用寿命,以便更好地进行财务管理和决策。
1. 资产的使用寿命比较短,需要提前计提折旧。
2. 资产的技术发展水平较快,导致其使用寿命缩短。
3. 资产的使用频率比较高,导致其磨损速度加快。
4. 资产的市场价值下降较快,需要提前计提折旧以反映其实际价值。
5. 资产的维修费用较高,需要提前计提折旧以减少维修成本。
总之,采取一般性加速折旧的情况主要是为了更准确地反映资产的实际价值和使用寿命,以便更好地进行财务管理和决策。
税务师职业资格考试视频什么情况下采取一般性加速折旧?税法Ⅱ视频